Finansta WACC Nedir
Para asla karşılıksız değildir. Bir şirket yeni bir tesis kurmak ya da bir rakibini satın almak isterse, bunun için gerekli parayı bir yerden bulmak zorundadır ve bu parayı sağlayan taraf da karşılığında bir şey bekler. Hissedarlar getiri ister. Kredi verenler faiz ister. Her bir finansman kaynağının maliyetini hesaplayın, her birini şirketin o kaynağa ne kadar bağımlı olduğuna göre ölçeklendirin ve ortaya çıkan sonuç WACC olur. Bir kez farkına vardığınızda, onu her yerde görmeye başlarsınız: değerlemelerde, yatırım analizlerinde, bir projeye onay verilmesi ya da iptal edilmesi kararlarında.

WACC Nedir?
Finans alanına yeni giren çoğu kişi, "WACC nedir ve bu kavram aslında neyi ifade ediyor?" diye durup düşünmeden çok önce bu kısaltmayla karşılaşır. Açıkça ifade etmek gerekirse, bu, sermayenin ağırlıklı ortalama maliyetidir. Teknik terimleri bir kenara bırakırsak, buradaki fikir oldukça açıktır: Bu bir işletmenin, hem hissedar sermayesini hem de borçlanarak elde ettiği fonları da hesaba katarak, faaliyetlerini sürdürmek için harcadığı toplam tutar anlamına gelir.
Teori sizi yalnızca belirli bir noktaya kadar götürür. Bu fikirleri, baskı hissetmeden bir deneme hesabında uygulayın, 100'den fazla piyasa, sanal fonlar; adımlarınızı atarken kaybedecek hiçbir şeyiniz yok.
Demo AçNeden "ağırlıklı"? Çünkü neredeyse hiçbir işletme sadece öz sermayeyle ya da sadece borçla faaliyet göstermez. İkisini birden kullanırlar. WACC, maliyetlerin basit bir ortalamasını almaz. Her birini toplam fon içindeki payına göre orantılı hale getirir, ardından tümünü tek bir yüzdeye indirger.
WACC kavramını tek bir cümleyle özetlersek, bu, bir şirketin projelerinden elde edebileceği ve hem kredi verenleri hem de hissedarları memnun edebilecek en düşük getiri oranıdır. Bu eşiğin altına düşerseniz, gelir tablosu hâlâ kâr gösteriyor olsa bile değer kaybedilir.
Bunu, bir şirketin kullandığı her dolar için ödediği kira olarak düşünün. Bu dolarların bir kısmı işletme sahiplerinden, bir kısmı da kredi verenlerden geliyor ve her biri kendi oranını uyguluyor. WACC, kısaca ayın sonunda gelen toplam faturadır.
Aslında kim bu konuyla uğraşır? Şirketlerin değerini belirleyen analistler. Hangi projelere finansman sağlanacağına karar veren finans ekipleri. Yatırımcılar, bir işletmenin işletme maliyetlerinden daha fazla kâr elde edip etmediğini kontrol ederler. Bunu kendi başınıza asla çözemeyebilirsiniz, ancak yine de okuduğunuz fiyat hedefleri ve derecelendirmelerin içinde gizlenmiş olan sonuçla sürekli karşılaşıyorsunuz.
Bu tür şeyler, riske ilişkin fiyatlandırmayı sadece okumakla kalmayıp, piyasaların bunu nasıl fiyatlandırdığını gerçekten gözlemleyebildiğinizde daha iyi anlaşılır.
Bir demo işlem hesabı bunu kolaylaştırır. Borçlanma maliyetleri, beklenen getiriler ve anlık fiyatların birbirini nasıl etkilediğini, hepsi sanal fonlar üzerinden, cebinizden tek kuruş çıkmadan gözlemleyebilirsiniz.
WACC Formülü
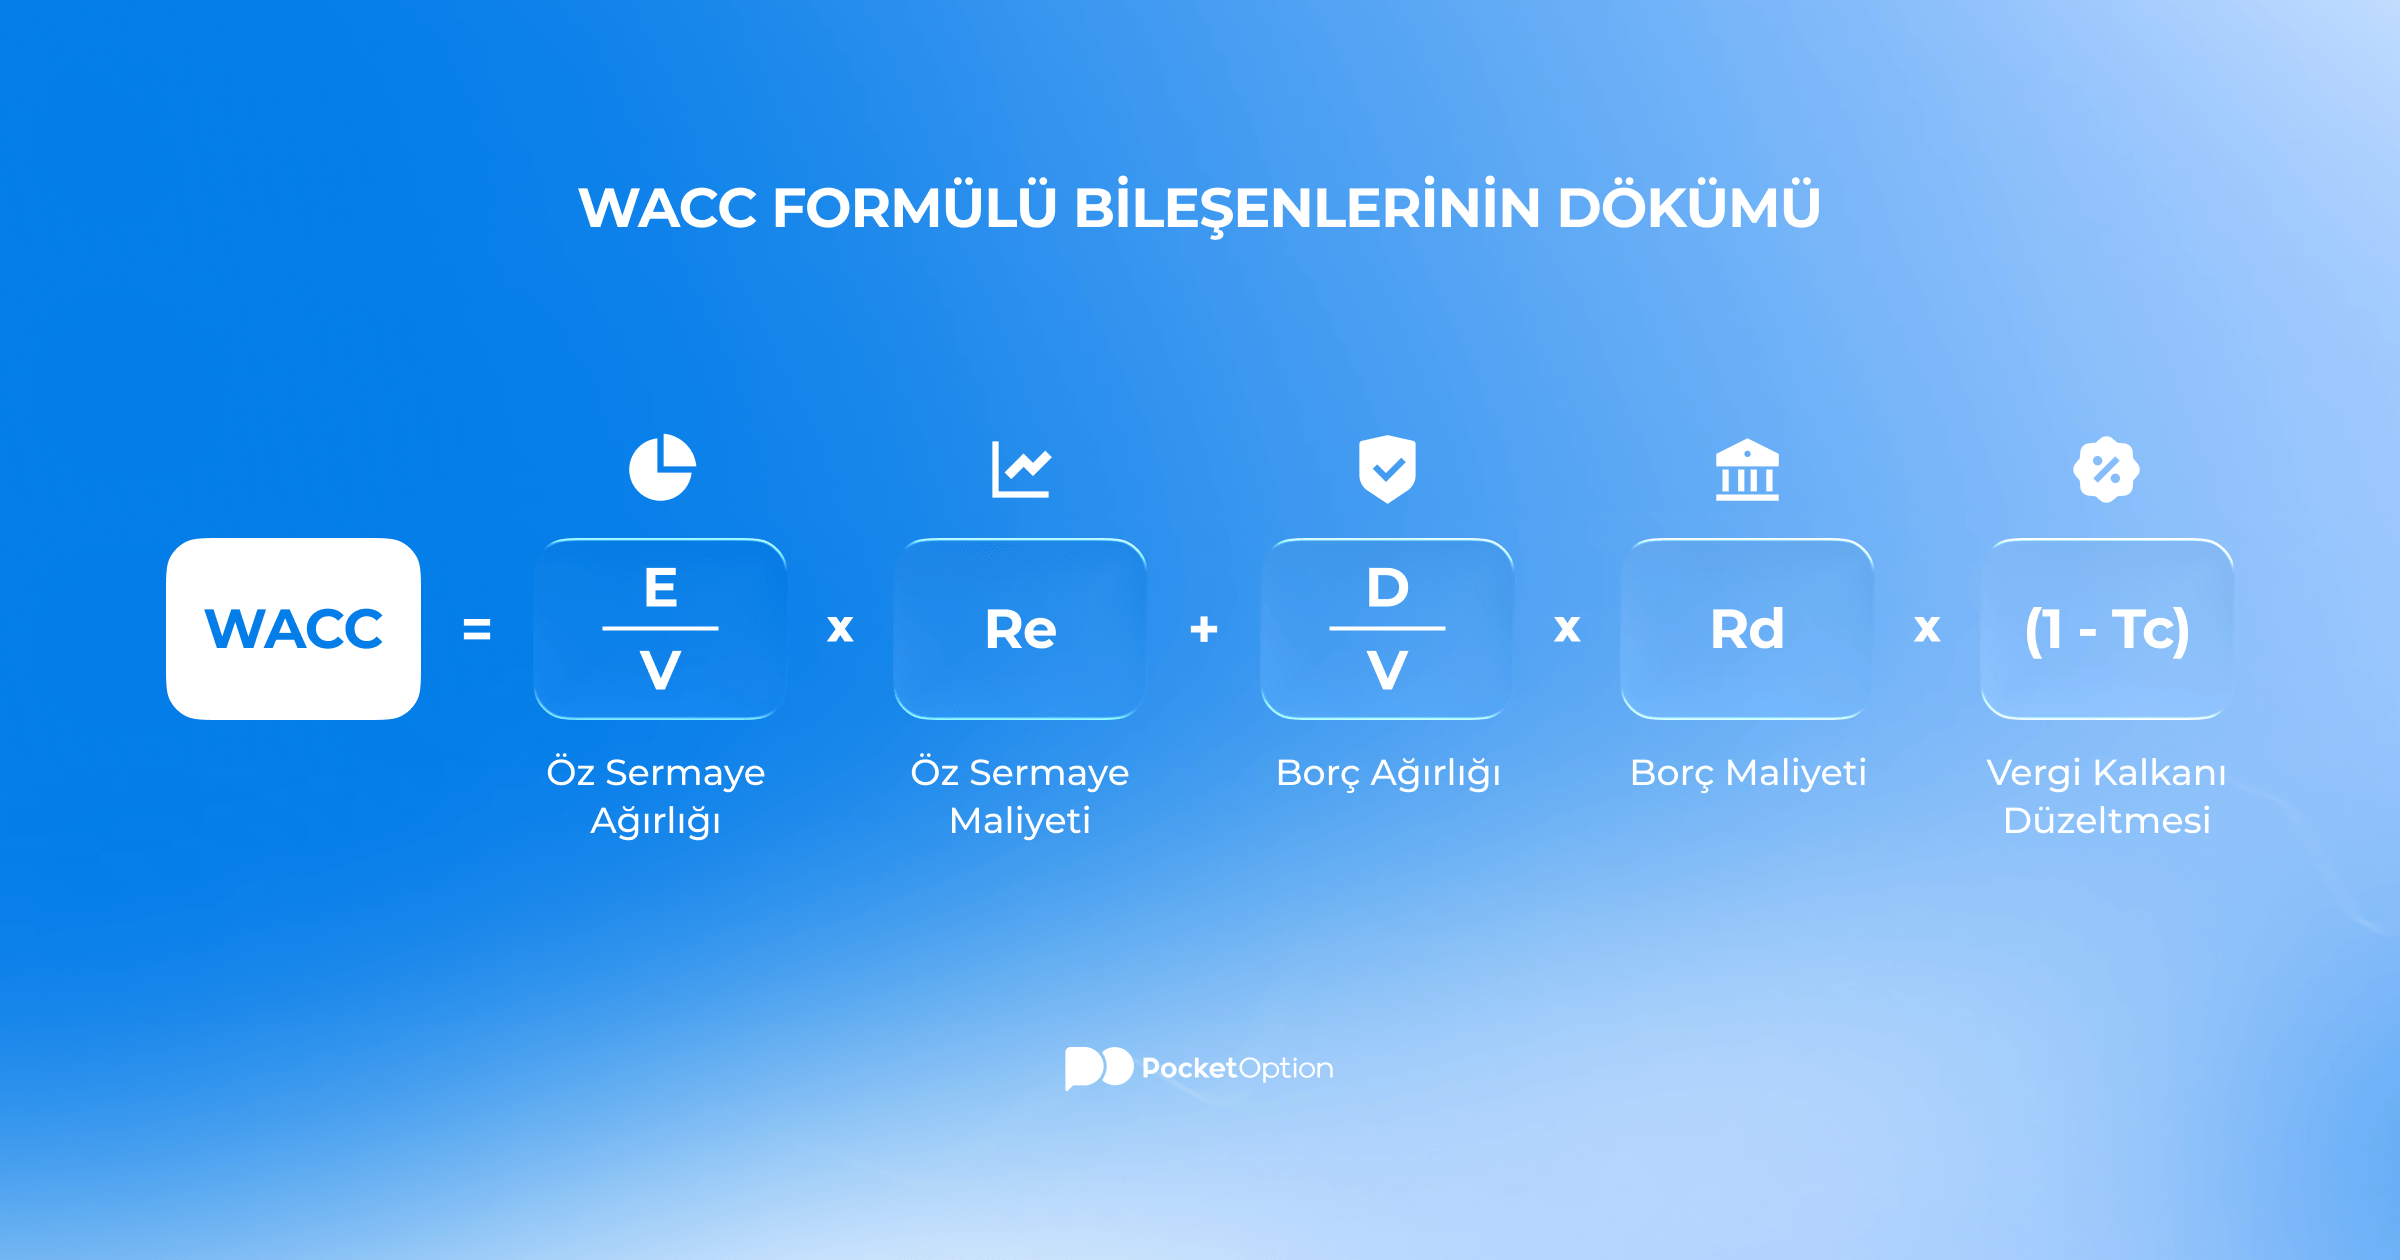
Formülü doğrudan ele almadan, finans alanında WACC'ın ne olduğunu tam olarak anlamak mümkün değildir. Bunun sizi korkutmasına izin vermeyin, göründüğünden çok daha kullanışlıdır:
WACC = (E/V) × Re + (D/V) × Rd × (1 − Tc)
Altı sembol, hepsi bu. Her birinin kısa açıklaması:
| Sembol | Ne anlama gelir |
|---|---|
| E | Öz sermayenin piyasa değeri, yani şirketin tüm hisselerinin toplam değeri. |
| D | Borçların piyasa değeri, şirketin tüm borçlanmalarından kaynaklanan toplam borç tutarı. |
| V | Toplam sermaye, yani E ve D'nin toplamıdır. |
| Re | Öz sermaye maliyeti, hissedarların üstlendikleri risk karşılığında talep ettikleri getiri. |
| Rd | Borç maliyeti, şirketin ödünç aldığı tutar üzerinden ödediği efektif faiz oranıdır. |
| Tc | Bu borcun gerçek maliyetini fark edilmeden azaltan kurumlar vergisi oranı. |
(1 − Tc) kısmındaki bu unsur, vergi kalkanıdır ve tahmin ettiğinizden çok daha büyük bir etkiye sahiptir. Faiz ödemeleri vergiden düşülebilir olduğundan, borçlanmanın gerçek maliyeti belirtilen faiz oranının altında kalır. Hissedarlara ödenen temettüler ise böyle bir ayrıcalığa sahip değildir. İşte bu, borçlanmanın maliyet açısından öz sermayeden daha ucuz olma eğiliminin ve hiç borçlanmayan bir şirketin otomatik olarak en akıllıca hareket eden şirket olmadığı gerçeğinin en önemli nedenlerinden biridir. Ölçülü bir borçlanma, sermaye maliyetinin tamamını aşağı çekebilir.
Risk Uyarısı: Yatırım, sermaye kaybı açısından önemli bir risk barındırır. Bu makale yalnızca eğitim amaçlıdır ve finansal tavsiye niteliği taşımaz. Herhangi bir yatırım kararı vermeden önce mutlaka kendi araştırmanızı yapın ve risk düzeyinizi değerlendirin.
WACC Nasıl Hesaplanır
Belirli bir şirketin WACC'sinin ne olduğunu hesaplamak, temelde beş adımdan oluşan bir süreçtir. Hesaplaması çok basittir. Dürüst girdiler elde etmek işin zor kısmıdır.
- Sermayeyi hesaplayın. Öz sermayenin (E) ve borcun (D) piyasa değerlerini hesaplayın, ardından ikisini toplayarak toplam sermayeyi (V) bulun.
- Ağırlıkları bulun. E'yi V'ye bölün, ardından D'yi V'ye bölün. Bu iki sayı, fonun her bir kaynaktan ne kadar geldiğini gösterir.
- Öz sermayenin maliyetini (Re) yaklaşık olarak hesaplayın. Çoğu analist bu noktada CAPM modeline başvurur ve Re değerini risksiz getiri oranı, hisse senedinin beta katsayısı ve beklenen piyasa getirisi temelinde hesaplar.
- Borç maliyetini (Rd) yaklaşık olarak hesaplayın. Şirketin kredileri ve tahvillerinin ortalama oranını alın, ardından vergi kalkanı etkisi için bu rakamı (1 − Tc) ile düzeltin.
- Bunları birleştirin. Her bir maliyeti ağırlığıyla çarpın, ikisini toplayın; işte WACC'niz budur.
Verileri doğru girerseniz, hesaplama saniyeler içinde tamamlanır. Bu verilerin ardındaki tahminler, analistlerin asıl değerlerini ortaya koydukları alandır.
WACC Hesaplama Örneği
WACC'nin ne anlama geldiğini kısaca hatırlatalım: ağırlıklı ortalama sermaye maliyeti; ardından hemen rakamlara geçelim. 600 milyon dolarlık öz sermaye ve 400 milyon dolarlık borçla finanse edilen bir şirket düşünün. Toplam sermaye: 1 milyar. Girdiler:
- Öz sermaye maliyeti (Re): %9
- Borç maliyeti (Rd): %5
- Kurumlar vergisi oranı (Tc): %25
Ağırlıklarla başlayın. Öz sermaye oranı 600 / 1000, yani 0,6'dır. Borç 400 / 1000, yani 0,4'tür. Hepsini formüle yerleştirin:
WACC = (0,6 × %9) + (0,4 × %5 × 0,75)
WACC = %5,4 + %1,5
WACC = %6,9
Bunu bir eşik olarak değerlendirin. Yeni bir projenin, gerçekleştirilmeye değer olması için %6,9'luk bir kâr marjını aşması gerekir. %6'lık bir getiri tek başına bakıldığında gayet iyi görünebilir, ancak bu durumda hissedarları ve kredi verenleri hiç farkında olmadan eskisinden daha kötü bir duruma düşürüyor.
Burada işin büyük kısmını bu bileşim yapıyor. Ucuz ve vergi avantajlı borçlara daha fazla ağırlık verilirse, WACC düşer ve bu da her proje için eşik değerini aşağı çeker. Aşırı bir eğilim gösterilirse, kredi verenler tedirgin olur, faiz oranları yükselir ve maliyetler yeniden artmaya başlar. Bu iki baskı arasındaki denge noktasını bulmak, kurumsal finans ekiplerinin gün boyu yaptıkları işin yarısını oluşturur.
WACC Neden Önemlidir
WACC formülünün ne olduğunu bilmek bir şeydir. Rakamın gerçekte nerede etkili olduğunu gözlemlemek de başka bir şeydir. Gerçek hayattaki işlerde aynı üç kullanım şekli sürekli olarak karşımıza çıkıyor.
Değerleme ilk sıradadır. İskonto edilmiş nakit akışı (DCF) modelinde, WACC, gelecekteki nakit akışlarını bugünkü değerlerine indirgeyen orandır. Oran düşürülürse, değerleme aniden yükselir. Oranı yükseltirseniz de değerleme düşer. İşte bu yüzden iki analist aynı nakit akışlarını hesaplayıp yine de sonuçları birbirinden çok farklı çıkabilir; çünkü oran konusunda hiçbir zaman aynı fikirde olamazlar.
Bir de proje kararları vardır. Şirketler, WACC'yi bir eşik değeri olarak kullanır. Bunu geçerseniz, o proje üzerinde çalışmaya değer demektir. Bunu geçemezseniz, sunum ne kadar iyi olursa olsun proje yavaş yavaş değer kaybeder. Üçüncü kullanım alanı ise sermaye meselesinin kendisidir; bu durumda, şirketin her birinden ne kadar tutarda sahip olması gerektiğine karar vermek için borç ile öz sermaye karşılaştırılır.
Bir anlığına %6,9'luk şirketimize geri dönelim. Gündemde iki proje var; birinin tahmini %8, diğerinin ise %5. %8'lik proje hedefini aşarak değer yaratıyor. %5'lik olan kâr etse de yine de değer kaybına yol açar, çünkü kendi finansman maliyetini hiçbir zaman karşılayamaz. İlk bakışta her ikisi de kazanç gibi görünüyor. Sadece WACC, bunlardan birini hata olarak işaretliyor; bu, hesaplamayı yapana kadar kâr gibi görünen bir tuzak.
WACC'nin Sınırlamaları
Tüm kullanım alanlarına rağmen, WACC bir dizi tahminin üzerine kuruludur ve işte bu da onun zayıf noktasıdır. İşte bu yüzden, "iyi bir WACC nedir?" sorusuna hiçbir zaman net bir cevap bulunmamaktadır. Hesaplamayı yapan kişiyi değiştirirseniz, girdi verileri de buna göre değişir.
Öz sermayenin maliyeti, diğer girdilere kıyasla açık ara en esnek olanıdır. Genellikle, beta katsayısına ve varsayılan piyasa getirisine dayanan CAPM modelinin kapsamı dışına çıkar; bu iki unsur da gerçeklerden çok tahminlere yakındır. Bunları biraz değiştirirseniz, nihai WACC de buna göre değişir. Bu formül ayrıca, bir şirketin borç-öz sermaye oranını sonsuza kadar aynı tutacağını varsayar; oysa bu durum neredeyse hiç gerçekleşmez.
Diğer eksiklikler de birikmeye devam eder. Piyasa değerleri her gün değişir; bu nedenle herhangi bir WACC, aslında sadece belirli bir andaki durumun bir anlık görüntüsüdür. Bu formül, her projeye şirket genelinde tek bir oran uygular; oysa riskli yeni bir girişim ile istikrarlı bir ana faaliyet alanı, açıkça aynı riski taşımaz. Hisse fiyatı bulunmayan bir özel şirket için ise doğru bir rakam elde etmek çok kısa sürede zorlaşır.
Bununla birlikte bir zamanlama sorunu da var. Bu rakam günümüzün piyasa değerlerine ve faiz oranlarına dayanmaktadır; bu nedenle, iş modelinde hiçbir değişiklik olmasa bile, faiz oranlarında meydana gelen birkaç değişiklik, bir sonraki çeyrekte çok farklı bir WACC değeri ortaya çıkarabilir. Bunu kesin bir gerçek olarak değil, bilinçli bir tahmin olarak değerlendirmek ve üzerinde yer alan herhangi bir değerlemeye güvenmeden önce birkaç başka kontrol yöntemine başvurmak en iyisidir.
Daha fazlasını gör:News & EventsData