İşletme Değeri (Enterprise Value, EV): Açıklama ve Hesaplama
Çoğu bireysel yatırımcı hisse fiyatına veya piyasa değerine odaklanır. Bu bir hatadır. İşletme değeri size tam resmi verir; bir şirketi tamamen satın almanın, bilançosundaki her bir dolar borç dahil, gerçekte ne kadara mal olacağını gösterir. Analistler ve kurumsal yatırımcılar işletme değerini (EV) kullanır; çünkü sermaye yapısı gürültüsünü ortadan kaldırır ve şirketleri gerçekten karşılaştırılabilir hale getirir. Bu rehber, işletme değerinin (EV) ne olduğunu, adım adım nasıl hesaplanacağını ve sonucun nasıl yorumlanacağını açıklamaktadır. İster hisse taraması yapıyor olun ister belirli bir şirketi inceliyor olun, işletme değerini (EV) anlama analizinizi keskinleştirir.

İşletme Değeri Nedir?
İşletme değeri, bir şirketin toplam ekonomik değerini temsil eder; bir alıcının tüm yükümlülükler dahil işletmenin %100'ünü satın almak için ödeyeceği teorik fiyattır. Piyasa değerinin aksine, EV, borcu hesaba katar ve nakit parayı çıkarır, bu da onu bir şirketin gerçekte ne değerde olduğunun çok daha doğru bir ölçüsü haline getirir.
Şöyle düşünün: ipotekli bir ev satın aldığınızda, gerçek maliyet sadece satın alma fiyatı değildir; satın alma fiyatı artı ödenmemiş kredidir. EV, aynı mantığı şirketlere uygular. İşletmeyi satın aldığınızda borcu miras alırsınız, ancak nakit parayı da elinizde tutarsınız.
Yatırımcılar, sektörler arası şirketleri karşılaştırırken, satın alma hedeflerini değerlendirirken ve EV/FAVÖK gibi değerleme çarpanlarını hesaplarken işletme değerini kullanır. Tek başına piyasa değeri, bir şirketin ucuz mu yoksa pahalı mı olduğunu söylemez; aynı piyasa değerine sahip iki firma, biri ağır borç taşıyorsa, önemli ölçüde farklı EV rakamlarına sahip olabilir.
Gerçek al-sat işlemlerinde finansal verileri okuma pratiği yapmak ister misiniz? Ücretsiz bir demo hesap açın ve analizinizi 100'den fazla varlık üzerinde test edin.
Demo Hesabı DeneyinSermayeyi riske atmadan önce, akıllı yatırımcılar bir demo işlem hesabında zaman geçirirler; analiz yapmak kendileri için doğal hale gelene kadar sanal fonlarla stratejileri test ederler.
İşletme Değeri Formülü
Standart işletme değeri formülü şöyle görünür:
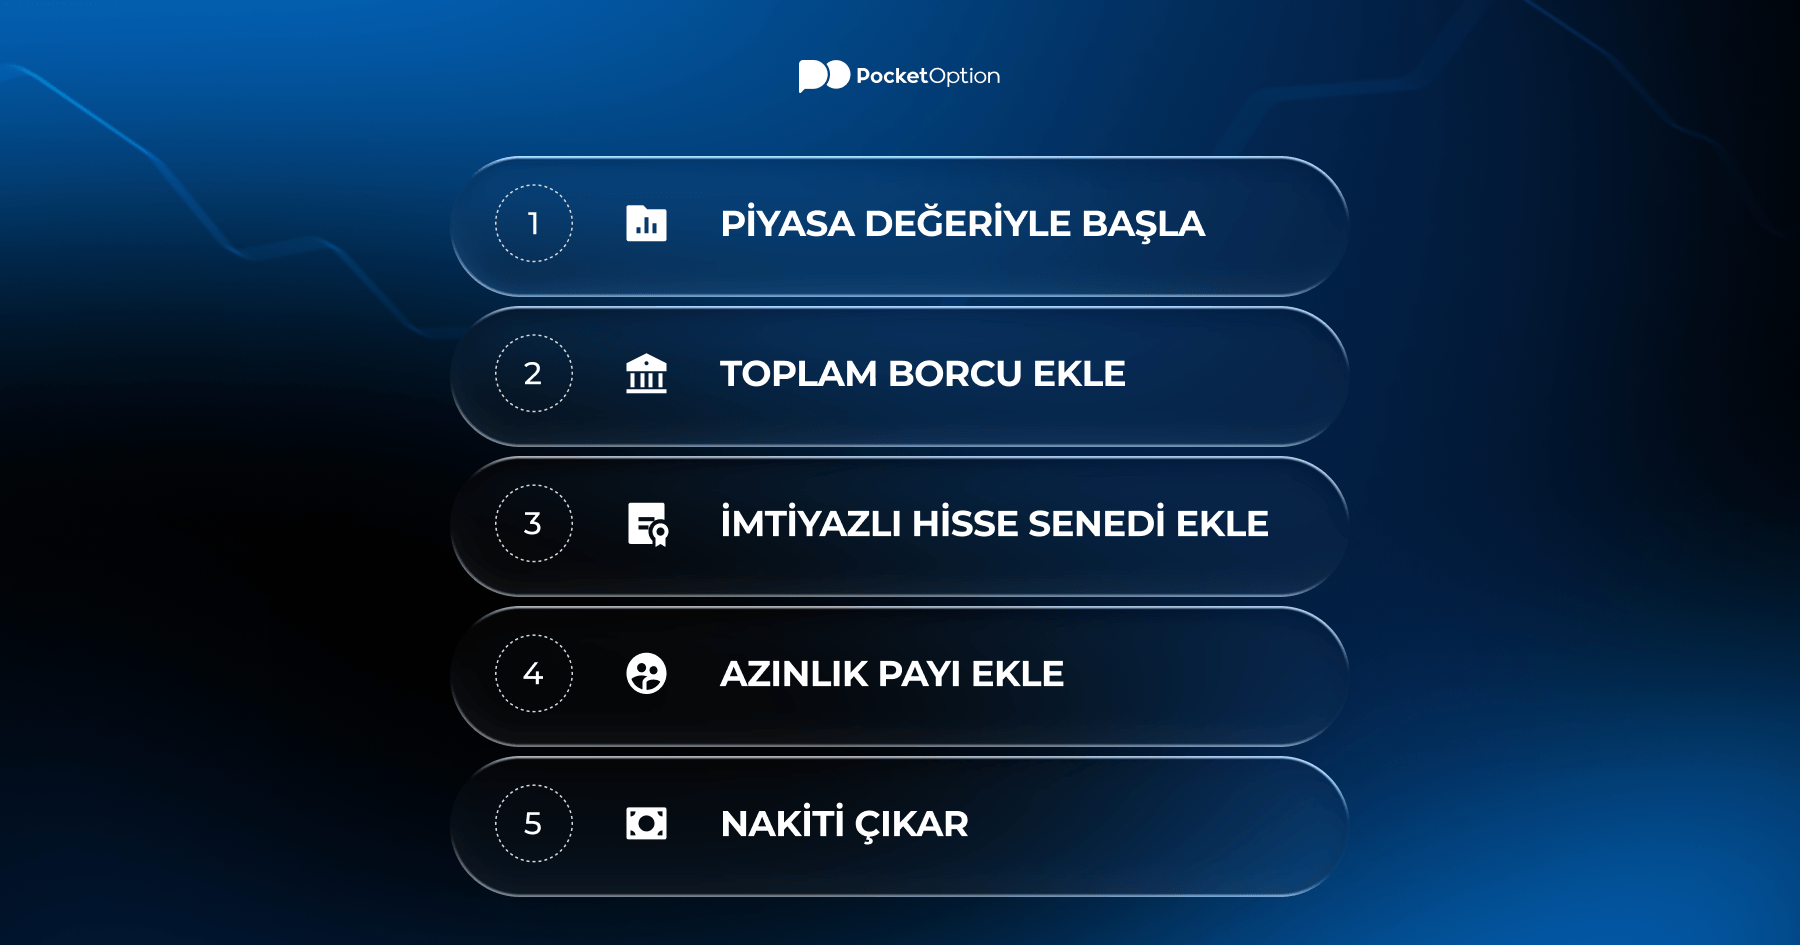
EV = Piyasa Değeri + Toplam Borç + İmtiyazlı Hisse Senedi + Azınlık Payı − Nakit ve Nakit Benzerleri
| Bileşen | Neyi Temsil Eder | Toplama mı, Çıkarma mı? |
|---|---|---|
| Piyasa Değeri | Hisse fiyatı × toplam dolaşımdaki hisse — halka açık öz sermayenin bugünkü değeri | Topla |
| Toplam Borç | Kısa vadeli ve uzun vadeli borçlanmalar — satın alanın üstlendiği yükümlülükler | Topla |
| İmtiyazlı Hisse Senedi | Borç benzeri özelliklere sahip hibrit araçlar, piyasa değerine dahil değildir | Topla |
| Azınlık Payı | Bağlı ortaklıklardaki kontrol dışı paylar — işletmenin bir parçasıdır, ancak piyasa değerine dahil değildir | Topla |
| Nakit ve Benzerleri | Net satın alma maliyetini azaltan likit varlıklar | Çıkar |
Her bileşen belirli bir rol oynar. Borç, herhangi bir alıcı bu yükümlülükleri üstlendiği için toplanır. Nakit, satın alma fiyatının bir kısmını karşıladığı için çıkarılır (düşülür); alıcı, satın alma sonrasında o nakit parayı fiilen geri alır.
Risk Uyarısı: Al-sat işlemleri ve yatırım, sermaye kaybı riski içerir. Bu makale yalnızca eğitim amaçlıdır ve finansal tavsiye niteliği taşımaz. Herhangi bir yatırım kararı vermeden önce her zaman kendi araştırmanızı yapın.
İşletme Değeri Nasıl Hesaplanır?
Sayıları nereden alacağınızı bildiğinizde işletme değerini hesaplamak basittir. İşletme değerinin özünde ne olduğunu (sadece öz sermaye fiyatı değil, toplam satın alma maliyeti) anladığınızda, matematik basitleşir. İşte gerçek dünya tarzı bir örnek kullanarak adım adım bir açıklama.
Örnek şirket: TechCorp Inc.
-
Piyasa Değeri: 5.000.000.000$ (500M hisse × hisse başına 10$)
-
Toplam Borç: 1.200.000.000$ (uzun vadeli tahviller + kısa vadeli krediler)
-
İmtiyazlı Hisse Senedi: 150.000.000$
-
Azınlık Payı: 80.000.000$
-
Nakit ve Benzerleri: 600.000.000$
Adım adım hesaplama:
-
Piyasa Değeri ile Başlayın: 5.000.000.000$
-
Toplam Borcu Toplayın: $5.000.000.000 + $1.200.000.000 = $6.200.000.000
-
İmtiyazlı Hisse Senedini Toplayın: $6.200.000.000 + $150.000.000 = $6.350.000.000
-
Azınlık Payını Toplayın: $6.350.000.000 + $80.000.000 = $6.430.000.000
-
Nakit Varlıkları Çıkarın: $6.430.000.000 − $600.000.000 = $5.830.000.000
Sonuç: TechCorp'un İşletme Değeri = 5,83 milyar $
Piyasa değeri 5 milyar $ olsa da, gerçek satın alma maliyeti 5,83 milyar $ — neredeyse 830 milyon $ daha fazla. Bu fark, birleşme ve satın alma analizinde ve hisse senedi taramasında son derece önemlidir.
İşletme Değeri ve Piyasa Değeri Karşılaştırması
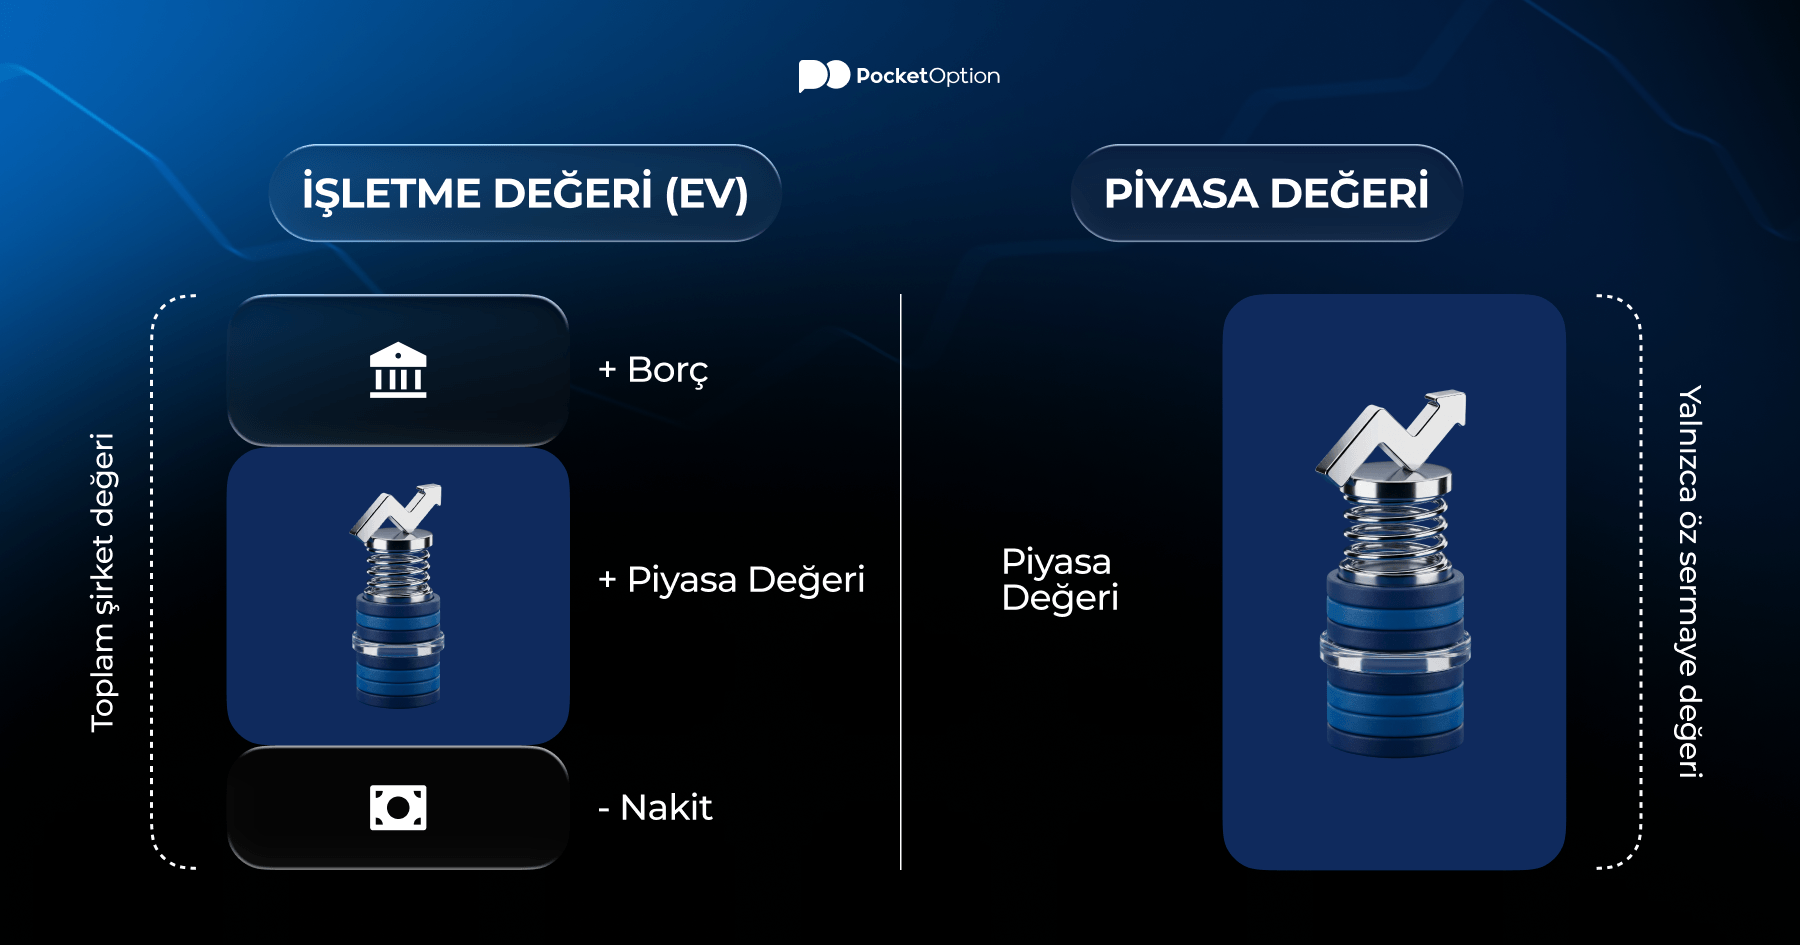
Piyasa değeri yalnızca öz sermayeyi (hissedarların sahip olduğu kısmı) yansıtır. İşletme değeri ise tüm sermaye yapısını kapsar. Bu ayrım, borcu çok farklı şekillerde kullanan şirketleri karşılaştırırken kritik öneme sahiptir.
İki şirket aynı piyasa değerine sahip olabilir, ancak işletme değerleri çok farklı olabilir. 5 milyar $ piyasa değeri ve borcu olmayan A Şirketi'nin nakit düşüldükten sonra işletme değeri (EV) yaklaşık 4,5 milyar $'dır. 5 milyar $ piyasa değeri ancak 3 milyar $ borcu olan B Şirketi'nin işletme değeri (EV) 7 milyar $'ın üzerinde olabilir. Aynı öz sermaye fiyatı, tamamen farklı satın alma maliyeti.
| Metric | Enterprise Value (EV) | Market Capitalization |
|---|---|---|
| Ne ölçer | Toplam şirket değeri (borç + öz sermaye − nakit) | Yalnızca öz sermaye değeri |
| Borç dahil mi? | Evet | Hayır |
| Nakit dahil mi? | Çıkarılır | Hayır |
| Kullanım alanı | Birleşme ve satın alma analizi, EV çarpanları, şirketler arası karşılaştırma | Hızlı boyut referansı, endeks ağırlıklandırması |
| Karşılaştırma için en iyisi | Farklı sermaye yapılarına sahip şirketler | Aynı sektörde benzer kaldıraç oranına sahip şirketler |
| Negatif olabilir mi? | Evet, nadir durumlarda | Hayır (fiyat × hisse ≥ 0) |
Temel verileri tarayan yatırımcılar için piyasa değerinin yanı sıra her zaman işletme değerini de kontrol edin. Piyasa değerine göre ucuz görünen bir şirket, önemli borç taşıyorsa işletme değeri (EV) açısından pahalı görünebilir; bu araştırmaya değer bir uyarı işaretidir.
Temel bilgileri göz ardı eden yatırımcılar, bunları genellikle zor yoldan (yani kayıplar yoluyla) öğrenirler. Pocket option eğitimi, hesap açma işleminden ilk pozisyonunuzu açmaya kadar her konuyu kapsamaktadır; böylece sağlam bir temele sahip olarak başlayabilirsiniz./p>
Popüler Değerleme Çarpanları
Ham işletme değeri rakamları bağlam olmadan pek bir anlam ifade etmez. Analistler, işletme değerini (EV) faaliyet göstergeleriyle birleştirerek, şirketler ve sektörler arasında doğrudan karşılaştırma yapılmasına olanak tanıyan değerleme çarpanları oluştururlar.
EV/FAVÖK
EV formülüne dayalı en yaygın olarak kullanılan çarpan. Bu gösterge, işletme değerini faiz, vergi, amortisman ve itfa payları öncesi kârla karşılaştırır; bu kâr, işletme nakit akışının bir göstergesidir. Düşük oranlar genellikle daha ucuz değerlemeyi gösterir.
Formül: EV / FAVÖK
Olgunlaşmış sektörlerde 10 katın altındaki bir oran genellikle makul kabul edilir. Teknoloji şirketleri büyüme beklentileri nedeniyle sıklıkla 20 kat ve üzerinde işlem görür. Her zaman sektör içinde karşılaştırın; perakendede 15 kat EV/FAVÖK, yazılımda 15 kattan çok farklı görünür.
EV/Satışlar
İşletme değerinin (EV) yıllık gelire bölünmesi. FAVÖK'ün negatif veya çarpık olduğu kâr öncesi şirketler için kullanışlıdır. Teknoloji, biyoteknoloji ve erken aşama büyüme şirketlerinde yaygın olarak uygulanır.
Formül: EV / Gelir
Yüksek bir EV/Satış oranı, piyasanın güçlü gelecek büyümesi beklediğini gösterir. Düşük bir oran, düşük değerlemeyi gösterebilir; ya da yapısal düşüşteki bir işletmeyi. Bağlam önemlidir.
Her iki çarpan da pay olarak işletme değeri hesaplamasını kullanır, çünkü EV, yalnızca öz sermayeyi değil toplam firma değerini de yansıtır. Bunun yerine piyasa değerini kullanmak, kaldıraçlı şirketler için çarpık sonuçlar üretir.
İşletme Değeri Negatif Olabilir mi?
Bu durum genellikle, bir iş kolunu satan, büyük bir sigorta tazminatı alan ya da hisse senedi dibe vururken nakit birikimini elinde tutan, değer kaybetmiş küçük sermayeli şirketlerde görülür. Peki işletme değeri sağlıklı bir şirkette negatif olabilir mi? Neredeyse hiç; tanım gereği bu bir kırmızı bayraktır. Piyasa, işletmenin kendisinin değersiz olduğunu, tek değerli şeyin ise nakit olduğunu gösteriyor.
Örnek:
-
Piyasa Değeri: 80 milyon $
-
Toplam Borç: 10 milyon $
-
Nakit: 200 milyon $
İşletme Değeri (EV) = 80 milyon $ + 10 milyon $ − 200 milyon $ = −110 milyon $
Negatif bir işletme değeri (EV) otomatik olarak "satın al" anlamına gelmez. Genellikle piyasanın zaten fiyatladığı operasyonel sorunları, nakit yakımını veya yapısal problemleri işaret eder. Bazı değer yatırımcıları özellikle negatif işletme değeri (EV) durumlarını derin değer fırsatları olarak tarar; ancak detaylı inceleme şarttır.
Potansiyel Dezavantajlar ve Sınırlamalar
Hiçbir metrik mükemmel değildir. İşletme değerinin, ciddi her analistin ona güvenmeden önce anlaması gereken kör noktaları vardır.
-
Anlık görüntü: İşletme değeri (EV), günlük olarak dalgalanan mevcut piyasa değerini kullanır. Pazartesi hesaplanan bir işletme değeri (EV), hisse senedi önemli ölçüde hareket ederse Cuma gününe kadar çok farklı görünebilir.
-
Bilanço dışı yükümlülükler: Operasyonel kiralamalar, emeklilik yükümlülükleri ve koşullu borçlar, standart borç rakamında görünmeyebilir; bu da gerçek işletme (EV) değerini olduğundan az gösterir.
-
Nakit kalitesi önemlidir: Tüm nakit serbestçe kullanılabilir değildir. Bir kısmı yurt dışındaki bağlı şirketlerde tutulmakta ya da operasyonel amaçlar için ayrılmıştır. Tüm nakit tutarları erişilebilir olarak değerlendirmek, düşülen miktarı olduğundan fazla gösterebilir.
-
Sektör çarpıklıkları: Finansal şirketler (bankalar, sigortacılar), temelden farklı bilanço yapılarına sahiptir. Standart işletme değeri (EV) hesaplamaları düzgün bir şekilde uygulanamaz.
-
Gelecekteki sermaye harcamalarını göz ardı eder: EV/FAVÖK geçmiş performansa odaklanır. Ağır gelecek sermaye gereksinimleri çarpanda görünmez, bu da sermaye yoğun işletmelerin olduklarından daha ucuz görünmesine neden olabilir.
İşletme değeri örnek analizini birçok araçtan biri olarak kullanın. Tam bir resim için işletme değeri (EV) çarpanlarını serbest nakit akışı analizi, bilanço kalite kontrolleri ve niteliksel işletme değerlendirmesiyle birleştirin.
Vedi di più:Knowledge baseLearning