Sharpe Oranı Nedir
İki yatırımcı yılı %20'lik kazançla tamamladı. Aynı sayı, ancak hikâyeleri birbirinden çok farklı. Birisi bunu, düzinelerce küçük ama istikrarlı kazançla başardı. Diğeri ise oraya ulaşmak için üç kez neredeyse tamamen hesabını sıfırlıyordu. Hangi hesabı yönetmeyi tercih ederdiniz? Sharpe oranı, bu iki durumu birbirinden ayıran bir metriktir ve getiri ile oynaklığı aynı ölçeğe yerleştirerek karşılaştırmanın objektif olmasını sağlar. Çoğu yatırımcı bir noktada bu oranla karşılaşır, başını sallayarak onaylar, sonra da yine getirilere bakmaya devam eder. Bu bir hatadır. Bu sayının neyi ölçtüğünü ve hangi noktalarda yetersiz kaldığını gerçekten anladığınızda, strateji sonuçlarını çok farklı bir bakış açısıyla değerlendirmeye başlarsınız.

Sharpe Oranı Nedir?
1966 yılında ekonomist William Sharpe tarafından geliştirilen bu oran, tek bir şeyi ortaya koyar: Bir stratejinin üstlendiği her birim risk karşılığında ne kadar getiri sağladığını. Bu, brüt getiri değildir. Yüzde kazanç da değildir. Oynaklık birimi başına getiridir.
Gerçek sermayenizi riske atmadan stratejinizi test etmek ister misiniz? Ücretsiz bir demo hesabı açın ve 100'den fazla varlıkta elde ettiğiniz sonuçları takip edin.
Demo Hesap Açİşte temel fark budur. Aylık sonuçları oldukça istikrarlı olan ve %15 getiri sağlayan bir strateji, şiddetli dalgalanmalarla %15 getiri sağlayan bir stratejiden çok daha yüksek puan alır. Her ikisi de aynı yıllık rakama ulaşır. Bunlardan sadece bir tanesi, yatırımcının bu noktaya ulaşabilmesi için korkutucu değer kayıplarını yaşamasını gerektirdi. Bu oran, söz konusu farkı tek bir rakamla gözle görülür hale getiriyor.
Yatırımcılar ve portföy yöneticileri, fon raporlamasında, geriye dönük testlerde, strateji karşılaştırmalarında ve hangi sinyalleri takip edeceklerini belirlerken bunu sürekli olarak kullanırlar. Bu rakam, mutlak getirinin etkileyici olup olmadığını göstermez. Bu, o geri dönüşe giden yolculuğun, yaşanan tüm çalkantılara değip değmediğini gösterir. Bu tamamen farklı bir sorudur ve sermayenin nasıl dağıtılacağına dair günlük karar verme süreçleri açısından muhtemelen daha yararlı olan sorudur.
Gerçek para yatırmadan önce bir stratejiyi Pocket Option demo hesabında denemek, sermayenizi riske atmadan anlamlı oranları, gerçek işlem sonuçlarını ve gerçek farkları hesaplamak için gerekli performans verilerini elde etmenizi sağlar.
Yatırımcılar Neden Sharpe Oranını Kullanır
Sharpe oranı formülünün pratikteki önemi, tek bir tekrarlanan soruna indirgenebilir ve bu da ham getiri karşılaştırmalarının yanıltıcı olduğudur. Eğer biri size kendi sisteminin geçen yıl %30 getiri sağladığını söylerse, verilebilecek tek mantıklı yanıt, sistemin ne kadar oynaklık gösterdiğini sormaktır. Sorunsuz ve istikrarlı bir performansla elde edilen %30'luk kazanç, yıl içinde %45'lik bir değer kaybını atlatmayı gerektiren %30'luk kazançtan tamamen farklıdır. Bu oran, her ikisini de tek bir karşılaştırılabilir sayıya dönüştürür.
Yatırımcılar bunu çeşitli özel şekillerde kullanır:
-
Stratejileri karşılaştırma: Benzer getiri oranlarına sahip iki yaklaşım, oynaklık devreye girdiğinde genellikle birbirinden çok farklı görünür. Bu oran, bu karşılaştırmanın adil bir şekilde yapılmasını sağlar.
-
Sinyal sağlayıcılarını değerlendirme: 6 ay boyunca güçlü getiri gösteren bir yatırım aracı, size neredeyse hiçbir şey ifade etmez. 3 yıl boyunca makul bir getiri oranıyla elde edilen aynı getiri, gerçekten de yararlı bir veridir.
-
Geriye dönük testleri denetleme: Eğriye uydurma stratejileri, geçmiş verilere göre alışılmadık derecede yüksek oranlar ortaya koyma eğilimindedir; ancak bu oranlar gerçek işlemlerde çöker. Bir geriye dönük testte şüphe uyandıracak kadar yüksek bir rakam, araştırılmaya değer bir uyarı işaretidir.
-
Portföy oluşturma: Kabul edilebilir bireysel oranlara sahip ve aralarında düşük korelasyon bulunan iki varlığın birleştirilmesi, genellikle her bir varlığın tek başına sağladığından daha yüksek bir portföy getirisi sağlar. Bu, çeşitlendirmenin arkasındaki temel mekanizmalardan biridir.
Risk Uyarısı: Yatırım, sermaye kaybı açısından önemli bir risk barındırır. Bu makale yalnızca eğitim amaçlıdır ve finansal tavsiye niteliği taşımaz. Herhangi bir yatırım kararı vermeden önce mutlaka kendi araştırmanızı yapın ve risk düzeyinizi değerlendirin.
Sharpe Oranı Formülü
Sharpe oranı hesaplamasının işleyişi, üç aşamalı basit bir hesaplamaya dayanır:
Sharpe Oranı = (Rp − Rf) / Op
| Bileşen | Uygulamada Ne Anlama Gelir |
|---|---|
| Rp (Portföy Getirisi) | Ölçümlenen stratejinin veya portföyün yıllık getirisi. Bu, söz konusu dönemdeki toplam kâr olup, yıllık rakam olarak ifade edilmiştir. |
| Rf (Risksiz Oran) | Genellikle kısa vadeli devlet tahvilleri gibi tamamen güvenli bir yatırımdan elde edilebilecek getiri. Bu, sıfır piyasa riski gerektiren temel getiriyi temsil eder. |
| Op (Standart Sapma) | Fazla getirilerin yıllık standart sapması. Bu gösterge, aylık veya haftalık getirilerin ortalamadan ne kadar saptığını ölçerek oynaklığı yansıtır. |
Pay, getirinin kolay kısmını, yani herkesin devlet tahvillerine yatırım yaparak elde edebileceği kısmı hariç tutar. Geriye kalan, piyasa riskini üstlenerek elde edilen gerçek katma değerdir. Ardından payda, bu sayıyı yolculuğun ne kadar sarsıntılı olduğuna göre düzeltir. Birini diğerine bölerseniz, verimliliğin net bir ölçüsünü elde edersiniz.
Sharpe Oranı Nasıl Hesaplanır?
Sharpe oranının anlamı, somut bir örnek üzerinden netlik kazanır. İşte farklı özelliklere sahip iki gerçek dünya tarzı strateji:
Strateji A: Güvenli trend sistemi
-
Yıllık getiri (Rp): %16
-
Risksiz oran (Rf): %4
-
Standart sapma (Op): %9
Hesaplama adımları:
-
Fazla getiri: %16 − %4 = %12
-
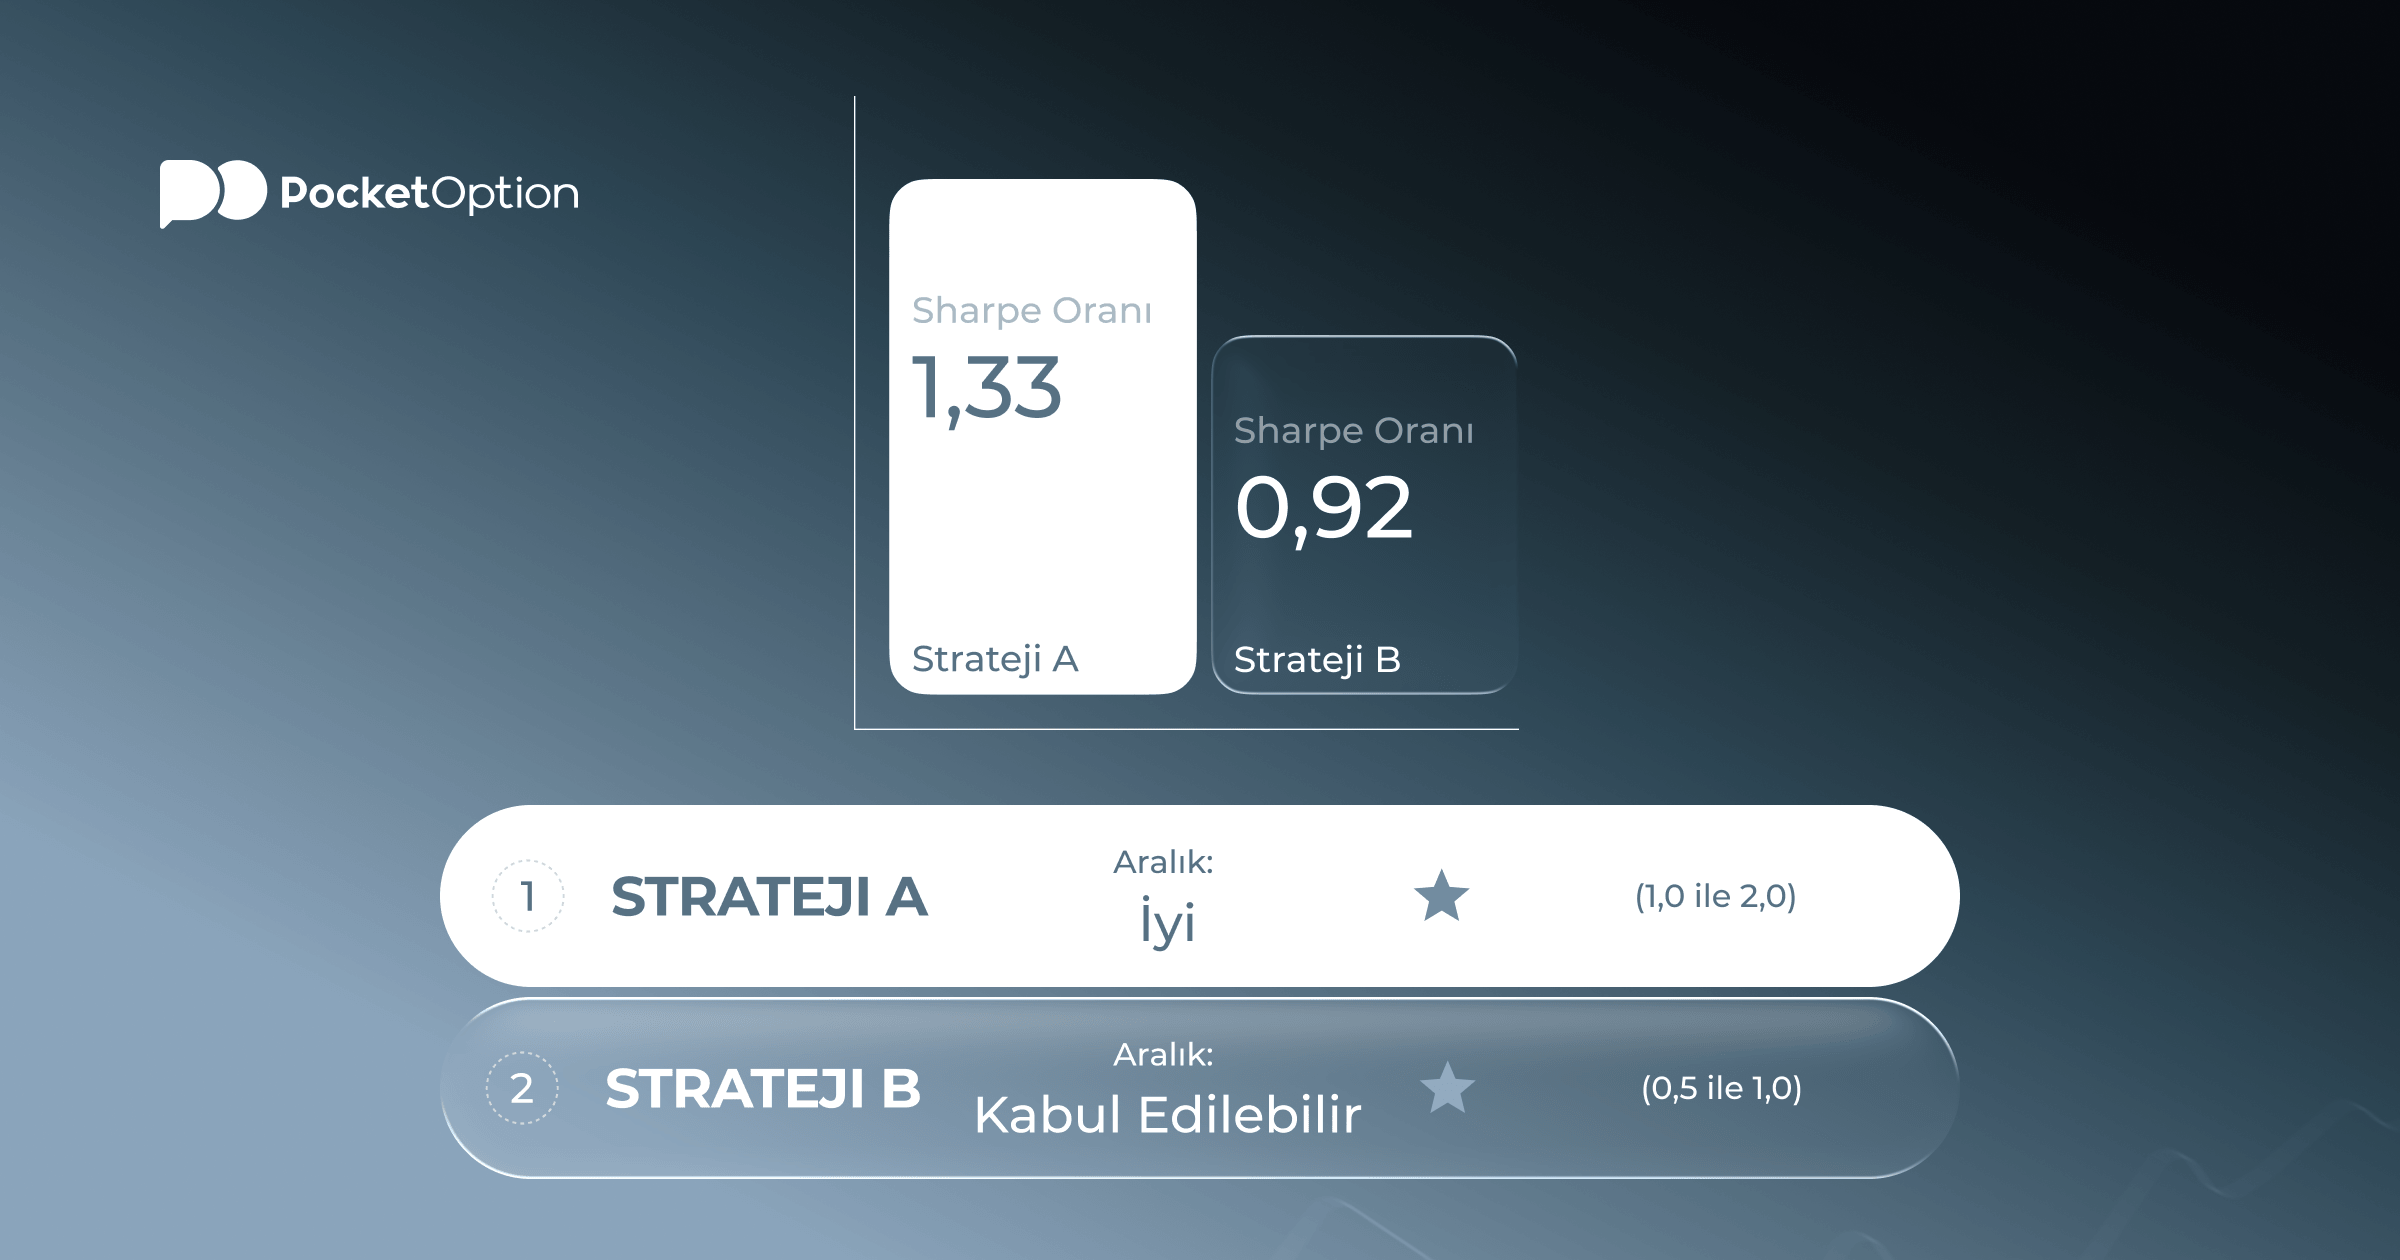
Oynaklığa böl: %12 / %9 = 1,33
Strateji A sonucu: 1,33
Strateji B: Agresif momentum sistemi
-
Yıllık getiri (Rp): %28
-
Risksiz oran (Rf): %4
-
Standart sapma (Op): %26
Hesaplama adımları:
-
Fazla getiri: %28 − %4 = %24
-
Oynaklığa böl: %24 / %26 = 0,92
Strateji B sonucu: 0,92
Strateji B, ham getirinin neredeyse iki katını sağladı. Risk ayarlaması yapıldığında, Strateji A'ya kıyasla önemli ölçüde daha düşük bir performans sergiledi. Riski dikkatli bir şekilde yöneten bir yatırımcı için, özellikle de gerçek parayla işlem yaparken ve değer düşüşlerine karşı gerçek duygusal tepkiler sergilendiğinde, getiri daha düşük görünse de Strateji A daha sağlam bir tercihtir.
İyi Bir Sharpe Oranı Nedir?
İyi bir Sharpe oranının ne olduğunu anlamak için bir referans çerçevesi gereklidir. Bu aralıklar yaygın olarak kullanılmaktadır, ancak bağlam her zaman önemlidir:
| Oran Değeri | Genellikle Ne Anlama Gelir |
|---|---|
| 0'ın altında | Risk ayarlamalı negatif getiri. Oynaklık dikkate alındığında, strateji risksiz oranla karşılaştırıldığında değer kaybetti. |
| 0,0 ile 0,5 arası | Zayıf. Getiriler, söz konusu riski yeterince telafi etmemektedir. |
| 0,5 ile 1,0 arası | Kabul edilebilir. Olağanüstü değil, ancak birçok aktif strateji için makul bir seviyede. |
| 1,0 ile 2,0 arası | İyi. Sağlam bir verimlilik; ancak bunu uzun yıllar boyunca sürdürmek nispeten zordur. |
| 2,0 ile 3,0 arası | Çok güçlü. Canlı işlemlerde nadir görülür; geriye dönük testlerde daha sık rastlanır, bu da dikkatli bir incelemeyi gerektirir. |
| 3,0'ın üzerinde | İstisnai veya mükemmel. Neredeyse her zaman gerçek bir örnekle açıklanması gerekir. |
Profesyonel fon yöneticileri, genellikle çok yıllık zaman dilimlerinde %0,5 ile %1,5 arasında getiri elde ederler. 1,0'ın üzerinde sabit bir şekilde seyreden perakende stratejileri, oynaklık düzeylerine kıyasla iyi bir performans sergiler. Bir geriye dönük testte 2,0'ın üzerindeki değerler yakından incelenmelidir; zira geçmiş verilere aşırı uyum, bunun en yaygın nedenidir.
Sharpe Oranı ve Diğer Risk Metrikleri
Sharpe oranı tanım formülü, riske göre ayarlanmış performansı değerlendirmek için tek yol değildir ve her zaman en iyi seçenek de değildir. Standart hesaplamadaki belirli sorunları gidermek için iki alternatif bulunmaktadır:
| Metrik | Risk Paydası | Temel Kullanım Alanı | Sharpe'a Göre Temel Avantajı |
|---|---|---|---|
| Sharpe Oranı | Toplam oynaklık (yukarı ve aşağı yönlü) | Genel strateji karşılaştırması | Yaygın olarak anlaşılır, hesaplaması ve karşılaştırması kolaydır |
| Sortino Oranı | Yalnızca aşağı yönlü oynaklık | Büyük pozitif uç değerler içeren stratejiler | Standart sapmayı artıran kârlı ayları olumsuz etkilemez |
| Treynor Oranı | Beta ve piyasa referans endeksi | Portföy performansı ve endeks karşılaştırması | Bir referans endeksle karşılaştırılarak değerlendirilen portföyler için daha uygun |
Sortino oranı gerçek bir sorunu çözer. Bir strateji zaman zaman çok yüksek kazançlı aylar ortaya çıkardığında, bu kazançlar standart sapmayı yukarı çekerek Sharpe oranını yapay olarak aşağı çeker. Sortino, getirilerin minimum eşik değerinin altına düştüğü ayları hesaba katmaktadır. Getiri dağılımları pozitif çarpık olan trend takip stratejileri için Sortino genellikle daha adil bir ölçüttür.
Treynor, salt yatırım stratejileri açısından daha az önem taşırken, geleneksel portföylerin değerlendirilmesinde daha yararlıdır. Standart sapmayı beta ile değiştirir; dolayısıyla toplam oynaklık yerine yalnızca sistematik riski yansıtır. Çoğu bireysel yatırımcı, Sharpe ve Sortino göstergelerini birincil araçları olarak kullanmaya devam ederek daha iyi sonuçlar elde eder.
Sınırlamaları ve Dezavantajları
Tek bir rakamla her şeyi tam olarak ifade etmek mümkün değildir. Bu oranın kör noktalarını anlamadan ona güvenen herkes, er ya da geç bir sürprizle karşılaşacaktır.
-
Gerçek piyasalarda getiriler normal dağılım göstermez. Bu formül, aylık kazanç ve kayıpların çan eğrisi şeklinde dağıldığını varsayar. Ancak bu durum öyle değildir. Çöküşler, matematiksel tahminlerden daha sık yaşanır. Bir strateji, bir uç olay aylarca süren kazançları bir anda silip süpürene kadar gayet kabul edilebilir bir oran gösterebilir.
-
İyi oynaklık ve kötü oynaklık aynı şekilde değerlendirilir. Stratejinin %25 değer kazandığı bir ay, %25 değer kaybettiği bir ay kadar standart sapmayı artırır. Bazı aylarda büyük kazançlar sağlayan, ancak geri kalan zamanlarda küçük kayıplar veren stratejiler, pratikte gerçekte olduklarından daha riskli görünür.
-
Kısa zaman aralıkları neredeyse hiçbir anlam ifade etmez. 12 aylık bir dönemde hesaplanan bir oran, neredeyse tamamen tek bir elverişli piyasa koşuluna bağlı olabilir. Güvenilirlik denilebilecek bir sonuç elde etmek için minimum üç yıl veya daha fazla süreye ait veriler gereklidir.
-
Düşüş eğilimleri gözle görülmez. Aynı yıllık getiri ve aynı standart sapmaya sahip iki strateji, birbirinden tamamen farklı değer kaybı serileri gösterebilir. Kayıplardan birkaç gün içinde toparlanmak mümkün olabilir. Ancak kendini toparlamak için altı ay boyunca su altında da kalınabilir. Bu oran, ikisi arasında ayrım yapamaz.
-
Risksiz oran çıktıyı değiştirir. Yüksek faiz oranlarının olduğu bir ortamda, aynı strateji, sıfıra yakın faiz oranlarının olduğu bir ortama kıyasla daha düşük bir oran ortaya çıkarır; oysa stratejide hiçbir şey değişmemiştir. Farklı oran rejimlerinde hesaplanan oranlar, düzeltme yapılmadan doğrudan karşılaştırılamaz.
Bunun pratikteki anlamı şudur: Sharpe oranı hesaplama yöntemini uygulayarak elde edilen sonuçların bir sonuç olarak değil, bir başlangıç noktası olarak kullanılması gerekir. İyi bir oran umut vericidir. Bu, maksimum değer kaybının, toparlanma süresinin, canlı verilerle geriye dönük test sonuçları arasındaki tutarlılığın ve performansın elde edildiği genel piyasa koşullarının incelenmesinin yerini almaz.
Ver más:Glossary