ความหมาย WACC ในการเงิน
เงินไม่มีคำว่าฟรี หากบริษัทต้องการสร้างโรงงานใหม่หรือซื้อคู่แข่ง ก็ต้องหาเงินสดจากที่ไหนสักแห่ง และผู้ที่จัดหาให้เองก็คาดหวังผลตอบแทนย้อนกลับ ผู้ถือหุ้นต้องการผลตอบแทน ผู้ให้กู้ต้องการดอกเบี้ย การนับรวมต้นทุนของแหล่งเงินทุนทุกแหล่ง ถ่วงน้ำหนักแต่ละแหล่งตามน้ำหนักสัดส่วนที่บริษัทพึ่งพา และผลลัพธ์ที่ได้ก็คือ WACC เมื่อคุณสังเกตเห็นได้จากเรดาร์ของคุณแล้ว คุณจะเห็นมันได้ทุกที่ ทั้งในการประเมินมูลค่า ในกรณีการลงทุน ตลอดจนในการตัดสินใจอนุมัติหรือยกเลิกโครงการ

ความหมายของ WACC
คนส่วนใหญ่ที่ยังไม่คุ้นเคยกับเรื่องการเงินมักพบคำย่อนี้มานานก่อนที่พวกเขาจะหยุดเพื่อถามหาความหมายของ WACC และสาระสำคัญท ี่ซ่อนอยู่จริง ๆ เมื่อสะกดออกมา ก็คือต้นทุนเฉลี่ยถ่วงน้ำหนักของเงินทุน หากตัดส่วนที่เป็นตำราเรียนออกไป แนวคิดก็จะชัดเจนขึ้น: โดยประมาณแล้วธุรกิจจ่ายเงินเท่าไรสำหรับค่าใช้จ่ายทั้งหมดในการดำเนินงาน ซึ่งนับรวมทั้งเงินทุนของผู้ถือหุ้นและเงินกู้ยืม
ทฤษฎีจะพาคุณก้าวไปได้ไกล นำแนวคิดเหล่านี้ไปทดลองในบัญชีฝึกที่ไม่มีแรงกดดันที่มีตลาดกว่า 100 แห่ง เงินเสมือนจริง ไม่มีอะไรต้องเสียในขณะที่คุณหาจุดยืน
เปิดบัญชีทดลองเหตุผลที่เรียกว่า "ถ่วงน้ำหนัก" เพราะแทบไม่มีธุรกิจใดที่ดำเนินงานด้วยทุนของผู้ถือหุ้นเพียงอย่างเดียวหรือหนี้เพียงอย่างเดียว พวกเขาจะคละกันเสมอ WACC ไม่ได้ใช้แค่ค่าเฉลี่ยของต้นทุนแบบคงที่ ระบบจะปรับขนาดแต่ละรายการให้สอดคล้องกับส่วนแบ่งของเงินทุนทั้งหมด จากนั้นจึงบีบอัดทั้งหมดให้เหลือเป็นเปอร์เซ็นต์เดียว
หากจะสรุป WACC ให้เข้าใจง่าย ๆ ก็คือ ผลตอบแทนขนาดเล็กที่สุดที่บริษัทสามารถได้รับจากโครงการต่าง ๆ โดยที่ทั้งผู้ให้กู้และผู้ถือหุ้นยังคงพึงพอใจ หากต่ำกว่าระดับนั้น มูลค่าก็จะลดลง แม้ว่างบกำไรขาดทุนจะยังคงแสดงผลกำไรอยู่ก็ตาม
ลองนึกภาพเป็นค่าเช่าที่บริษัทจ่ายสำหรับทุกดอลลาร์ที่นำไปลงทุน เงินบางส่วนมาจากเจ้าของ บ้างก็มาจากเจ้าหนี้ และแต่ละส่วนก็คิดอัตราของตัวเอง WACC คือต้นทุนรวมที่คำนวณได้เมื่อสิ้นเดือน
แท้จริงแล้วใครบ้างที่สนใจเรื่องนี้ นักวิเคราะห์ที่กำหนดราคาบริษัท ทีมการเงินที่เลือกโครงการเพื่อรับเงินทุน นักลงทุนที่ตรวจสอบว่าธุรกิจสามารถทำกำไรได้มากกว่าต้นทุนในการดำเนินงานหรือไม่ คุณอาจไม่เคยคำนวณด้วยตัวเองเลย แต่คุณก็จะยังคงพบผลลัพธ์นั้นอยู่ดี โดยซ่อนอยู่ภายในเป้าหมายราคาและการจัดอันดับที่คุณอ่าน
เรื่องแบบนี้จะเข้าใจได้ดีขึ้นเมื่อคุณได้เห็นตลาดกำหนดราคาความเสี่ยงด้วยตัวเอง แทนที่จะอ่านแต่เพียงข้อมูลเท่านั้น
บัญชีทดลองเทรดทำให้สิ่งนั้นง่ายขึ้น คุณจะได้เห็นว่าต้นทุนการกู้ยืม ผลตอบแทนที่คาดหวัง และราคาปัจจุบันส่งผลกระทบต่อกันอย่างไรโดยใช้เงินทุนเสมือนจริง ไม่ต้องใช้เงินจากกระเป๋าของคุณเองเลยแม้แต่น้อย
สูตร WACC
คุณจะไม่สามารถระบุได้อย่างแน่ชัดถึงความหมายของ WACC ในด้านการเงินได้หากไม่ศึกษาสูตรดังกล่าวอย่างถี่ถ้วนเสียก่อน อย่าให้สิ่งนี้ทำให้คุณกลัวไปเลยเพราะสูตรสามารถใช้งานได้ดีกว่าที่เขียนไว้มาก:
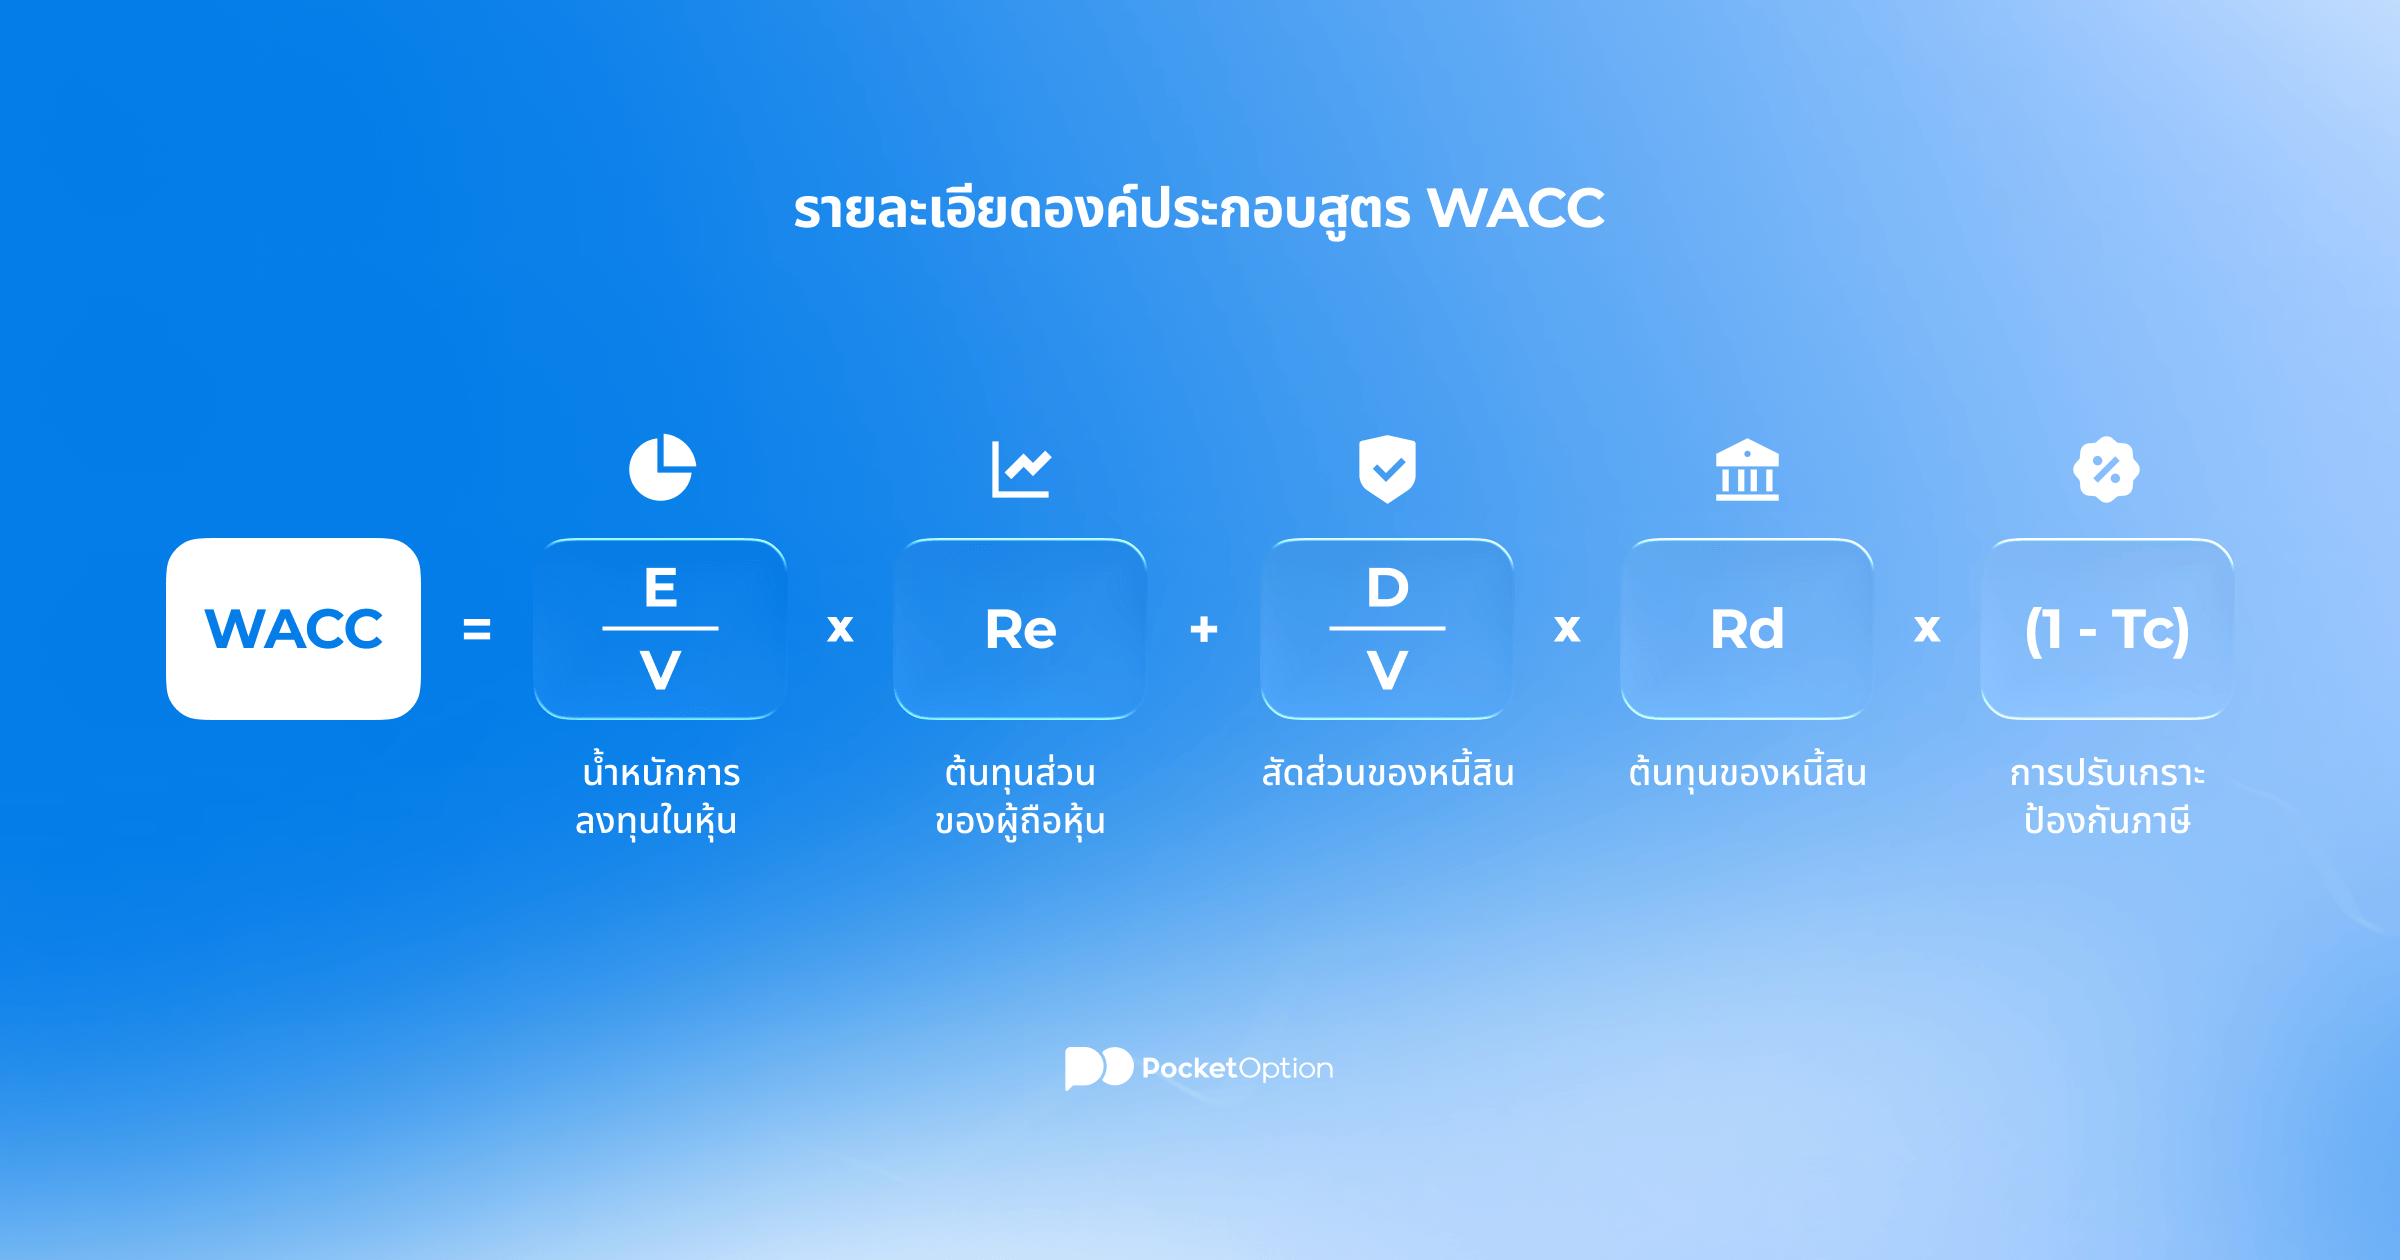
WACC = (E/V) × Re + (D/V) × Rd × (1 − Tc)
หกสัญลักษณ์เท่านั้น คำแปลสั้น ๆ ของแต่ละตัว:
|
สัญลักษณ์ |
ความหมาย |
|---|---|
|
E |
มูลค่าตลาดของส่วนทุน คือ มูลค่ารวมของหุ้นทั้งหมดของบริษัท |
|
D |
มูลค่าตลาดของหนี้สิน คือ จำนวนเงินทั้งหมดที่บริษัทเป็นหนี้จากการกู้ยืมต่าง ๆ |
|
V |
เงินทุนทั้งหมด ซึ่งก็คือการรวม E และ D |
|
Re |
ต้นทุนของส่วนของผู้ถือหุ้น คือ ผลตอบแทนที่ผู้ถือหุ้นต้องการสำหรับความเสี่ยงที่พวกเขารับไว้ |
|
Rd |
ต้นทุนของหนี้ คือ อัตราดอกเบี้ยที่แท้จริงที่บริษัทจ่ายสำหรับการกู้ยืมเงิน |
|
Tc |
อัตราภาษีนิติบุคคล ซึ่งช่วยลดต้นทุนที่แท้จริงของหนี้สินนั้นลงอย่างเงียบ ๆ |
ส่วนหาง (1 − Tc) คือ เกราะป้องกันภาษี และมันมีน้ำหนักมากกว่าที่คุณคาดคิด ดอกเบี้ยที่จ่ายสามารถนำไปหักลดหย่อนภาษีได้ ดังนั้น ต้นทุนจริงของการกู้ยืมจึงต่ำกว่าอัตราดอกเบี้ยที่ระบุไว้ ทั้งนี้ การจ่ายเงินปันผลให้แก่ผู้ถือหุ้นไม่ถือเป็นสิทธิพิเศษเช่นนั้น นั่นเป็นส่วนสำคัญที่ทำให้หนี้มักมีต้นทุนต่ำกว่าส่วนทุน และเหตุผลบริษัทที่ไม่มีหนี้เลยจึงไม่ได้รอบรู้โดยอัตโนมัติ การกู้ยืมในปริมาณที่เหมาะสมสามารถช่วยลดต้นทุนของเงินทุนโดยรวมลงได้
ข้อจำกัดความรับผิดชอบด้านความเสี่ยง: การเทรดมีความเสี่ยงสูงต่อการสูญเสียเงินทุน บทความนี้มีวัตถุประสงค์เพื่อการศึกษาเท่านั้น และไม่ถือเป็นคำแนะนำทางการเงิน โปรดทำการศึกษาหาข้อมูลด้วยตัวเองและพิจารณาความสามารถในการรับความเสี่ยงของคุณก่อนตัดสินใจเทรดใดๆ เสมอ
วิธีคำนวณ WACC
การคำนวณหาค่า WACC ของบริษัทใดบริษัทหนึ่งนั้น โดยพื้นฐานแล้วเป็นกระบวนการห้าขั้นตอน การคำนวณเป็นเรื่องง่าย การได้ข้อมูลที่ถูกต้องต่างหากที่ยาก
-
วัดเงินทุน ดึงมูลค่าตลาดของส่วนทุน (E) และหนี้ (D) แล้วบวกทั้งสองเพื่อได้เงินทุนทั้งหมด (V)
-
หาน้ำหนัก หาร E ด้วย V แล้วหาร D ด้วย V ตัวเลขสองตัวนั้นจะบอกจำนวนเงินทุนที่มาจากแต่ละฝั่ง
-
ประมาณต้นทุนของส่วนของผู้ถือหุ้น (Re) นักวิเคราะห์ส่วนใหญ่ใช้โมเดล CAPM ในส่วนนี้ โดยสร้าง Re จากอัตราผลตอบแทนแบบไร้ความเสี่ยง เบต้าของหุ้น และผลตอบแทนตลาดที่คาดหวัง
-
ประมาณต้นทุนของหนี้ (Rd) นำอัตราเฉลี่ยของเงินกู้และพันธบัตรของบริษัทมาคำนวณ แล้วหักลบด้วย (1 − Tc) เพื่อคำนวณหาเกราะป้องกันภาษี
-
รวมเข้าด้วยกัน คูณต้นทุนแต่ละส่วนด้วยน้ำหนัก บวกทั้งสอง เพื่อให้ได้ WACC ของคุณ
การป้อนข้อมูลถูกต้องจะทำให้ได้ผลรวมภายในไม่กี่วินาที การประมาณการที่อยู่เบื้องหลังข้อมูลป้อนเข้าเหล่านั้น คือส่วนที่นักวิเคราะห์แสดงความสามารถอย่างแท้จริง
ตัวอย่างการคำนวณ WACC
ขอทบทวนสั้น ๆ ถึงตัวย่อของ WACC ซึ่งก็คือต้นทุนเฉลี่ยถ่วงน้ำหนักของเงินทุน จากนั้นเราจะไปดูตัวเลขกันเลย ลองนึกภาพบริษัทแห่งหนึ่งที่ได้รับเงินทุน 600 ล้านดอลลาร์จากส่วนของผู้ถือหุ้น และ 400 ล้านดอลลาร์จากหนี้สิน เงินทุนทั้งหมด 1 พันล้านดอลลาร์ ข้อมูลที่ใช้:
-
ต้นทุนส่วนของผู้ถือหุ้น (Re): 9%
-
ต้นทุนหนี้สิน (Rd): 5%
-
อัตราภาษีนิติบุคคล (Tc): 25%
เริ่มต้นด้วยการคำนวณน้ำหนัก ส่วนของผู้ถือหุ้น คือ 600/1000 ดังนั้นได้ 0.6 หนี้สิน คือ 400/1000 ดังนั้นได้ 0.4 นำทั้งหมดใส่ในสูตร:
WACC = (0.6 × 9%) + (0.4 × 5% × 0.75)
WACC = 5.4% + 1.5%
WACC = 6.9%
ให้อ่านค่าดังกล่าวเป็นเกณฑ์ โครงการใหม่จะต้องผ่านเกณฑ์ 6.9% จึงจะคุ้มค่าแก่การดำเนินการ ผลตอบแทน 6% ดูเหมือนจะดีเมื่อพิจารณาเพียงลำพัง แต่ในความเป็นจริงแล้วทำให้ผู้ถือหุ้นและเจ้าหนี้อยู่ในสถานะที่แย่ลงกว่าเดิมอย่างเงียบ ๆ
สัดส่วนของเงินทุนหรือโครงสร้างเงินทุนจึงมีบทบาทสำคัญมากในที่นี้ หากพึ่งพาหนี้สินที่ถูกและมีเกราะป้องกันภาษีมากขึ้น WACC จะลดลง ซึ่งทำให้เกณฑ์สำหรับทุกโครงการต่ำกว่าเดิม แต่หากพึ่งพามากเกินไป ผู้ให้กู้จะกังวล อัตราดอกเบี้ยจะสูงขึ้น และต้นทุนก็จะค่อย ๆ เพิ่มขึ้นอีก การหาจุดสมดุลระหว่างแรงกดดันทั้งสองนี้คือครึ่งหนึ่งของสิ่งที่ทีมการเงินขององค์กรทำในแต่ละวัน
เหตุผลที่ WACC มีความสำคัญ
การรู้ว่าสูตร WACC คืออะไรนั้นเป็นเรื่องหนึ่ง การดูว่าตัวเลขนั้นจะส่งผลกระทบจริง ๆ ตรงไหนเป็นอีกเรื่องหนึ่ง การใช้งานทั้งสามแบบนี้ยังคงปรากฏขึ้นซ้ำ ๆ ในการทำงานจริง
การประเมินมูลค่ามาเป็นอันดับแรก ในแบบจำลองกระแสเงินสดคิดลด (DCF) WACC คืออัตราที่ลดทอนกระแสเงินสดในอนาคตให้กลับไปเหลือมูลค่าเท่ากับปัจจุบัน ลดอัตราลงและการประเมินมูลค่าจะพุ่งสูงขึ้น เพิ่มอัตราขึ้นและการประเมินมูลค่าจะลดลง ซึ่งเป็นวิธีที่นักวิเคราะห์สองคนคำนวณกระแสเงินสดได้เหมือนกัน แต่ผลลัพธ์กลับแตกต่างกันอย่างสิ้นเชิง เพราะพวกเขาไม่เคยตกลงกันเรื่องอัตรา
จากนั้นก็มีการตัดสินใจเกี่ยวกับโครงการ บริษัทต่าง ๆ ใช้ WACC เป็นเกณฑ์ หากผ่านเกณฑ์ โครงการนั้นก็คุ้มค่าที่จะติดตาม แต่หากไม่ผ่าน โครงการนั้นก็สูญเสียมูลค่าออกไปเรื่อย ๆ ไม่ว่าการนำเสนอจะฟังดูดีแค่ไหนก็ตาม การใช้งานประการที่สามคือประเด็นเรื่องเงินทุน ซึ่งเป็นการชั่งน้ำหนักระหว่างหนี้สินและส่วนของผู้ถือหุ้นเพื่อตัดสินใจว่าบริษัทควรมีแต่ละส่วนเท่าไร
ย้อนกลับมาที่บริษัทที่มี 6.9% ของเราสักครู่ มีสองโครงการที่ต้องพิจารณา โครงการหนึ่งคาดการณ์ไว้ที่ 8% และอีกโครงการที่ 5% โครงการ 8% ผ่านเกณฑ์และสร้างมูลค่า โครงการ 5% ทำกำไรได้แต่ยังคงทำลายมูลค่าอยู่ดี เพราะไม่เคยครอบคลุมต้นทุนของเงินทุนตนเองได้ เมื่อมองเผิน ๆ ทั้งสองดูเหมือนจะเป็นผลลัพธ์ที่ดี มีเพียง WACC เท่านั้นที่ระบุว่าหนึ่งในนั้นเป็นข้อผิดพลาด ซึ่งเป็นกับดักประเภทหนึ่งที่ดูเหมือนจะเป็นกำไรจนกระทั่งคุณคำนวณเลขเสร็จ
ข้อจำกัดของ WACC
แม้ว่า WACC จะมีประโยชน์ในหลายด้าน แต่ก็ขึ้นอยู่กับการประมาณการจำนวนมาก ซึ่งถือเป็นจุดอ่อน นั่นจึงเป็นเหตุผลที่ไม่มีคำตอบชัดเจนว่า WACC ที่ดีคือเท่าไร เปลี่ยนคนที่คำนวณและข้อมูลที่ใช้ก็จะเปลี่ยนตามไปด้วย
ต้นทุนส่วนของผู้ถือหุ้นเป็นข้อมูลที่ไม่แน่นอนที่สุดอย่างเห็นได้ชัด โดยปกติจะได้มาจาก CAPM ซึ่งอาศัยค่าเบต้าและผลตอบแทนตลาดที่สมมติขึ้น ซึ่งทั้งสองใกล้เคียงกับการเดามากกว่าข้อเท็จจริง เมื่อปรับเปลี่ยนเล็กน้อยแล้วค่า WACC สุดท้ายก็จะเคลื่อนไหวตามไปด้วย สูตรนี้ยังสมมติว่าบริษัทจะรักษาสัดส่วนหนี้สินต่อส่วนของผู้ถือหุ้นเท่าเดิมตลอดไป ซึ่งแทบจะไม่เกิดขึ้นจริง
ช่องว่างอื่น ๆ ก็สะสมเพิ่มขึ้นเช่นกัน มูลค่าตลาดเปลี่ยนแปลงทุกวัน ดังนั้น WACC ใด ๆ ก็เป็นเพียงภาพถ่ายในช่วงเวลาหนึ่งเท่านั้นจริง ๆ นอกจากนี้ สูตรดังกล่าวยังใช้อัตราเดียวทั่วทั้งบริษัทกับทุกโครงการ แม้ว่าการลงทุนใหม่ที่มีความเสี่ยงสูงและเห็นได้อย่างชัดเจนว่าธุรกิจหลักที่มั่นคงไม่ได้มีความเสี่ยงเท่ากัน และการได้ตัวเลขที่แม่นยำก็กลายเป็นเรื่องยุ่งยากอย่างรวดเร็วสำหรับบริษัทเอกชนที่ไม่มีราคาหุ้นให้อ้างอิง
ยังมีข้อจำกัดด้านเวลาอีกด้วย ตัวเลขนี้อาศัยมูลค่าตลาดและอัตราราคาในปัจจุบัน ดังนั้นการเปลี่ยนแปลงอัตราสองสามครั้งก็อาจทำให้คุณได้ WACC ที่แตกต่างกันมากในไตรมาสหน้า แม้ว่าธุรกิจจะไม่มีอะไรเปลี่ยนแปลงก็ตาม ดังนั้น ควรพิจารณาว่าเป็นเพียงการประมาณการอย่างมีเหตุผล ไม่ใช่ข้อเท็จจริงที่แน่นอน ตลอดจนควรตรวจสอบข้อมูลอื่น ๆ เพิ่มเติมก่อนที่จะเชื่อถือการประเมินมูลค่าใด ๆ ที่ปรากฏข้างต้น
ดูเพิ่มเติม:News & EventsData