อธิบายเกี่ยวกับ Sharpe Ratio
นักเทรดสองคนจบปีด้วยผลกำไร 20% ตัวเลขเดียวกัน แต่เรื่องราวแตกต่างกันมาก คนหนึ่งสร้างผลตอบแทนนั้นจากการชนะเล็กน้อยอย่างสม่ำเสมอหลายสิบครั้ง อีกคนรอดจากการเกือบล้างพอร์ตถึงสามครั้งเพื่อไปถึงจุดนั้น คุณอยากบริหารบัญชีไหนมากกว่ากัน? Sharpe Ratio คือ ตัวชี้วัดที่แยกแยะสองสถานการณ์นี้ออกจากกัน โดยนำผลตอบแทนและความผันผวนมาอยู่บนมาตราส่วนเดียวกัน เพื่อให้การเปรียบเทียบเป็นไปอย่างตรงไปตรงมา นักเทรดส่วนใหญ่เคยพบกับอัตราส่วนนี้ในบางจุด บ้างก็พยักหน้าเห็นด้วย แล้วก็ย้อนกลับไปดูแต่ผลตอบแทน นั่นเป็นความผิดพลาด เมื่อคุณเข้าใจอย่างแท้จริงว่าตัวเลขนี้วัดอะไรและจุดอ่อนอยู่ที่ไหน คุณจะเริ่มอ่านผลลัพธ์ของกลยุทธ์ต่าง ๆ ด้วยมุมมองที่แตกต่างออกไปมาก

Sharpe Ratio คืออะไร
Sharpe Ratio พัฒนาโดยนักเศรษฐศาสตร์ William Sharpe ในปี 1966 โดยอัตราส่วนนี้จับใจความสำคัญเพียงอย่างเดียว: มูลค่าที่กลยุทธ์สร้างผลตอบแทนได้สำหรับแต่ละหน่วยความเสี่ยงที่รับไว้ ไม่ใช่ผลตอบแทนรวม ไม่ใช่เปอร์เซ็นต์กำไร แต่คือผลตอบแทนต่อหนึ่งหน่วยความผันผวน
ต้องการทดสอบกลยุทธ์ของคุณโดยไม่เสี่ยงเงินทุนจริงหรือไม่ เปิดบัญชีทดลองฟรีและติดตามผลลัพธ์ของคุณในสินทรัพย์กว่า 100 รายการ
เปิดบัญชีทดลองนี่คือความแตกต่างที่สำคัญ กลยุทธ์ที่ทำกำไรได้ 15% พร้อมผลลัพธ์รายเดือนที่มั่นคงมากจะได้คะแนนสูงกว่ากลยุทธ์ที่ทำกำไรได้ 15% ผ่านความผันผวนรุนแรงมาก ทั้งคู่ได้ตัวเลขรายปีเท่ากัน แต่มีเพียงกลยุทธ์เดียวที่นักเทรดต้องนั่งทนกับระดับผลตอบแทนขาดทุนสะสมที่น่าหวาดกลัวเพื่อไปถึงจุดนั้น อัตราส่วนนี้ทำให้เห็นความแตกต่างนั้นได้ในตัวเลขเดียว
นักเทรดและผู้จัดการพอร์ตการลงทุนใช้มันอย่างต่อเนื่อง ทั้งในการรายงานกองทุน การทดสอบย้อนหลัง การเปรียบเทียบกลยุทธ์ และการเลือกลักษณะสัญญาณที่จะติดตาม ตัวเลขนี้ไม่ได้บอกคุณว่าผลตอบแทนที่เป็นบวกในทุกสภาวะตลาดนั้นน่าประทับใจหรือไม่ แต่บอกคุณว่าการเดินทางสู่ผลตอบแทนนั้นคุ้มค่ากับความผันผวนที่เกิดขึ้นหรือไม่ นั่นเป็นคำถามที่แตกต่างกันโดยสิ้นเชิง และอาจเป็นคำถามที่มีประโยชน์มากกว่าสำหรับการตัดสินใจในแต่ละวันเกี่ยวกับการจัดสรรเงินทุน
การทดสอบกลยุทธ์ผ่านบัญชีทดลองของ Pocket Optionก่อนที่จะลงทุนด้วยเงินจริงจะให้ข้อมูลประสิทธิภาพที่จำเป็นสำหรับคำนวณอัตราส่วนที่สำคัญ ทั้งการจับคู่คำสั่งจริง สเปรดจริง โดยปราศจากความเสี่ยงต่อเงินทุน
เหตุผลที่นักเทรดใช้ Sharpe Ratio
เหตุผลเชิงปฏิบัติสำหรับสูตร Sharpe Ratio มาจากปัญหาหนึ่งที่เกิดเป็นประจำ: การเปรียบเทียบผลตอบแทนดิบนั้นทำให้เข้าใจผิด หากมีคนบอกคุณว่าระบบของพวกเขาทำกำไรได้ 30% เมื่อปีที่แล้ว คำตอบที่สมเหตุสมผลเพียงอย่างเดียวคือถามถึงระดับความผันผวนที่เกิดขึ้น กำไร 30% ที่สร้างขึ้นจากผลการดำเนินงานที่ราบรื่นและสม่ำเสมอนั้นแตกต่างอย่างสิ้นเชิงจาก 30% ที่ต้องรอดจากภาวะผลตอบแทนขาดทุนสะสมสูงสุดภายในปีถึง 45% อัตราส่วนนี้แปลงทั้งสองอย่างให้เป็นตัวเลขที่เปรียบเทียบได้เพียงตัวเดียว
นักเทรดใช้ตัวเลขในหลายวิธีที่เฉพาะเจาะจง:
การเปรียบเทียบกลยุทธ์: สองแนวทางที่มีผลตอบแทนใกล้เคียงกันมักดูแตกต่างกันมากเมื่อนำความผันผวนเข้ามาพิจารณา อัตราส่วนนี้บังคับให้การเปรียบเทียบเกิดขึ้นอย่างยุติธรรม
การประเมินผู้ให้บริการสัญญาณ: ผู้ให้บริการที่แสดงผลตอบแทนที่โดดเด่นในช่วง 6 เดือนแทบไม่ได้บอกอะไรคุณเลย ผลตอบแทนเดียวกันในช่วง 3 ปีพร้อมอัตราส่วนที่ดีพอสมควรคือส่วนข้อมูลที่มีประโยชน์อย่างแท้จริง
การตรวจสอบการทดสอบย้อนหลัง: กลยุทธ์ที่ปรับให้เข้ากับข้อมูลในอดีตมักสร้างอัตราส่วนที่สูงผิดปกติในข้อมูลประวัติซึ่งพังทลายในการเทรดจริง ตัวเลขที่สูงอย่างน่าสงสัยในการทดสอบย้อนหลังเป็นสัญญาณเตือนที่ควรตรวจสอบ
การสร้างพอร์ตการลงทุน: การรวมสินทรัพย์สองรายการที่มีอัตราส่วนรายบุคคลที่ยอมรับได้และมีความสัมพันธ์ต่ำระหว่างกันมักสร้างอัตราส่วนพอร์ตการลงทุนที่สูงกว่าสินทรัพย์แต่ละรายการ นี่คือกลไกหลักอย่างหนึ่งที่อยู่เบื้องหลังการกระจายความเสี่ยง
ข้อจำกัดความรับผิดชอบด้านความเสี่ยง: การเทรดมีความเสี่ยงสูงต่อการสูญเสียเงินทุน บทความนี้มีวัตถุประสงค์เพื่อการศึกษาเท่านั้น และไม่ถือเป็นคำแนะนำทางการเงิน โปรดทำการศึกษาหาข้อมูลด้วยตัวเองและพิจารณาความสามารถในการรับความเสี่ยงของคุณก่อนตัดสินใจเทรดใดๆ เสมอ
สูตร Sharpe Ratio
กลไกเกี่ยวกับความหมายของ Sharpe Ratio อยู่ในการคำนวณสามส่วนที่เรียบง่าย:
Sharpe Ratio = (Rp − Rf) / Op
| องค์ประกอบ | ความหมายในทางปฏิบัติ |
|---|---|
| Rp (ผลตอบแทนพอร์ตการลงทุน) | ผลตอบแทนรายปีของกลยุทธ์หรือพอร์ตการลงทุนที่กำลังวัด ซึ่งเป็นกำไรรวมในช่วงเวลาดังกล่าวที่แสดงเป็นตัวเลขรายปี |
| Rf (อัตราผลตอบแทนแบบไร้ความเสี่ยง) | ผลตอบแทนที่ได้จากการลงทุนที่ปลอดภัยอย่างสมบูรณ์ โดยทั่วไปคือพันธบัตรรัฐบาลระยะสั้น ซึ่งแสดงถึงผลตอบแทนพื้นฐานที่ปราศจากความเสี่ยงจากตลาด |
| Op (ส่วนเบี่ยงเบนมาตรฐาน) | ส่วนเบี่ยงเบนมาตรฐานรายปีของผลตอบแทนส่วนเกิน ซึ่งวัดมูลค่าผลตอบแทนรายเดือนหรือรายสัปดาห์ที่เบี่ยงเบนจากค่าเฉลี่ย โดยสะท้อนถึงความผันผวน |
ตัวเศษจะตัดส่วนที่ง่ายของผลตอบแทนออก ซึ่งเป็นส่วนที่ใครก็ได้รับได้จากการถือพันธบัตรรัฐบาล สิ่งที่เหลืออยู่คือมูลค่าที่แท้จริงที่เกิดจากการรับความเสี่ยงจากตลาด จากนั้นตัวส่วนจะปรับตัวเลขนั้นตามความขรุขระของเส้นทาง หารตัวหนึ่งด้วยอีกตัวหนึ่ง แล้วคุณจะได้ตัวชี้วัดประสิทธิภาพที่ชัดเจน
วิธีคำนวณ Sharpe Ratio
ความหมายของ Sharpe Ratio จะชัดเจนขึ้นเมื่อพิจารณาจากตัวอย่างประกอบ นี่คือกลยุทธ์สองแบบที่มีลักษณะแตกต่างกันในโลกความเป็นจริง:
กลยุทธ์ A: ระบบเทรดตามแนวโน้มแบบอนุรักษ์นิยม
ผลตอบแทนรายปี (Rp): 16%
อัตราผลตอบแทนแบบไร้ความเสี่ยง (Rf): 4%
ส่วนเบี่ยงเบนมาตรฐาน (Op): 9%
ขั้นตอนการคำนวณ:
ผลตอบแทนส่วนเกิน: 16% − 4% = 12%
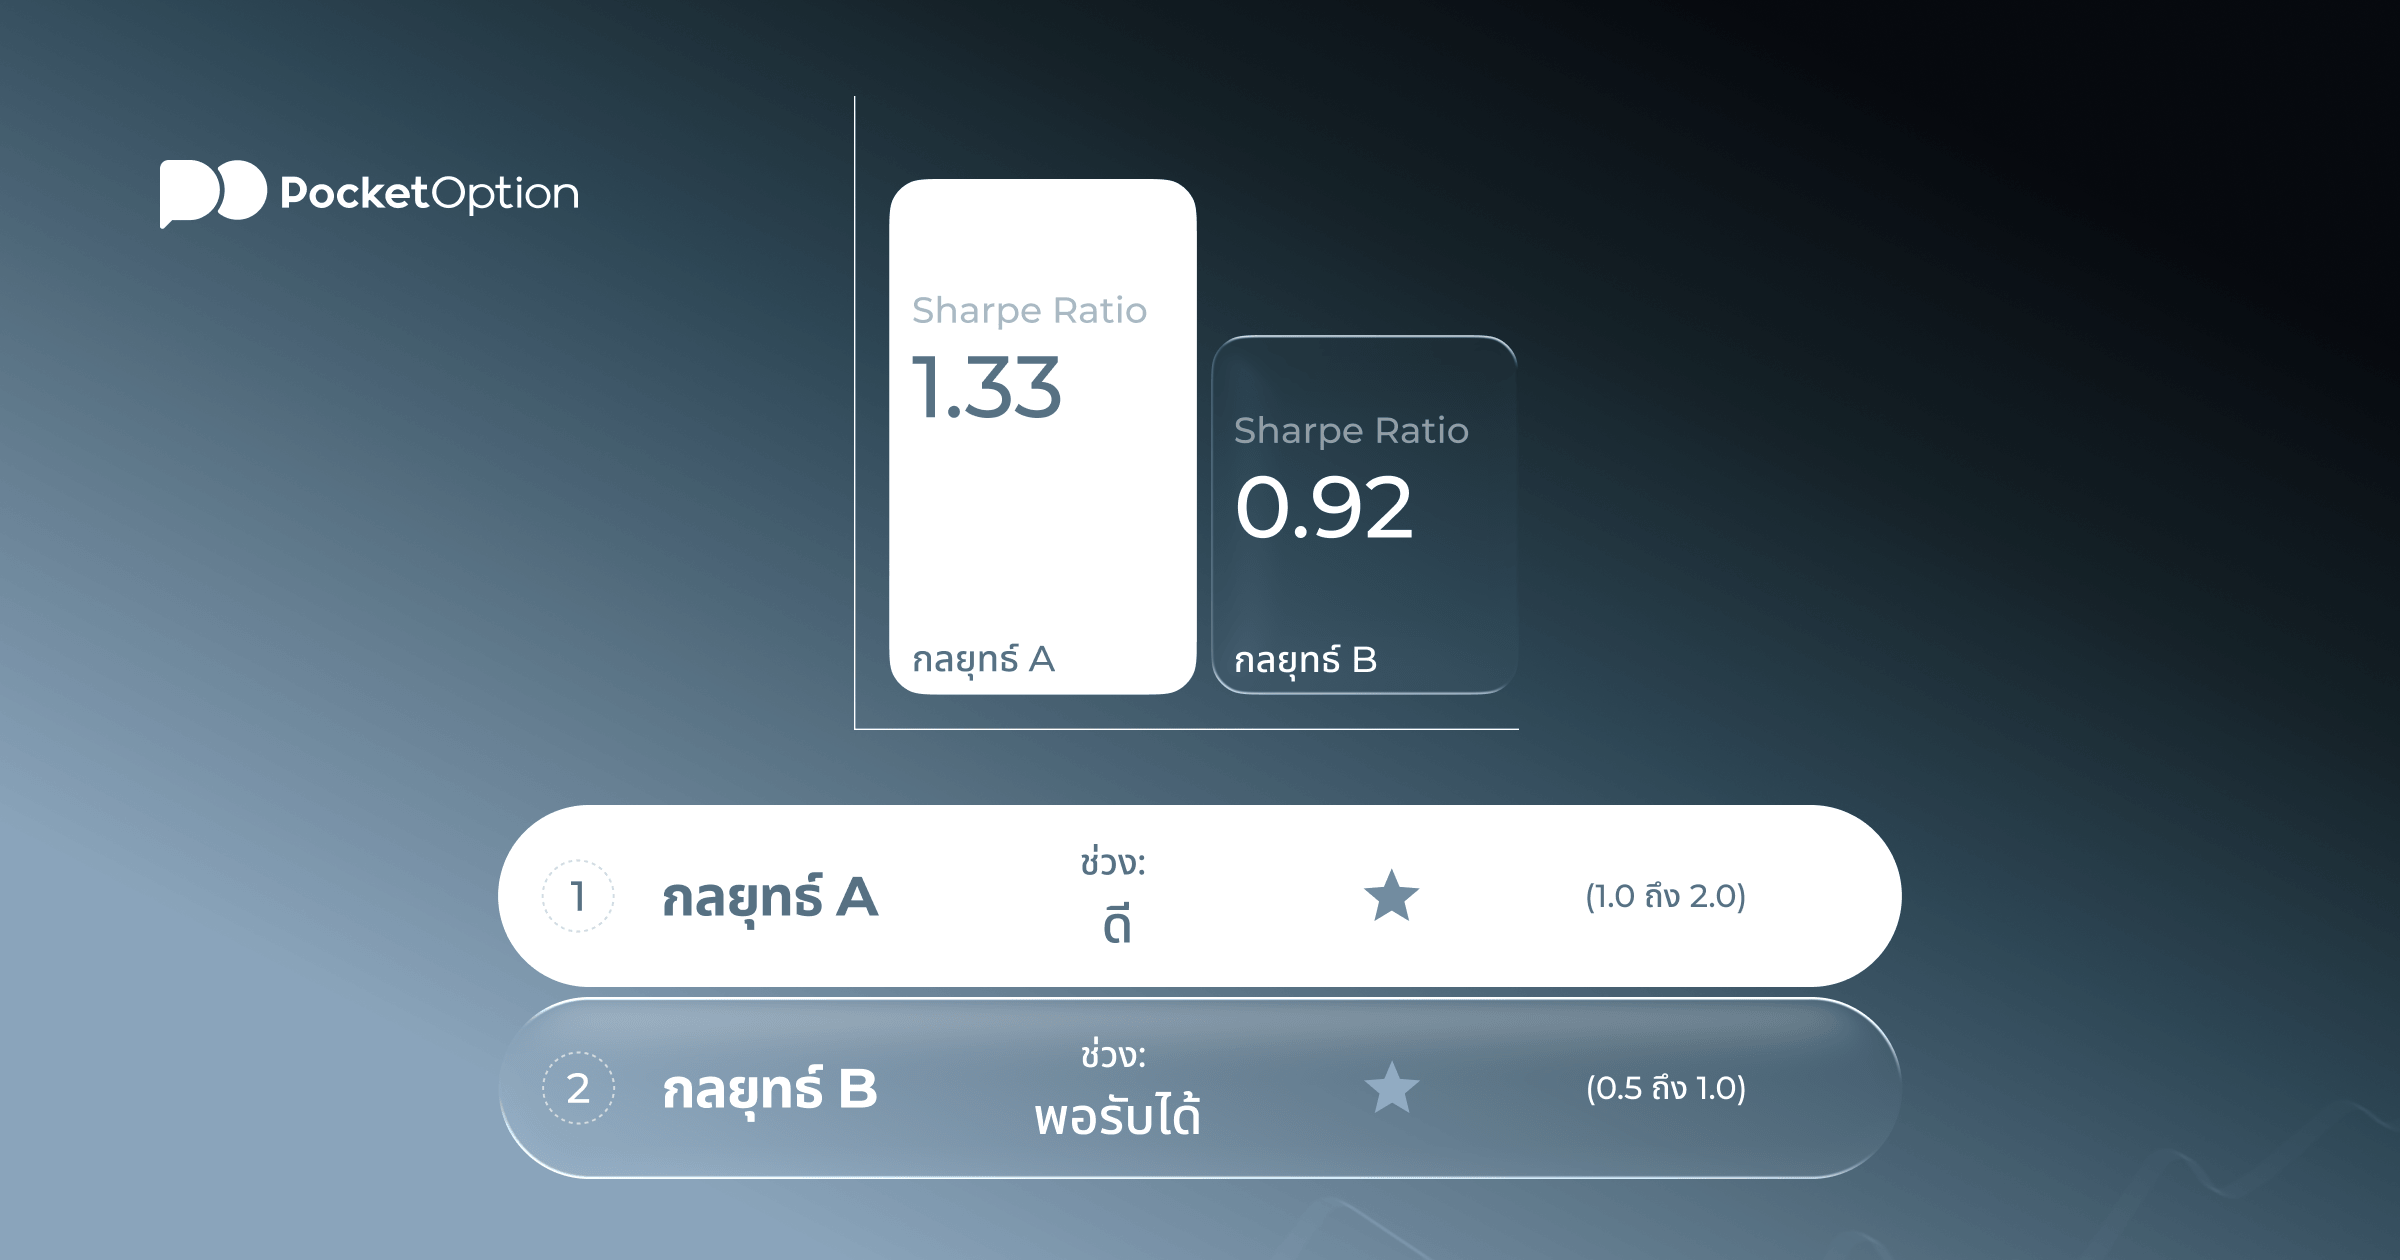
หารด้วยความผันผวน: 12% / 9% = 1.33
ผลลัพธ์กลยุทธ์ A: 1.33
กลยุทธ์ B: ระบบ Momentum เชิงรุก
ผลตอบแทนรายปี (Rp): 28%
อัตราผลตอบแทนแบบไร้ความเสี่ยง (Rf): 4%
ส่วนเบี่ยงเบนมาตรฐาน (Op): 26%
ขั้นตอนการคำนวณ:
ผลตอบแทนส่วนเกิน: 28% − 4% = 24%
หารด้วยความผันผวน: 24% / 26% = 0.92
ผลลัพธ์กลยุทธ์ B: 0.92
กลยุทธ์ B ให้ผลตอบแทนดิบเกือบสองเท่า แต่เมื่อปรับตามความเสี่ยงแล้ว กลยุทธ์ B ทำผลงานได้ต่ำกว่ากลยุทธ์ A ด้วยส่วนต่างที่มีนัยสำคัญ สำหรับนักเทรดที่บริหารความเสี่ยงอย่างรอบคอบ โดยเฉพาะเมื่อใช้เงินจริงและมีการตอบสนองทางอารมณ์ต่อภาวะผลตอบแทนขาดทุนสะสม กลยุทธ์ A จึงเป็นตัวเลือกที่ดีกว่า แม้ว่าผลตอบแทนที่ปรากฏจะดูด้อยกว่าก็ตาม
Sharpe Ratio ที่ดีคือเท่าไร
การทำความเข้าใจว่า Sharpe Ratio ที่ดีคือเท่าไรนั้นต้องอาศัยกรอบอ้างอิง มีการใช้ช่วงเหล่านี้อย่างแพร่หลาย แม้ว่าบริบทจะมีความสำคัญเสมอ:
| ค่าอัตราส่วน | สัญญาณที่มักบ่งชี้ |
|---|---|
| ต่ำกว่า 0 | ผลตอบแทนที่ปรับตามความเสี่ยงเป็นลบ กลยุทธ์ขาดทุนเมื่อเทียบกับอัตราผลตอบแทนแบบไร้ความเสี่ยงหลังจากคำนึงถึงความผันผวน |
| 0.0 ถึง 0.5 | แย่ ผลตอบแทนไม่สามารถชดเชยความเสี่ยงที่เกิดขึ้นได้อย่างเพียงพอ |
| 0.5 ถึง 1.0 | ยอมรับได้ ไม่โดดเด่น แต่สมเหตุสมผลสำหรับกลยุทธ์เชิงรุกหลายประเภท |
| 1.0 ถึง 2.0 | ดี ประสิทธิภาพที่มั่นคง แต่ค่อนข้างยากที่จะรักษาไว้ได้หลายปี |
| 2.0 ถึง 3.0 | แข็งแกร่งมาก พบได้น้อยในการเทรดจริง แต่พบบ่อยในการทดสอบย้อนหลัง ซึ่งควรตรวจสอบอย่างละเอียด |
| สูงกว่า 3.0 | ยอดเยี่ยมหรือปรับแต่งมากเกินไป มักจำเป็นต้องมีการอธิบายในบริบทจริงเสมอ |
โดยทั่วไป ผู้จัดการกองทุนมืออาชีพจะให้ผลตอบแทนระหว่าง 0.5 ถึง 1.5 ในระยะเวลาหลายปี กลยุทธ์ของนักเทรดรายย่อยที่มีค่าสูงกว่า 1.0 อย่างสม่ำเสมอถือว่าทำผลงานได้ดีเมื่อเทียบกับความผันผวน ตัวเลขที่สูงกว่า 2.0 ในการทดสอบย้อนหลังควรถูกตั้งคำถามอย่างละเอียด เนื่องจากการปรับแต่งให้จดจำข้อมูลในอดีตมากเกินไปเป็นสาเหตุที่พบบ่อยที่สุด
Sharpe Ratio เทียบกับตัวชี้วัดความเสี่ยงอื่น ๆ
สูตรนิยาม Sharpe Ratio ไม่ใช่วิธีเดียวในการพิจารณาผลการดำเนินงานที่ปรับตามความเสี่ยง และไม่ใช่ตัวเลือกที่ดีที่สุดเสมอไป ทางเลือกสองประการช่วยแก้ปัญหาเฉพาะของการคำนวณมาตรฐาน:
| ตัวชี้วัด | ตัวหารด้านความเสี่ยง | กรณีการใช้งานหลัก | ข้อได้เปรียบหลักเมื่อเทียบกับ Sharpe |
|---|---|---|---|
| Sharpe Ratio | ความผันผวนทั้งหมด (ขาขึ้นและขาลง) | การเปรียบเทียบกลยุทธ์การเทรดทั่วไป | เป็นที่เข้าใจกันอย่างกว้างขวาง คำนวณและเปรียบเทียบได้ง่าย |
| Sortino Ratio | ความผันผวนขาลงเท่านั้น | กลยุทธ์ที่มีค่าผิดปกติเชิงบวกขนาดใหญ่ | ไม่ลงโทษเดือนที่ชนะซึ่งทำให้ส่วนเบี่ยงเบนมาตรฐานสูงขึ้น |
| Treynor Ratio | Beta เทียบกับเกณฑ์มาตรฐานของตลาด | ผลการดำเนินงานของพอร์ตการลงทุนเทียบกับดัชนี | เหมาะสมกว่าสำหรับพอร์ตการลงทุนที่วัดผลเทียบกับเกณฑ์มาตรฐาน |
Sortino Ratio แก้ปัญหาที่เกิดขึ้นจริง เมื่อกลยุทธ์การเทรดสร้างเดือนที่ชนะขนาดใหญ่มากเป็นครั้งคราว กำไรเหล่านั้นจะดันส่วนเบี่ยงเบนมาตรฐานให้สูงขึ้นและทำให้ Sharpe Ratio ต่ำลงอย่างไม่เป็นธรรม Sortino นับเฉพาะเดือนที่ผลตอบแทนต่ำกว่าเกณฑ์ต่ำสุดเท่านั้น สำหรับกลยุทธ์การติดตามแนวโน้มที่มีการกระจายตัวของผลตอบแทนเบ้ไปในทางบวก การวัดแบบ Sortino มักจะเป็นการวัดที่ยุติธรรมกว่า
Treynor มีความเกี่ยวข้องน้อยกว่าสำหรับกลยุทธ์การเทรดล้วน ๆ และมีประโยชน์มากกว่าในการประเมินพอร์ตการลงทุนแบบดั้งเดิม เนื่องจากจะแทนที่ส่วนเบี่ยงเบนมาตรฐานด้วย Beta ดังนั้นจึงจะจับเฉพาะความเสี่ยงเชิงระบบแทนที่จะเป็นความผันผวนทั้งหมด นักเทรดรายย่อยส่วนใหญ่จะได้รับประโยชน์มากกว่าจากการยึด Sharpe และ Sortino เป็นเครื่องมือหลัก
ข้อจำกัดและข้อเสีย
ไม่มีตัวเลขใดตัวเลขเดียวที่สามารถครอบคลุมทุกอย่างได้ ใครก็ตามที่พึ่งพาอัตราส่วนนี้โดยไม่เข้าใจจุดบอดจะต้องประหลาดใจในที่สุด
ผลตอบแทนไม่ได้กระจายตัวแบบปกติในตลาดจริง สูตรนี้สมมติว่ากำไรและการขาดทุนรายเดือนเป็นไปตามเส้นโค้งรูประฆัง แต่ไม่ใช่เช่นนั้น การล่มสลายเกิดขึ้นบ่อยกว่าที่คณิตศาสตร์คาดการณ์ไว้ กลยุทธ์หนึ่ง ๆ อาจแสดงอัตราส่วนที่ยอมรับได้อย่างสมบูรณ์แบบ จนกระทั่งเกิดเหตุการณ์ไม่คาดฝันขึ้นและทำให้กำไรที่สะสมมาหลายเดือนหายไปหมด
ความผันผวนที่ดีและความผันผวนที่ไม่ดีนั้นได้รับการปฏิบัติเหมือนกัน เดือนที่กลยุทธ์ได้กำไร 25% จะเพิ่มส่วนเบี่ยงเบนมาตรฐานมากเท่ากับเดือนที่ขาดทุน 25% กลยุทธ์ที่ชนะครั้งใหญ่ในบางเดือนแต่ขาดทุนน้อยในช่วงที่เหลือดูมีความเสี่ยงมากกว่าที่เป็นจริงในทางปฏิบัติ
ช่วงเวลาสั้น ๆ แทบไม่มีความหมาย อัตราส่วนที่คำนวณในช่วง 12 เดือนอาจถูกขับเคลื่อนเกือบทั้งหมดโดยสภาวะตลาดที่เอื้ออำนวยเพียงครั้งเดียว ข้อมูลสามปีขึ้นไปถือเป็นข้อมูลขั้นต่ำสำหรับสิ่งที่ใกล้เคียงกับความน่าเชื่อถือ
รูปแบบของระดับผลตอบแทนขาดทุนสะสมมองไม่เห็น กลยุทธ์สองแบบที่มีผลตอบแทนรายปีเท่ากันและส่วนเบี่ยงเบนมาตรฐานเท่ากันอาจมีลำดับผลตอบแทนขาดทุนสะสมที่แตกต่างกันอย่างสิ้นเชิง แบบหนึ่งอาจฟื้นตัวจากการขาดทุนภายในไม่กี่วัน อีกแบบหนึ่งอาจใช้เวลาหกเดือนในสภาวะขาดทุนก่อนฟื้นตัว อัตราส่วนนี้ไม่สามารถแยกแยะระหว่างทั้งสองได้
อัตราแบบไร้ความเสี่ยงเปลี่ยนแปลงผลลัพธ์ ในสภาวะอัตราดอกเบี้ยสูง กลยุทธ์เดียวกันจะสร้างอัตราส่วนที่ต่ำกว่าเมื่อเทียบกับสภาวะอัตราดอกเบี้ยใกล้ศูนย์ แม้ว่าจะไม่มีอะไรเกี่ยวกับกลยุทธ์เปลี่ยนแปลงไปก็ตาม อัตราส่วนที่คำนวณในสภาวะอัตราดอกเบี้ยที่แตกต่างกันไม่สามารถเปรียบเทียบกันได้โดยตรงโดยไม่มีการปรับ
ความเกี่ยวข้องในทางปฏิบัติ: ใช้ผลลัพธ์จากการประยุกต์ใช้วิธีการคำนวณ Sharpe Ratio เป็นจุดเริ่มต้น ไม่ใช่บทสรุป อัตราส่วนที่แข็งแกร่งเป็นสิ่งที่น่าส่งเสริม แต่ไม่ได้แทนที่การตรวจสอบระดับผลตอบแทนขาดทุนสะสมสูงสุด เวลาฟื้นตัว ความสอดคล้องระหว่างการเทรดจริงกับการทดสอบย้อนหลัง และสภาวะตลาดโดยรวมที่ส่งผลต่อความสำเร็จของการดำเนินงานนั้น ๆ
ดูเพิ่มเติม:Glossary