O que é WACC em finanças?
Dinheiro nunca é gratuito. Se uma empresa quer construir uma nova fábrica ou adquirir um concorrente, ela precisa encontrar o dinheiro em algum lugar, e quem o fornece espera algo em troca. Os acionistas querem retornos. Os credores querem juros. Some o custo de cada fonte de financiamento, pondere cada uma pela proporção com que a empresa depende dela, e o que resulta é o WACC. Uma vez que ele está no seu radar, você o encontra em todo lugar: em avaliações, em casos de investimento, na decisão de aprovar um projeto ou cancelá-lo.

O que é WACC?
A maioria das pessoas que está começando em finanças encontra a sigla muito antes de parar para perguntar o que é WACC e o que ele realmente indica. Por extenso, é o custo médio ponderado de capital. Deixando o tom acadêmico de lado, a ideia é simples: basicamente o que uma empresa paga por todo o dinheiro que a mantém em funcionamento, considerando tanto os recursos dos acionistas quanto os recursos emprestados.
A teoria só vai até certo ponto. Coloque essas ideias em prática em uma conta demo sem pressão, mais de 100 mercados, fundos virtuais, sem nada a perder enquanto você encontra seu caminho.
Abrir demoPor que "ponderado"? Porque quase nenhuma empresa opera apenas com capital próprio ou apenas com dívida. Elas combinam os dois. O WACC não calcula uma média simples dos custos. Ele pondera cada um de acordo com sua participação no financiamento total e, em seguida, comprime tudo em um único percentual.
Resumindo o que é WACC em uma única frase: é o menor retorno que uma empresa pode obter em seus projetos e ainda assim deixar tanto os credores quanto os acionistas satisfeitos. Ficar abaixo dessa marca faz o valor vazar, mesmo enquanto a demonstração de resultados ainda registra lucro.
Imagine como o aluguel que uma empresa paga por cada real que coloca para trabalhar. Alguns desses reais vêm dos proprietários, outros dos credores, e cada um cobra sua própria taxa. O WACC é simplesmente a conta combinada que chega no final do mês.
Quem realmente se preocupa com isso? Analistas que precificam empresas. Equipes de finanças que escolhem quais projetos serão financiados. Investidores verificando se uma empresa ganha mais do que custa para operar. Você pode nunca calcular um por conta própria, mas continua encontrando o resultado de qualquer forma, embutido nos preços-alvo e nas classificações que você lê.
Esse tipo de coisa faz mais sentido quando você pode realmente observar os mercados precificando o risco, em vez de apenas ler sobre isso.
Uma conta demo de negociação torna isso simples. Você pode observar como os custos de empréstimo, os retornos esperados e os preços ao vivo se influenciam mutuamente, tudo com fundos virtuais, sem tirar nada do seu próprio bolso.
Fórmula do WACC
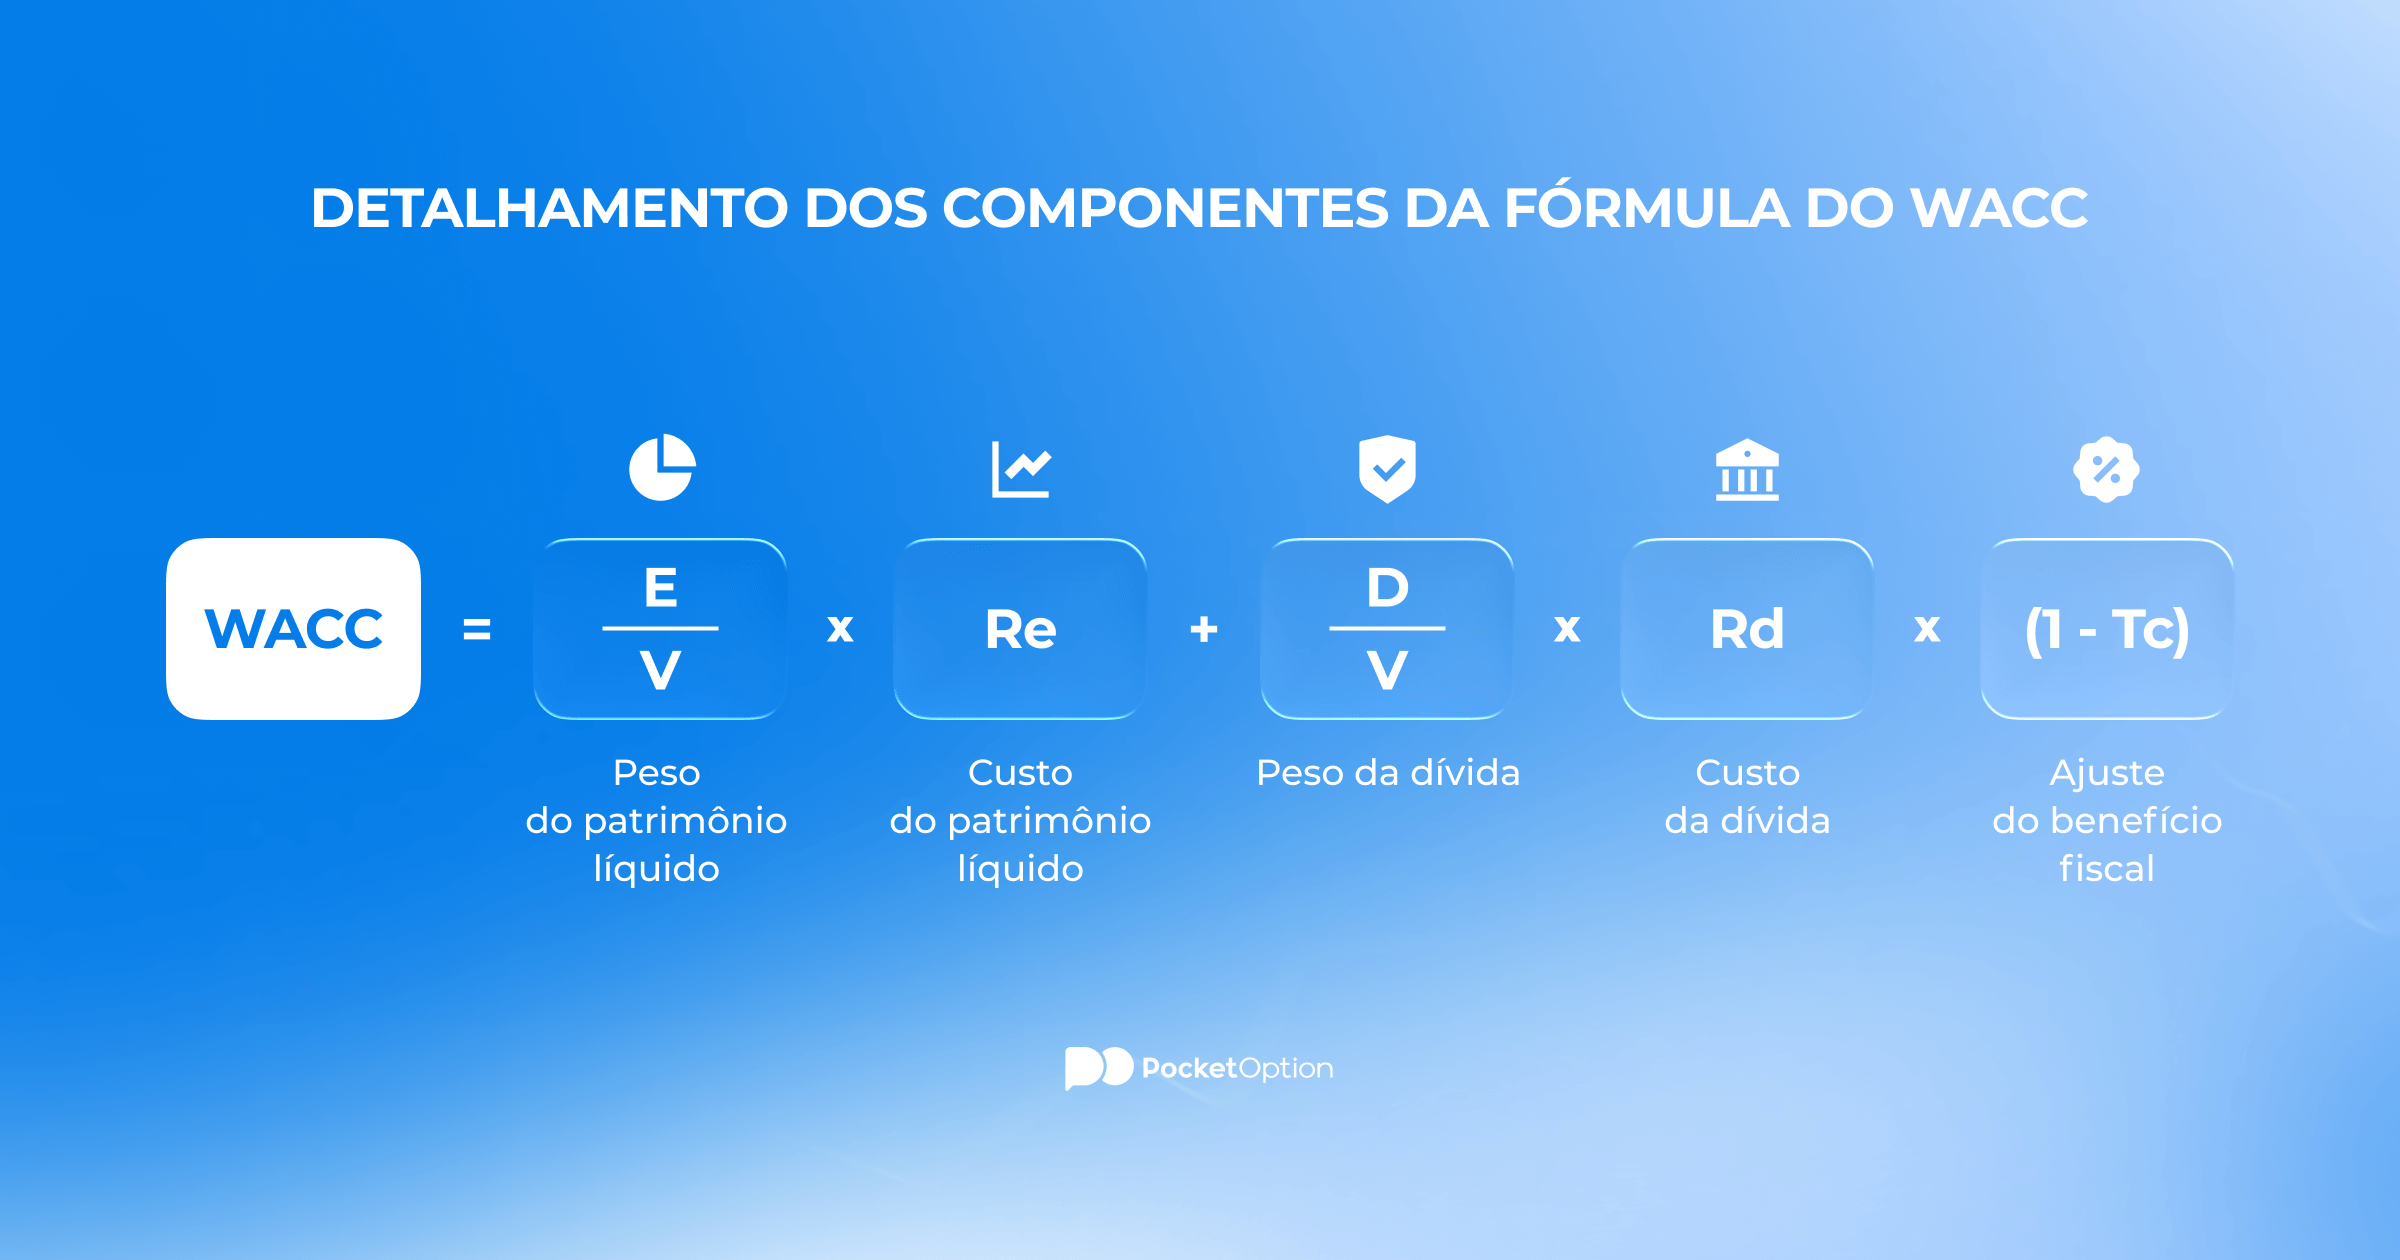
Você não consegue realmente definir o que é WACC em finanças sem encarar a fórmula de frente. Não deixe que ela o assuste, ela se comporta muito melhor do que parece:
WACC = (E/V) × Re + (D/V) × Rd × (1 − Tc)
Seis símbolos, só isso. Uma tradução rápida de cada um:
|
Símbolo |
O que ele representa |
|---|---|
|
E |
Valor de mercado do patrimônio líquido, o que todas as ações da empresa valem coletivamente. |
|
D |
Valor de mercado da dívida, a quantia total que a empresa deve em seus empréstimos. |
|
V |
Capital total, que é simplesmente E e D combinados. |
|
Re |
Custo do patrimônio líquido, o retorno que os acionistas exigem pelo risco que assumem. |
|
Rd |
Custo da dívida, os juros efetivos que a empresa paga sobre o que toma emprestado. |
|
Tc |
Taxa de imposto corporativo, que silenciosamente reduz o custo real dessa dívida. |
Esse fator (1 − Tc) é o escudo fiscal, e ele tem mais peso do que se imagina. Os pagamentos de juros são dedutíveis de impostos, portanto o custo real do empréstimo fica abaixo da taxa declarada. Os dividendos pagos aos acionistas não contam com esse mesmo benefício. Essa é uma grande parte do motivo pelo qual a dívida tende a ter um custo menor do que o capital próprio, e por que uma empresa sem nenhuma dívida não é automaticamente a mais inteligente. Uma dose moderada de empréstimos pode reduzir o custo total de capital.
Aviso de risco: A negociação envolve risco significativo de perda de capital. Este artigo é apenas para fins educacionais e não constitui aconselhamento financeiro. Sempre realize pesquisas independentes e considere sua tolerância ao risco antes de tomar qualquer decisão de negociação.
Como calcular o WACC
Descobrir qual é o WACC de uma determinada empresa é basicamente uma rotina de cinco passos. A aritmética é simples. Obter dados honestos é a parte difícil.
-
Meça o capital. Obtenha o valor de mercado do capital próprio (E) e da dívida (D), depois some os dois para obter o capital total (V).
-
Encontre os pesos. Divida E por V, depois D por V. Esses dois números indicam quanto do financiamento vem de cada lado.
-
Estime o custo do capital próprio (Re). A maioria dos analistas recorre ao modelo CAPM aqui, construindo o Re a partir de uma taxa sem risco, o beta das ações e o retorno esperado do mercado.
-
Estime o custo da dívida (Rd). Tome a taxa média dos empréstimos e títulos da empresa, depois reduza com (1 − Tc) pelo escudo fiscal.
-
Combine-os. Multiplique cada custo pelo seu peso, some os dois, e aí está o seu WACC.
Acerte os dados de entrada e o cálculo leva segundos. As estimativas por trás desses dados são onde os analistas realmente ganham seu valor.
Exemplo de cálculo do WACC
Um lembrete rápido do que significa WACC, custo médio ponderado de capital, e então direto aos números. Imagine uma empresa financiada por 600 milhões de dólares em capital próprio e 400 milhões em dívida. Capital total: 1 bilhão. Os dados:
-
Custo do capital próprio (Re): 9%
-
Custo da dívida (Rd): 5%
-
Taxa de imposto corporativo (Tc): 25%
Comece pelos pesos. O capital próprio é 600 / 1000, ou seja, 0,6. A dívida é 400 / 1000, ou seja, 0,4. Aplique tudo na fórmula:
WACC = (0,6 × 9%) + (0,4 × 5% × 0,75)
WACC = 5,4% + 1,5%
WACC = 6,9%
Leia isso como um limite mínimo. Um novo projeto precisa superar 6,9% para valer a pena. Um retorno de 6% parece perfeitamente aceitável por si só, mas aqui ele silenciosamente deixa acionistas e credores em situação pior do que antes.
A combinação faz grande parte do trabalho aqui. Apoiar-se mais em dívida barata e protegida por impostos faz o WACC cair, o que reduz a barra para cada projeto. Apoiar-se demais e os credores ficam nervosos, as taxas sobem, e o custo volta a aumentar. Encontrar o ponto entre essas duas pressões é metade do que as equipes de finanças corporativas fazem o dia todo.
Por que o WACC Importa
Saber o que é a fórmula do WACC é uma coisa. Observar onde o número realmente impacta é outra. Os mesmos três usos continuam reaparecendo no trabalho real.
A avaliação vem primeiro. Em um modelo de fluxo de caixa descontado (DCF), o WACC é a taxa que reduz os fluxos de caixa futuros ao que valem hoje. Reduza a taxa e a avaliação sobe. Aumente-a e a avaliação cai. É assim que dois analistas podem trabalhar com os mesmos fluxos de caixa e ainda assim chegar a resultados muito diferentes, eles nunca concordaram com a taxa.
Depois há as decisões de projeto. As empresas usam o WACC como uma barreira. Supere-a, e um projeto vale a pena perseguir. Fique abaixo dela, e o projeto corrói valor independentemente de quão boa a proposta pareceu. O terceiro uso é a própria questão de capital, ponderando dívida em relação ao patrimônio para decidir quanto de cada um a empresa deve carregar.
Voltando à nossa empresa de 6,9% por um momento. Dois projetos na mesa, um projetado em 8%, o outro em 5%. O projeto de 8% supera a barra e gera valor. O de 5% gera lucro e ainda assim destrói valor, porque nunca cobre o custo de seu próprio financiamento. Na superfície, ambos parecem ganhos. Apenas o WACC sinaliza um deles como um erro, o tipo de armadilha que parece um ganho até você fazer a aritmética.
Limitações do WACC
Com todos os seus usos, o WACC se apoia em uma pilha de estimativas, e esse é o seu ponto fraco. É também por isso que nunca há uma resposta clara sobre o que é um bom WACC. Mude quem faz os cálculos e os dados mudam junto.
O custo do patrimônio é de longe o dado mais impreciso. Geralmente deriva do CAPM, que se apoia no beta e em um retorno de mercado assumido, ambos mais próximos de suposição do que de fato. Ajuste-os um pouco e o WACC final se move junto. A fórmula também finge que uma empresa mantém a mesma proporção de dívida para patrimônio para sempre, o que quase nunca acontece.
Outras lacunas também se acumulam. Os valores de mercado mudam diariamente, portanto qualquer WACC representa apenas um retrato de um determinado momento. A fórmula aplica uma única taxa para toda a empresa em cada projeto, mesmo que uma nova aposta arriscada e um negócio principal estável claramente não carreguem o mesmo risco. E para uma empresa privada sem preço de ação para apontar, obter um número preciso se torna complicado rapidamente.
Há também uma questão de timing. O número se apoia nos valores de mercado e taxas de hoje, então alguns movimentos de taxa podem entregar um WACC muito diferente no próximo trimestre, mesmo que nada no negócio tenha mudado. É melhor tratá-lo como uma estimativa fundamentada, não como verdade absoluta, e recorrer a algumas outras verificações antes de confiar em qualquer avaliação que esteja sobre ele.
See more:News & EventsData