Valor da Empresa (EV): explicação e cálculo
A maioria dos traders de varejo foca no preço da ação ou no valor de mercado. Isso é um erro. O valor da empresa oferece o panorama completo: quanto realmente custaria comprar uma empresa por inteiro, incluindo toda a dívida registrada em seu balanço. Analistas e investidores institucionais usam o EV porque ele elimina o ruído da estrutura de capital e torna as empresas realmente comparáveis. Este guia explica o que é o EV, como calculá-lo passo a passo e como interpretar o resultado. Seja para analisar ações ou estudar uma empresa específica, entender o EV aprimora sua análise.

O que é o Valor da Empresa (EV)?
O valor da empresa representa o valor econômico total de uma empresa, ou seja, o preço teórico que um comprador pagaria para adquirir 100% do negócio, incluindo todas as obrigações. Diferentemente da capitalização de mercado, o EV considera a dívida e subtrai o caixa, tornando-o uma medida muito mais precisa do que uma empresa realmente vale.
Pense assim: se você compra um imóvel com financiamento, o custo real não é apenas o preço de compra, mas o preço de compra mais a dívida em aberto. O EV aplica a mesma lógica às empresas. Você herda a dívida quando adquire o negócio, mas também fica com o caixa.
Investidores usam o valor da empresa ao comparar empresas entre setores, avaliar potenciais alvos de aquisição e calcular múltiplos de valuation como EV/EBITDA. A capitalização de mercado sozinha não indica se uma empresa está barata ou cara, já que duas empresas com valores de mercado idênticos podem ter valores de EV dramaticamente diferentes se uma delas tiver uma dívida alta.
Quer praticar a leitura de dados financeiros em negociações reais? Abra uma conta demo gratuita e teste sua análise em mais de 100 ativos.
Experimentar conta demoAntes de colocar capital em risco, traders inteligentes passam um tempo em uma conta de negociação demo, testando estratégias com fundos virtuais até que a análise se torne algo natural.
Fórmula do valor da empresa
A fórmula padrão do valor da empresa é assim:
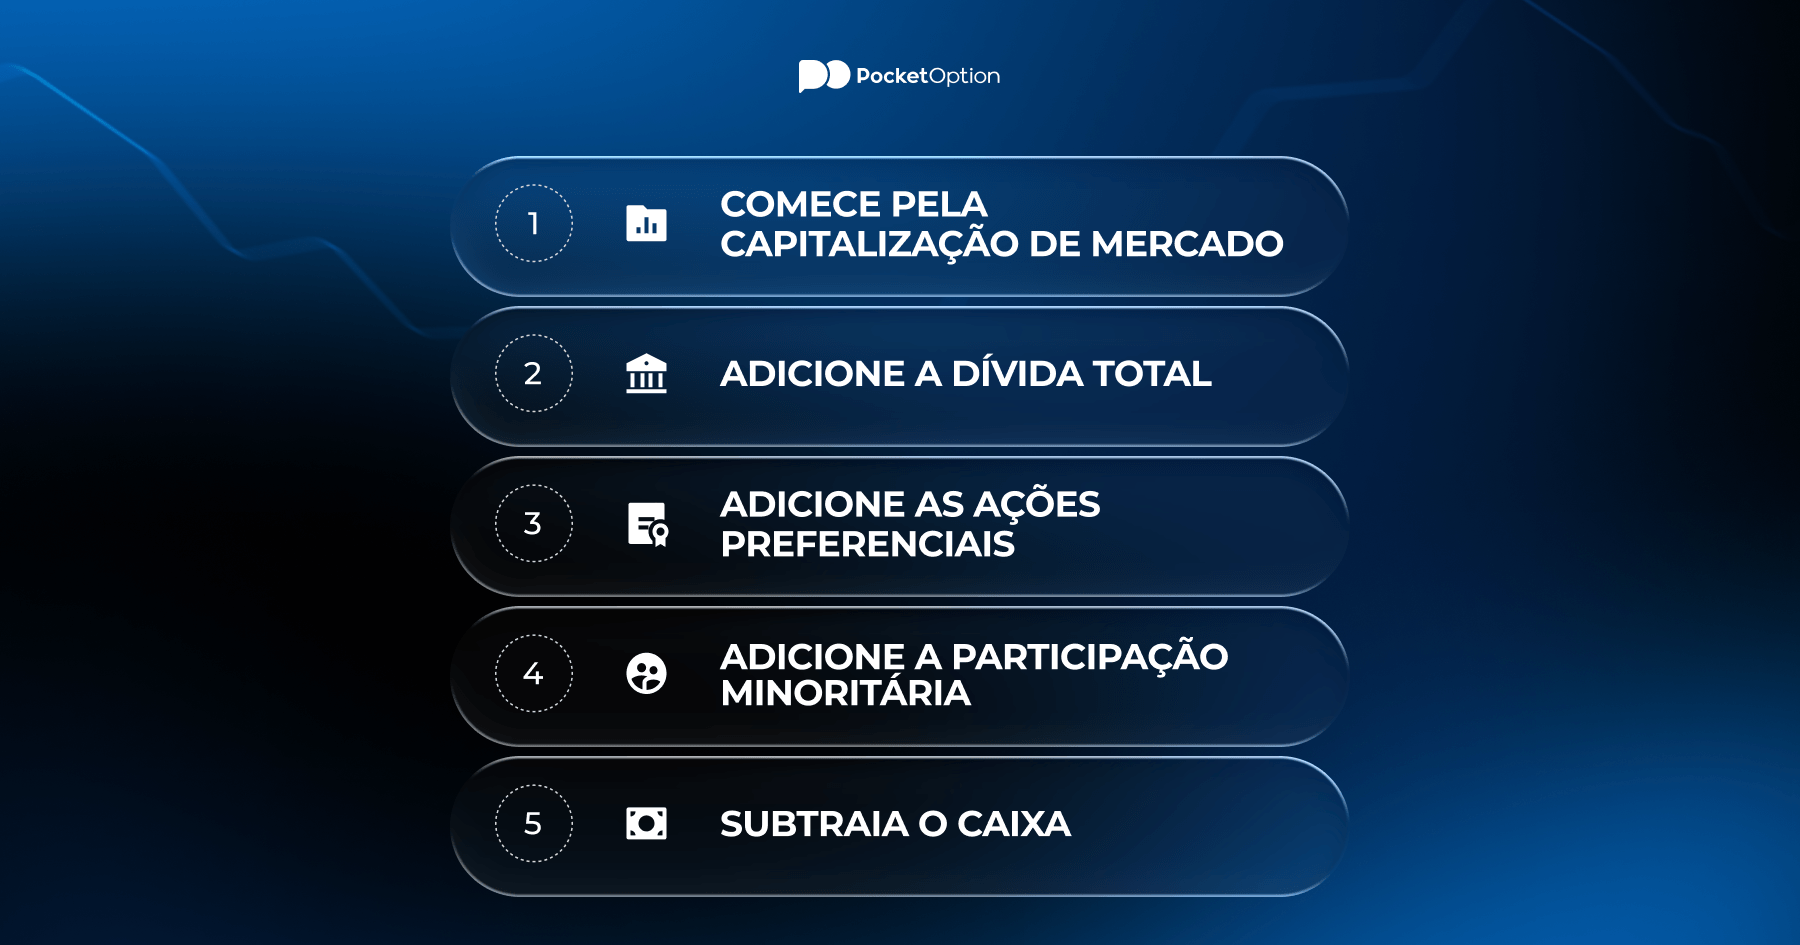
EV = Capitalização de mercado + Dívida total + Ações preferenciais + Participação de minoritários − Caixa e equivalentes de caixa
| Componente | O que ele representa | Adicionar ou subtrair? |
|---|---|---|
| Capitalização de mercado | Preço da ação × total de ações em circulação (quanto vale o patrimônio líquido hoje) | Adicionar |
| Dívida total | Empréstimos de curto e longo prazo (obrigações que o adquirente assume) | Adicionar |
| Ações preferenciais | Instrumentos híbridos com características de dívida, não incluídos na capitalização de mercado | Adicionar |
| Participação de minoritários | Participações não controladoras em subsidiárias (parte do valor da empresa que não está incluída na capitalização de mercado) | Adicionar |
| Caixa e equivalentes | Ativos líquidos que reduzem o custo líquido de aquisição | Subtrair |
Cada componente desempenha um papel específico. A dívida é adicionada porque qualquer comprador assume esses passivos. O caixa é subtraído porque compensa parte do preço de compra. O comprador efetivamente recebe esse caixa de volta após a aquisição.
Aviso de Risco: negociar e investir envolvem risco de perda de capital. Este artigo é apenas para fins educacionais e não constitui aconselhamento financeiro. Sempre faça sua própria pesquisa antes de tomar qualquer decisão de investimento.
Como calcular o valor da empresa?
Calcular o valor da empresa é simples quando você sabe de onde obter os números. Quando você entende que o valor da empresa, em sua essência, é o custo total de aquisição, e não apenas o preço do patrimônio líquido, a matemática fica simples. Confira um passo a passo usando um exemplo do mundo real.
Empresa exemplo: TechCorp Inc.
-
Capitalização de mercado: US$ 5.000.000.000 (500M de ações × US$ 10 por ação)
-
Dívida total: US$ 1.200.000.000 (títulos de longo prazo + empréstimos de curto prazo)
-
Ações preferenciais: US$ 150.000.000
-
Participação de minoritários: US$ 80.000.000
-
Caixa e equivalentes: US$ 600.000.000
Cálculo passo a passo:
-
Comece com a capitalização de mercado: US$ 5.000.000.000
-
Adicione a dívida total: US$ 5.000.000.000 + US$ 1.200.000.000 = US$ 6.200.000.000
-
Adicione as ações preferenciais: US$ 6.200.000.000 + US$ 150.000.000 = US$ 6.350.000.000
-
Adicione a participação de minoritários: US$ 6.350.000.000 + US$ 80.000.000 = US$ 6.430.000.000
-
Subtraia o caixa: US$ 6.430.000.000 − US$ 600.000.000 = US$ 5.830.000.000
Resultado: valor da empresa TechCorp = US$ 5,83 bilhões
Embora a capitalização de mercado seja de US$ 5 bilhões, o custo real de aquisição é de US$ 5,83 bilhões, quase US$ 830 milhões a mais. Essa diferença é extremamente importante na análise de M&A e na triagem de ações.
Valor de mercado x Capitalização de mercado
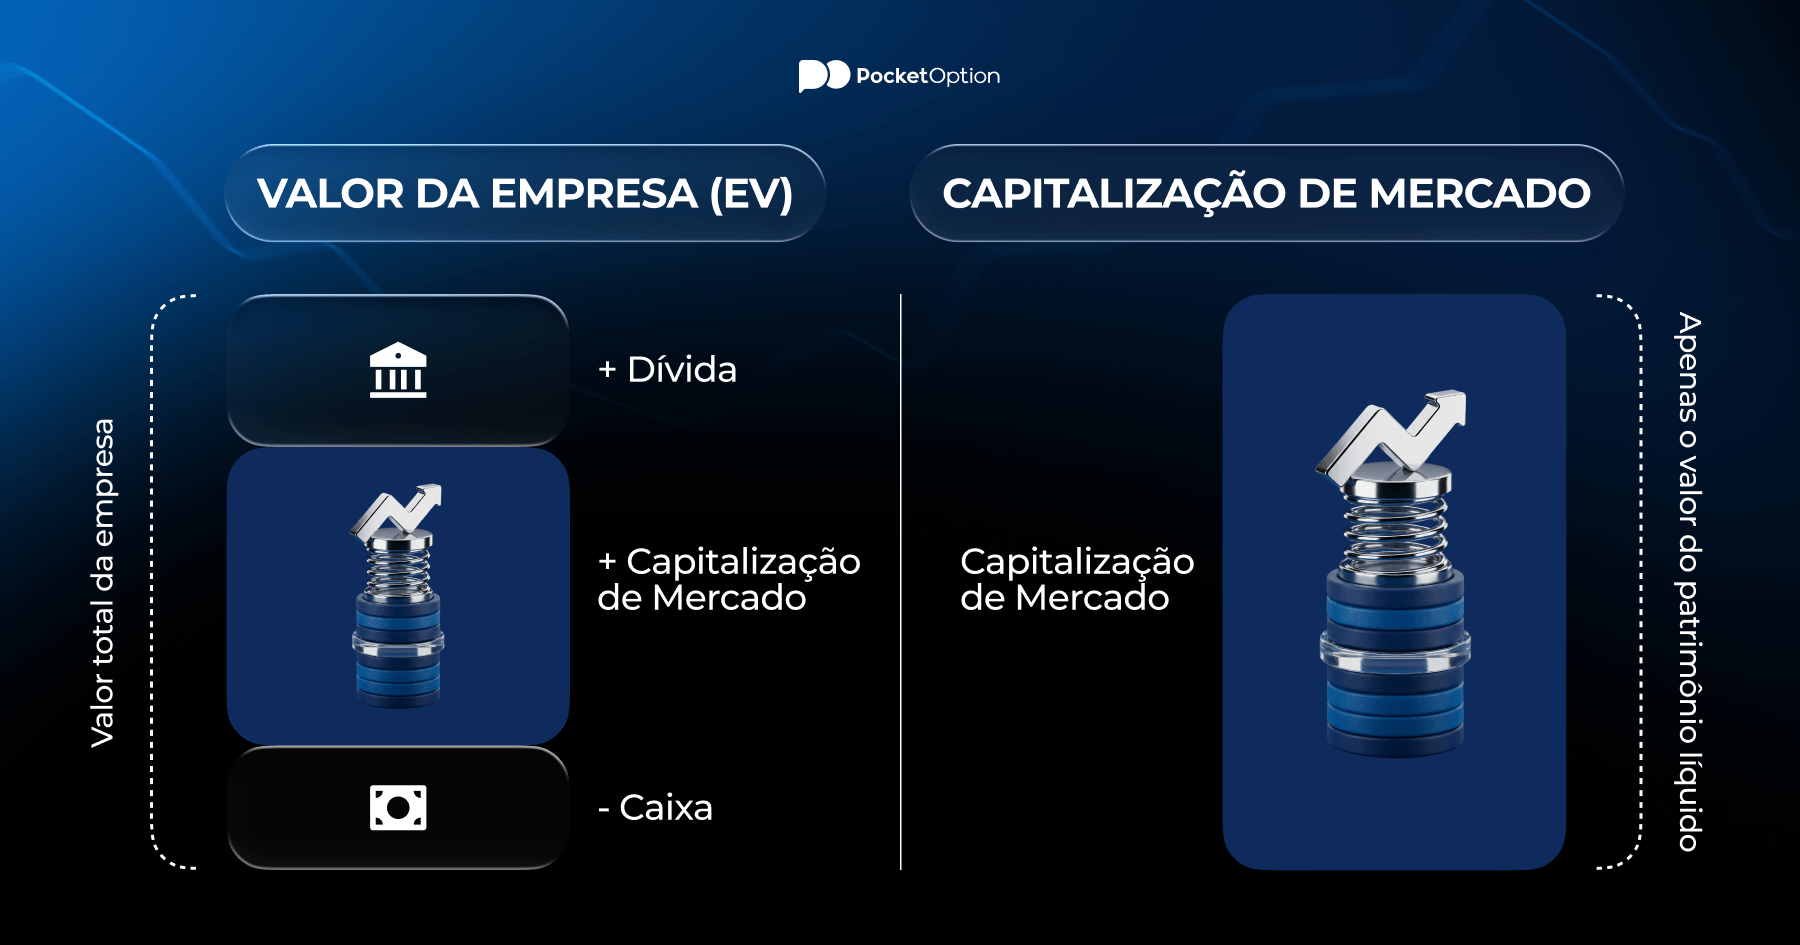
A capitalização de mercado reflete apenas o patrimônio líquido, ou seja, o que os acionistas possuem. O valor da empresa engloba toda a estrutura de capital. Essa distinção é fundamental ao comparar empresas que usam dívida de formas muito diferentes.
Duas empresas podem ter capitalizações de mercado idênticas, mas valores de empresa completamente diferentes. A Empresa A com capitalização de mercado de US$ 5 bilhões e sem dívidas tem um EV de aproximadamente US$ 4,5 bilhões após o caixa. A Empresa B com capitalização de mercado de US$ 5 bilhões, mas US$ 3 bilhões em dívidas, pode ter um EV acima de US$ 7 bilhões. Mesmo patrimônio líquido, custo de aquisição completamente diferente.
| Métrica | Valor da empresa (EV) | Capitalização de mercado |
|---|---|---|
| O que mede | Valor total da empresa (dívida + patrimônio líquido − caixa) | Apenas o valor do patrimônio líquido |
| Inclui dívida? | Sim | Não |
| Inclui caixa? | Subtraído | Não |
| Usado para | Análise de M&A, múltiplos de EV, comparação entre empresas | Referência rápida de tamanho, ponderação de índice |
| Melhor para comparar | Empresas com diferentes estruturas de capital | Empresas do mesmo setor com alavancagem similar |
| Pode ser negativo? | Sim, em casos raros | Não (preço × ações ≥ 0) |
Para traders que analisam fundamentos, sempre verifique o valor da empresa junto com a capitalização de mercado. Uma empresa que parece barata pela capitalização de mercado pode parecer cara pelo EV se tiver uma dívida significativa. É um sinal de alerta que vale investigar.
Traders que ignoram o básico muitas vezes aprendem da forma mais difícil: com perdas. O tutorial da Pocket Option cobre tudo, desde a configuração da conta até a execução da sua primeira posição, para que você comece com uma base sólida.
Múltiplos de valuation populares
Sem contexto, os números brutos de valor da empresa não têm muito significado. Analistas combinam o EV com métricas operacionais para construir múltiplos de valuation que permitem comparações justas entre empresas e setores.
EV/EBITDA
O múltiplo baseado na fórmula de EV mais amplamente usado. Ele compara o valor da empresa com os lucros antes de juros, impostos, depreciação e amortização, ou seja, uma proxy para o fluxo de caixa operacional. Índices mais baixos geralmente indicam um valuation mais barato.
Fórmula: EV / EBITDA
Um índice abaixo de 10x é frequentemente considerado razoável em indústrias maduras. Empresas de tecnologia frequentemente negociam a 20x+ devido às expectativas de crescimento. Sempre compare dentro dos setores: um EV/EBITDA de 15x no varejo é muito diferente de 15x em software.
EV/Vendas
O EV dividido pela receita anual. É util para empresas pré-lucro onde o EBITDA é negativo ou distorcido. Comumente aplicado em tecnologia, biotecnologia e empresas em estágio inicial de crescimento.
Fórmula: EV / Receita
Um índice EV/Vendas alto sinaliza que o mercado espera forte crescimento futuro. Um múltiplo baixo pode indicar undervaluation, ou um negócio em declínio estrutural. O contexto importa.
Ambos os múltiplos usam o cálculo do valor da empresa como numerador precisamente porque o EV engloba o valor total da empresa, não apenas o patrimônio líquido. Usar a capitalização de mercado produziria resultados distorcidos para empresas alavancadas.
O valor da empresa pode ser negativo?
Geralmente acontece em small caps muito desvalorizadas que venderam uma divisão, receberam um grande pagamento de seguro ou ficaram com excesso de caixa enquanto a ação despencava. Então, o valor da empresa pode ser negativo em uma empresa saudável? Quase nunca. É um sinal de alerta por definição. O mercado está dizendo que o próprio negócio operacional não tem valor, e que a única coisa valiosa é o caixa.
Exemplo:
-
Capitalização de mercado: US$ 80 milhões
-
Dívida total: US$ 10 milhões
-
Caixa: US$ 200 milhões
EV = US$ 80 milhões + US$ 10 milhões − US$ 200 milhões = −US$ 110 milhões
Um EV negativo não significa automaticamente "compre". Isso geralmente sinaliza problemas operacionais, consumo de caixa ou questões estruturais que o mercado já precificou. Alguns investidores de valor fazem filtros especificamente para situações de EV negativo como oportunidades de deep value, mas a due diligence é essencial.
Possíveis desvantagens e limitações
Nenhuma métrica é perfeita. O valor da empresa tem pontos cegos que todo analista sério deve entender antes de confiar nele.
-
Um retrato do momento: o EV usa a capitalização de mercado atual, que flutua diariamente. Um EV calculado na segunda-feira pode parecer muito diferente na sexta-feira se a ação se mover significativamente.
-
Obrigações fora do balanço: arrendamentos operacionais, passivos de pensão e passivos contingentes podem não aparecer no valor da dívida padrão, subestimando o EV real.
-
A qualidade do caixa importa: nem todo caixa está livremente disponível. Parte está retida em subsidiárias no exterior ou reservada para fins operacionais. Tratar todo o caixa como acessível pode superestimar a dedução.
-
Distorções setoriais: empresas financeiras (bancos, seguradoras) têm estruturas de balanço fundamentalmente diferentes. Os cálculos padrão de EV não se aplicam de forma clara.
-
Ignora capex futuro: o EV/EBITDA olha para o passado. Altas necessidades futuras de capital não aparecem no múltiplo, o que pode fazer negócios intensivos em capital parecerem mais baratos do que realmente são.
Use a análise de valor da empresa como apenas uma das ferramentas, entre várias. Combine múltiplos de EV com análise de fluxo de caixa livre, avaliação da qualidade do balanço e análise qualitativa do negócio para uma visão completa.
See more:Knowledge baseLearning