O que é a relação risco/retorno no trading?
Coloque dois pesos em uma balança: o que importa não é o que cada um representa, mas a relação entre eles. A relação risco/retorno faz algo parecido, mas com dinheiro em vez de peso, comparando o que uma operação poderia custar com o que ela poderia retornar, antes que qualquer um dos dois números se torne real.

Por que os traders conferem os números antes de entrar
Uma relação risco/retorno ajuda a avaliar uma operação antes de entrar nela, não depois. Ela compara o valor que o trader arrisca com o retorno potencial se a operação der certo. Nada disso garante nada. Uma relação risco/retorno favorável simplesmente significa que o retorno potencial justifica o custo potencial, no papel, antes que a operação realmente se desenrole.
Abra uma conta demo gratuita e pratique definir stops e alvos, com fundos virtuais.
Testar conta demo
Tem curiosidade para saber como isso realmente se desenrola quando números reais são aplicados a um gráfico ao vivo? Entender a relação apenas na teoria não é suficiente. Observar, em um gráfico real, como entrada, stop e alvo funcionam na prática ajuda a entender o conceito muito mais rápido do que qualquer fórmula sozinha.
Abra uma conta demo e pratique definir stops e alvos em gráficos reais, com fundos virtuais e nada real em jogo.
A fórmula em termos simples
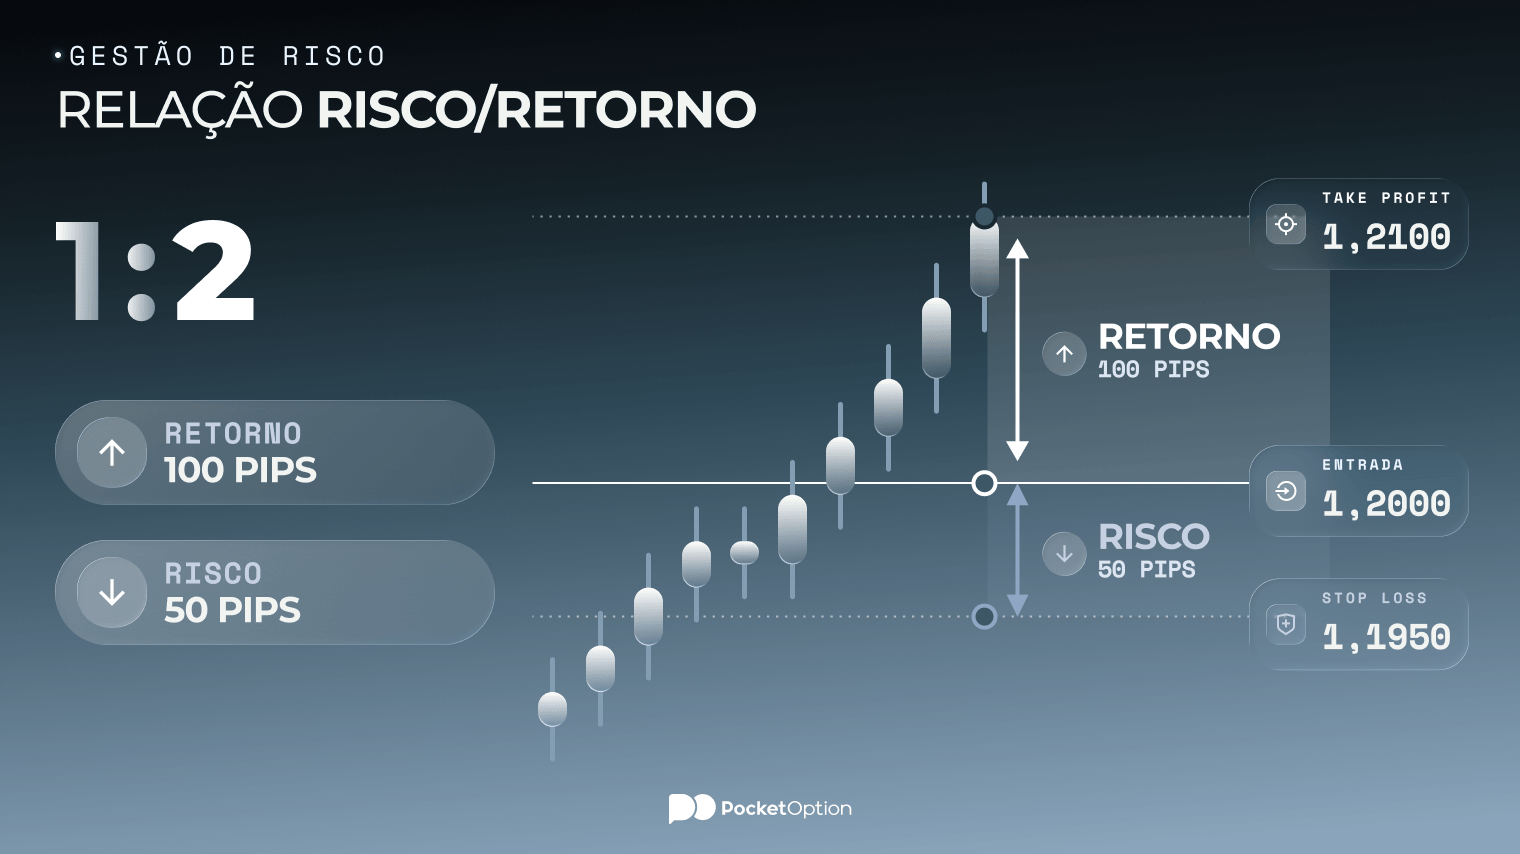
A matemática por trás da relação risco/retorno é deliberadamente simples: divida a quantia em risco pelo retorno potencial, ou de forma equivalente, compare a distância até o stop loss com a distância até o take profit. Arrisque US$ 50 para potencialmente ganhar US$ 100 e a relação risco/retorno é de 1:2, ou seja, US$ 0,50 de risco para cada US$ 1,00 de retorno potencial. Ver essa mesma lógica aplicada em um gráfico ajuda a fixar o conceito melhor do que apenas lê-lo.
O tutorial da Pocket Option cobre primeiro os fundamentos de gráficos, caso algo disso ainda pareça novo.
Como interpretar 1:2 e 1:3
1:2 significa arriscar uma parte para duas partes de retorno potencial. Na relação 1:3, o retorno potencial é ainda maior, uma parte arriscada para três partes de retorno potencial. Nenhum dos dois números é uma previsão. Ambos descrevem um cenário possível construído em torno de uma entrada, um stop e um alvo específicos, nada mais. Colocar os mesmos números em qualquer calculadora de relação risco/retorno produz a mesma proporção, já que a matemática em si nunca muda, só os valores inseridos no cálculo.
Onde o stop loss e o take profit se encaixam
O risco é medido até o stop loss. O retorno é medido até o take profit. Digamos que uma operação entre em 1,2000, com um stop loss em 1,1950 e um take profit em 1,2100. O risco equivale a 50 pips, o retorno equivale a 100 pips, e a proporção resulta em 1:2 novamente. Qualquer calculadora de relação risco/retorno faz exatamente essa mesma subtração e divisão, só que mais rápido.
Quando um alvo grande pode te enganar
Um número impressionante sozinho não prova nada. Uma relação risco/retorno muito atraente, baseada em um alvo fora de uma faixa de preço realista, parece ótima no papel e raramente se concretiza da forma sugerida pelos números. O próprio setup, o contexto de mercado e o quanto o preço realisticamente costuma se mover importam tanto quanto a proporção associada a uma ideia de operação.
Por que a taxa de acerto muda todo o quadro
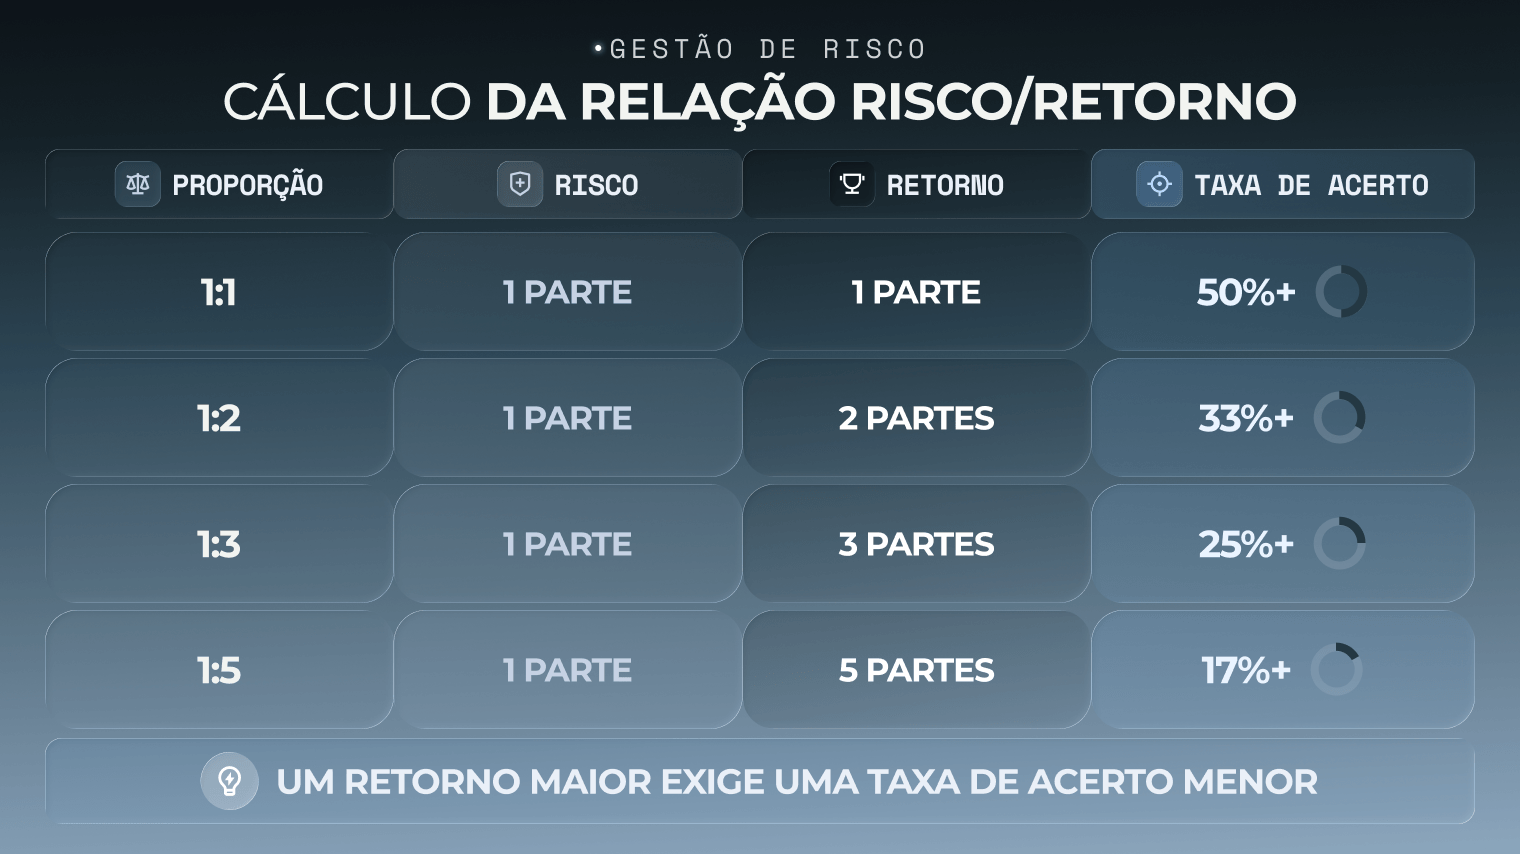
Uma relação risco/retorno nunca deve ser analisada isoladamente. Uma estratégia com uma taxa de acerto baixa pode genuinamente precisar de um retorno maior em relação ao risco só para se manter lucrativa ao longo do tempo. Uma estratégia com uma taxa de acerto alta ainda pode perder dinheiro no geral se o retorno potencial em relação ao risco for baixo demais.
Proporção | Parte de risco | Parte de retorno | Taxa de acerto necessária para empatar |
|---|---|---|---|
1:1 | 1 parte | 1 parte | Acima de 50% |
1:2 | 1 parte | 2 partes | Acima de 33% |
1:3 | 1 parte | 3 partes | Acima de 25% |
1:5 | 1 parte | 5 partes | Acima de 17% |
Nenhum dos dois números conta a história completa sem o outro ao lado.
Como isso se conecta com a expectativa de trading
A expectativa de trading reúne a taxa de acerto, o ganho médio e a perda média em um único número que descreve se um sistema se sustenta ao longo de muitas operações, não apenas uma. As decisões de trading baseadas na relação risco/retorno influenciam diretamente esse cálculo, já que a proporção em cada operação individual molda o que o ganho médio e a perda média acabam sendo depois que operações suficientes se acumularam.
O que uma calculadora pode e não pode te dizer
Uma calculadora acelera a aritmética, nada mais. Insira o preço de entrada, o stop loss, o take profit e o tamanho da posição, e ela retorna uma relação risco/retorno instantaneamente. O que ela não consegue fornecer é se o stop e o alvo realmente fazem sentido para o setup, se o tamanho da posição se encaixa na conta, ou se a lógica por trás da operação realmente faz sentido. A matemática é a parte fácil.
Erros que fazem a matemática parecer melhor do que realmente é
Um punhado de hábitos faz a fórmula da relação risco/retorno parecer melhor na tela do que a operação realmente é na prática.
Contar apenas o lucro potencial e ignorar como o risco é realmente medido.
Colocar um stop loss a uma distância aleatória em vez de em um nível que genuinamente invalida a ideia.
Escolher um alvo de take profit sem uma justificativa realista para o nível em que o preço poderia perder força.
Buscar relações de 1:5 ou superiores sem um cenário realista para o preço realmente alcançar esse alvo.
Ignorar a taxa de acerto completamente e tratar a proporção como o quadro completo.
Confundir uma proporção favorável com um retorno garantido, quando ela descreve um resultado possível, não um prometido.
Riscos antes de aplicar os números em operações reais
Uma proporção calculada pode falhar por razões que não têm nada a ver com a matemática em si. A volatilidade pode fazer o preço ultrapassar o nível do stop loss antes que ele sequer seja acionado de forma limpa. Gaps e slippage podem fazer com que uma ordem seja executada a um preço pior do que o planejado. Uma decisão emocional de encerrar a posição, fechando cedo por medo ou segurando demais por esperança, pode anular completamente o plano original. Uma taxa de acerto baixa pode corroer até mesmo uma proporção favorável ao longo de operações suficientes. E a alavancagem amplifica cada um desses resultados, favoráveis ou não.
Aviso de Risco: a negociação envolve risco significativo de perda de capital. Este artigo é apenas para fins educacionais e não constitui aconselhamento financeiro. Sempre faça sua própria pesquisa e considere sua tolerância ao risco antes de tomar qualquer decisão de negociação.
Perguntas frequentes
Uma operação com uma boa relação risco/retorno ainda pode terminar em perda?
Sim, facilmente. Uma proporção de 1:3 descreve um resultado possível, não um garantido. O preço pode simplesmente se mover contra a posição, independentemente de quão favorável o setup parecia no papel antes da entrada.
1:1 é sempre baixo demais para iniciantes?
Não necessariamente. Uma proporção de 1:1 ainda pode funcionar com uma taxa de acerto alta o suficiente, embora deixe menos margem para erro do que uma proporção mais alta deixaria. O mínimo correto depende da taxa de acerto real da estratégia, não de uma regra fixa que se aplica universalmente.
O que muda quando a taxa de acerto cai?
Uma taxa de acerto mais baixa geralmente precisa de um retorno maior em relação ao risco só para se manter no zero a zero ou melhor ao longo do tempo. A mesma proporção de 1:2 que funciona bem com uma taxa de acerto de 50% pode acabar gerando prejuízo com uma taxa de acerto de 30%, já que sobram menos operações vencedoras para cobrir as perdedoras.
Por que um stop apertado pode criar uma falsa sensação de controle?
Um stop apertado pode fazer a matemática parecer impressionantemente favorável, às vezes 1:5 ou mais, ao mesmo tempo em que é acionado com muito mais frequência por oscilações normais do preço que não têm nada a ver com a operação estar realmente errada. Uma ótima proporção combinada com um stop que dispara constantemente raramente se traduz em resultados reais.
O que os traders devem verificar além da proporção?
A taxa de acerto, o comportamento realista do preço em torno do alvo, a volatilidade atual do mercado e se o posicionamento do stop loss realmente reflete onde a ideia de operação seria genuinamente considerada errada. A relação é apenas um dos fatores da decisão, não a decisão inteira.
```
See more:Glossary