Índice de Sharpe Explicado
Dois traders terminam o ano com ganhos de 20%. O mesmo número, histórias muito diferentes. Um construiu esse retorno por meio de dezenas de pequenas vitórias consistentes. O outro sobreviveu a três situações de quase liquidação total para chegar lá. Qual conta você preferiria gerenciar? O índice de Sharpe é a métrica que separa essas duas situações, colocando o retorno e a volatilidade na mesma escala para que a comparação se torne honesta. A maioria dos traders encontra esse índice em algum momento, concorda com a cabeça e volta a olhar para os retornos. Isso é um erro. Quando você realmente entende o que o número mede e onde ele falha, começa a ler os resultados de estratégias de forma muito diferente.

O que é o Índice de Sharpe
Desenvolvido pelo economista William Sharpe em 1966, o índice captura uma coisa: quanto retorno uma estratégia gera para cada unidade de risco que assume. Não o retorno bruto. Não o ganho percentual. Retorno por unidade de volatilidade.
Quer testar sua estratégia sem arriscar capital Real? Abra uma conta demo gratuita e acompanhe seus resultados em mais de 100 ativos.
Abrir conta demoAqui está a distinção fundamental. Uma estratégia que ganha 15% com resultados mensais muito estáveis pontua muito mais alto do que uma que ganha 15% por meio de oscilações violentas. Ambas atingem o mesmo número anual. Apenas uma delas exigiu que o trader suportasse quedas assustadoras para chegar lá. O índice torna essa diferença visível em um único número.
Traders e gestores de portfólio o utilizam constantemente, em relatórios de fundos, backtesting, comparação de estratégias de negociação e seleção de quais sinais seguir. O número não diz se um retorno absoluto é impressionante. Ele diz se a jornada até esse retorno valeu a turbulência envolvida. Essa é uma pergunta completamente diferente e, sem dúvida, a mais útil para a tomada de decisões do dia a dia sobre como alocar capital.
Executar uma estratégia em uma conta demo da Pocket Option antes de comprometer fundos reais fornece os dados de desempenho necessários para calcular índices significativos, preenchimentos reais, spreads reais, sem capital em risco.
Por que os traders utilizam o Índice de Sharpe
O argumento prático para a fórmula do índice de Sharpe se resume a um problema recorrente: comparações de retorno bruto são enganosas. Se alguém diz que seu sistema rendeu 30% no ano passado, a única resposta sensata é perguntar qual foi a sua volatilidade. Um ganho de 30% construído por meio de um desempenho suave e consistente é completamente diferente de 30% que exigiu sobreviver a uma queda de 45% durante o ano. O índice converte ambos em um único número comparável.
Os traders o utilizam de várias maneiras específicas:
- Comparando estratégias de negociação: Duas abordagens com retornos semelhantes frequentemente parecem muito diferentes quando a volatilidade entra em cena. O índice força essa comparação a acontecer de forma justa.
- Avaliando provedores de sinais: Um provedor que mostra retornos fortes em 6 meses não diz quase nada. O mesmo retorno ao longo de 3 anos com um índice decente é um dado genuinamente útil.
- Auditando backtests: Estratégias ajustadas a curvas tendem a gerar índices excepcionalmente altos com base em dados históricos, que, porém, desmoronam nas negociações reais. Um número suspeitosamente alto em um backtest é um sinal de alerta que vale a pena investigar.
- Construção de portfólio: Combinar dois ativos com índices individuais aceitáveis e baixa correlação entre eles frequentemente produz um índice de portfólio maior do que o de qualquer ativo isoladamente. Essa é uma das mecânicas centrais por trás da diversificação.
Aviso de Risco: A negociação envolve risco significativo de perda de capital. Este artigo é apenas para fins educacionais e não constitui aconselhamento financeiro. Sempre realize pesquisas independentes e considere sua tolerância ao risco antes de tomar qualquer decisão de negociação.
Fórmula do Índice de Sharpe
A mecânica do que é o índice de Sharpe está dentro de um cálculo simples de três partes:
Índice de Sharpe = (Rp − Rf) / Op
| Componente | O que isso significa na prática |
|---|---|
| Rp (Retorno do portfólio) | O retorno anualizado da estratégia de negociação ou portfólio sendo medido. Este é o ganho total ao longo do período, expresso como uma cifra anual. |
| Rf (Taxa sem risco) | O retorno disponível de um investimento completamente seguro, tipicamente títulos governamentais de curto prazo. Representa a taxa de retorno de referência que pressupõe risco de mercado zero. |
| Op (Desvio padrão) | O desvio padrão anualizado dos retornos excedentes. Isso mede o quanto os retornos mensais ou semanais desviaram de sua média, capturando a volatilidade. |
O numerador elimina a parte fácil do retorno, a parcela que qualquer pessoa poderia ter obtido investindo em títulos do governo. O que resta é o verdadeiro valor agregado ao assumir o risco de mercado. O denominador então ajusta esse número pela irregularidade da trajetória. Divida um pelo outro e você obtém uma medida limpa de eficiência.
Como calcular o Índice de Sharpe?
O significado do índice de Sharpe se torna concreto por meio de um exemplo prático. Aqui estão duas estratégias no estilo do mundo real com características diferentes:
Estratégia A: Sistema de tendência conservador
- Retorno anual (Rp): 16%
- Taxa sem risco (Rf): 4%
- Desvio padrão (Op): 9%
Passos do cálculo:
- Retorno excedente: 16% − 4% = 12%
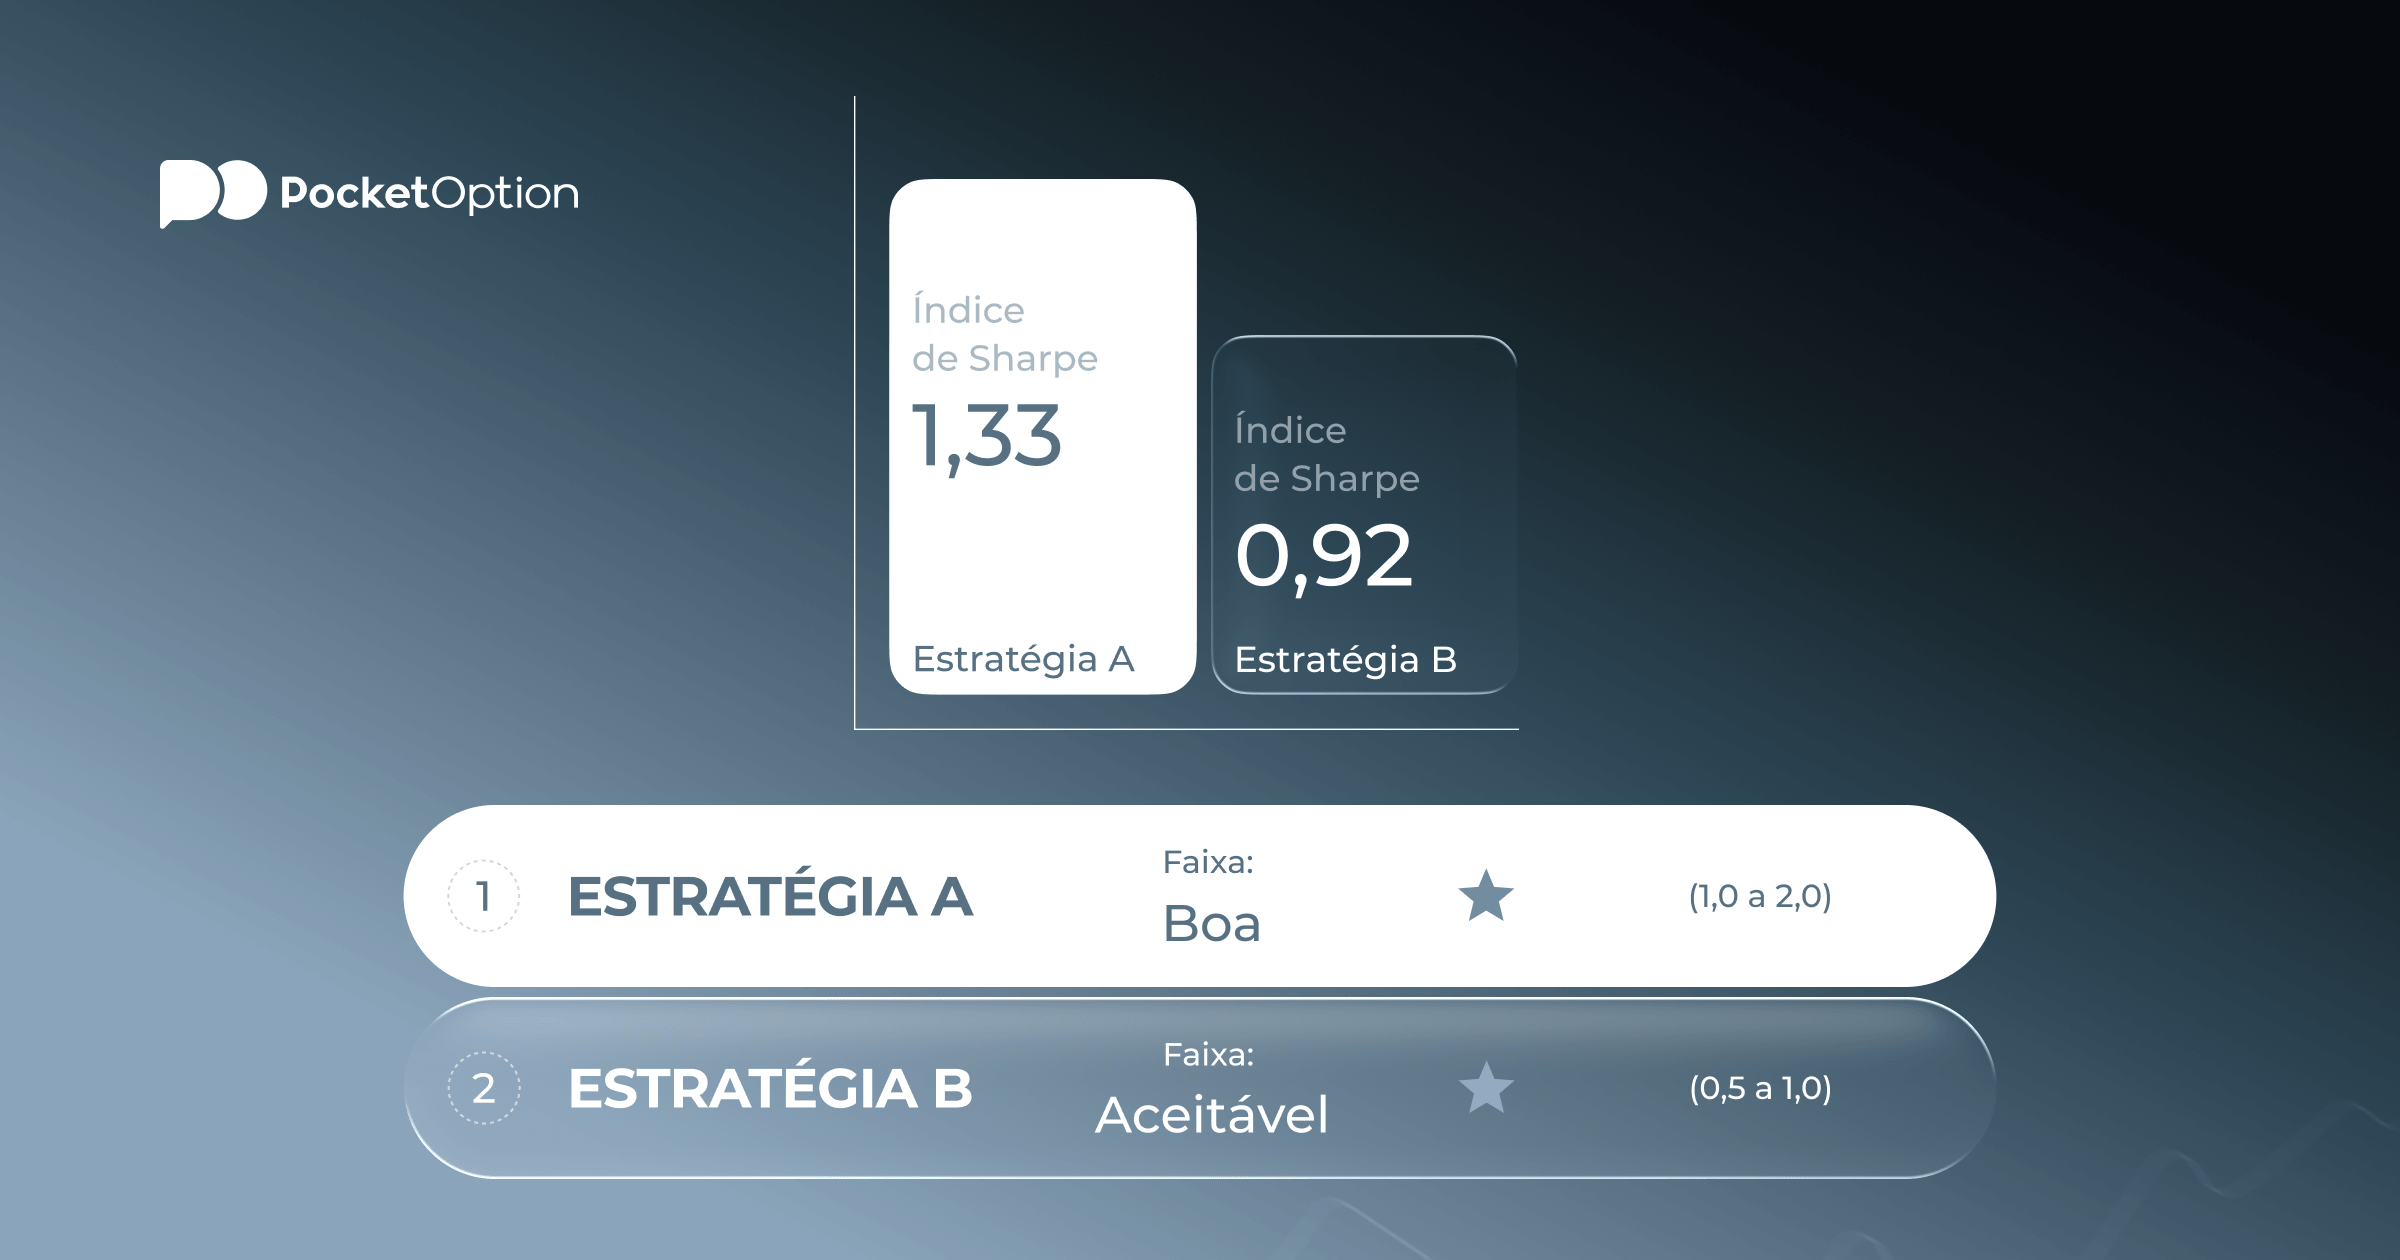
- Divida pela volatilidade: 12% / 9% = 1,33
Resultado da Estratégia A: 1,33
Estratégia B: Sistema de momentum agressivo
- Retorno anual (Rp): 28%
- Taxa sem risco (Rf): 4%
- Desvio padrão (Op): 26%
Passos do cálculo:
- Retorno excedente: 28% − 4% = 24%
- Divida pela volatilidade: 24% / 26% = 0,92
Resultado da Estratégia B: 0,92
A Estratégia B registrou quase o dobro do retorno bruto. Em uma base ajustada ao risco, ela teve desempenho inferior ao da Estratégia A por uma margem significativa. Para um trader que gerencia o risco com cuidado, especialmente com dinheiro real e respostas emocionais reais a rebaixamentos, a Estratégia A é a escolha mais forte, mesmo que o retorno nominal pareça inferior.
O que é um bom Índice de Sharpe?
Entender o que é um bom índice de Sharpe requer um referencial de comparação. Esses intervalos são amplamente utilizados, embora o contexto sempre importe:
| Valor do índice | O que isso geralmente indica |
|---|---|
| Abaixo de 0 | Retorno ajustado ao risco negativo. A estratégia perdeu em relação à taxa sem risco após considerar a volatilidade. |
| 0,0 a 0,5 | Ruim. Os retornos não compensam adequadamente o risco envolvido. |
| 0,5 a 1,0 | Aceitável. Não é excepcional, mas razoável para muitas estratégias ativas. |
| 1,0 a 2,0 | Boa. Eficiência sólida, relativamente difícil de sustentar ao longo de vários anos. |
| 2,0 a 3,0 | Muito forte. Raro em negociação ao vivo; mais comum em backtests, o que deve gerar escrutínio. |
| Acima de 3,0 | Excepcional ou superajustado. Quase sempre requer explicação em um contexto ao vivo. |
Gestores de fundos profissionais geralmente ficam entre 0,5 e 1,5 ao longo de horizontes de vários anos. Estratégias de varejo consistentemente acima de 1,0 estão tendo bom desempenho em relação à sua volatilidade. Números acima de 2,0 em um backtest merecem questionamento cuidadoso, pois o superajuste a dados históricos é a causa mais comum.
Índice de Sharpe vs Outras Métricas de Risco
A fórmula de definição do índice de Sharpe não é a única maneira de analisar o desempenho ajustado ao risco, e nem sempre é a melhor escolha. Duas alternativas abordam problemas específicos do cálculo padrão:
| Métrica | Denominador de risco | Caso de uso principal | Principal vantagem em relação ao Sharpe |
|---|---|---|---|
| Índice de Sharpe | Volatilidade total (alta e baixa) | Comparação geral de estratégias | Amplamente compreendido, fácil de calcular e comparar |
| Índice de Sortino | Volatilidade apenas de baixa | Estratégias com grandes valores positivos discrepantes | Não penaliza meses vencedores que inflam o desvio padrão |
| Índice de Treynor | Beta vs benchmark de mercado | Desempenho do portfólio vs índice | Mais adequado para portfólios medidos em relação a um benchmark |
O índice de Sortino resolve um problema real. Quando uma estratégia ocasionalmente produz meses vencedores muito grandes, esses ganhos elevam o desvio padrão e reduzem artificialmente o índice de Sharpe. O Sortino conta apenas os meses em que os retornos ficam abaixo de um limite mínimo. Para estratégias de seguir tendências com distribuições de retorno positivamente assimétricas, o Sortino costuma ser a medida mais justa.
O Treynor é menos relevante para estratégias de negociação puras e mais útil para avaliar portfólios tradicionais. Ele substitui o desvio padrão pelo beta, portanto captura apenas o risco sistemático em vez da volatilidade total. A maioria dos traders de varejo é melhor atendida usando o Sharpe e o Sortino como suas ferramentas principais.
Limitações e Desvantagens
Nenhum número único captura tudo. Qualquer pessoa que dependa do índice sem entender seus pontos cegos acabará sendo surpreendida.
- Os retornos não são distribuídos normalmente nos mercados reais. A fórmula assume que os ganhos e perdas mensais seguem uma curva em sino. Eles não seguem. Crashes acontecem com mais frequência do que a matemática prevê. Uma estratégia pode apresentar um índice perfeitamente aceitável até que um evento extremo elimine meses de ganhos.
- Volatilidade boa e volatilidade ruim são tratadas da mesma forma. Um mês em que a estratégia ganha 25% eleva o desvio padrão tanto quanto um mês em que ela perde 25%. Estratégias que ganham muito em meses ocasionais, mas perdem pouco no restante do tempo, parecem mais arriscadas do que realmente são na prática.
- Períodos de tempo curtos são quase sem sentido. Um índice calculado ao longo de 12 meses pode ser determinado quase inteiramente por um único regime de mercado favorável. Três ou mais anos de dados é o mínimo para algo que se assemelhe à confiabilidade.
- Os padrões de drawdown são invisíveis. Duas estratégias com o mesmo retorno anual e o mesmo desvio padrão podem ter sequências de drawdown completamente diferentes. Uma pode se recuperar de perdas em dias. A outra pode passar seis meses abaixo do ponto de equilíbrio antes de se recuperar. O índice não consegue distinguir entre elas.
- A taxa sem risco altera o resultado. Em um ambiente de taxas elevadas, a mesma estratégia gera um índice menor do que geraria em um ambiente de taxas próximas a zero, mesmo que nada na estratégia tenha mudado. Índices calculados em diferentes regimes de taxas não são diretamente comparáveis sem ajuste.
A implicação prática: use os resultados da aplicação da metodologia de como calcular o Índice de Sharpe como ponto de partida, não como conclusão. Um índice forte é encorajador. Ele não substitui a verificação do máximo drawdown, tempo de recuperação, consistência entre operações ao vivo e backtest, e as condições mais amplas de mercado sob as quais o desempenho foi alcançado.
See more:Glossary