Czym jest WACC w finansach?
Pieniądze nigdy nie są darmowe. Jeśli firma chce wybudować nowy zakład lub wykupić konkurenta, musi skądś wziąć gotówkę, a każdy, kto ją dostarcza, oczekuje czegoś w zamian. Akcjonariusze chcą zwrotów. Pożyczkodawcy chcą odsetek. Podlicz koszt każdego źródła finansowania, przeskaluj każdy z nich w zależności od tego, jak bardzo firma na nim polega, a to, co otrzymasz, to WACC. Gdy już znajdzie się w twoim polu widzenia, będziesz go dostrzegać wszędzie: w wycenach, w przypadkach inwestycyjnych, w decyzjach o zatwierdzeniu lub odrzuceniu projektu.

Czym jest WACC?
Większość osób nowych w finansach spotyka się z tym akronimem na długo przed tym, zanim zatrzymają się, by zapytać, czym jest WACC i co tak naprawdę im mówi. W rozwinięciu jest to średni ważony koszt kapitału. Odrzuć podręcznikowy ton, a idea stanie się jasna: to mniej więcej tyle, ile firma płaci za wszystkie pieniądze, które utrzymują ją w działaniu, licząc zarówno fundusze akcjonariuszy, jak i pożyczone środki.
Teoria zaprowadzi cię tylko do pewnego momentu. Wypróbuj te pomysły na bezstresowym koncie treningowym, ponad 100 rynków, wirtualne środki, nic do stracenia, podczas gdy nabierasz wprawy.
Otwórz DemoDlaczego „ważony"? Ponieważ prawie żadna firma nie działa wyłącznie w oparciu o kapitał własny lub wyłącznie o dług. Łączą jedno z drugim. WACC nie bierze po prostu zwykłej średniej kosztów. Skaluje każdy z nich, aby dopasować go do jego udziału w całkowitym finansowaniu, a następnie kompresuje całość do pojedynczej wartości procentowej.
Sprowadź to, czym jest WACC, do jednej linii, a okaże się, że jest to najmniejszy zwrot, jaki firma może zarobić na swoich projektach, pozostawiając jednocześnie zadowolonych zarówno pożyczkodawców, jak i akcjonariuszy. Jeśli spadniesz poniżej tego poziomu, wartość ucieka, nawet jeśli rachunek zysków i strat wciąż wykazuje zysk.
Wyobraź sobie to jako czynsz, który firma płaci za każdego dolara, którego uruchamia. Część tych dolarów pochodzi od właścicieli, część od pożyczkodawców, a każdy z nich pobiera własną stawkę. WACC to po prostu mieszany rachunek, który pojawia się pod koniec miesiąca.
Kto właściwie się tym przejmuje? Analitycy wyceniający firmy. Zespoły finansowe wybierające, które projekty zostaną sfinansowane. Inwestorzy sprawdzający, czy firma zarabia z powrotem więcej, niż kosztuje jej prowadzenie. Możesz nigdy samemu go nie obliczyć, a mimo to ciągle napotykasz na wynik, ukryty w celach cenowych i ocenach, które czytasz.
Tego typu rzeczy lepiej trafiają do przekonania, gdy możesz faktycznie obserwować, jak rynki wyceniają ryzyko, zamiast tylko o tym czytać.
Konto handlowe demo sprawia, że jest to proste. Możesz obserwować, jak koszty pożyczek, oczekiwane zwroty i ceny na żywo wpływają na siebie nawzajem, wszystko na wirtualnych środkach, bez wydawania własnych pieniędzy.
Wzór WACC
Nie da się naprawdę określić, czym jest WACC w finansach, bez bezpośredniego zmierzenia się ze wzorem. Nie pozwól, by cię to odstraszyło, zachowuje się znacznie lepiej, niż wygląda:
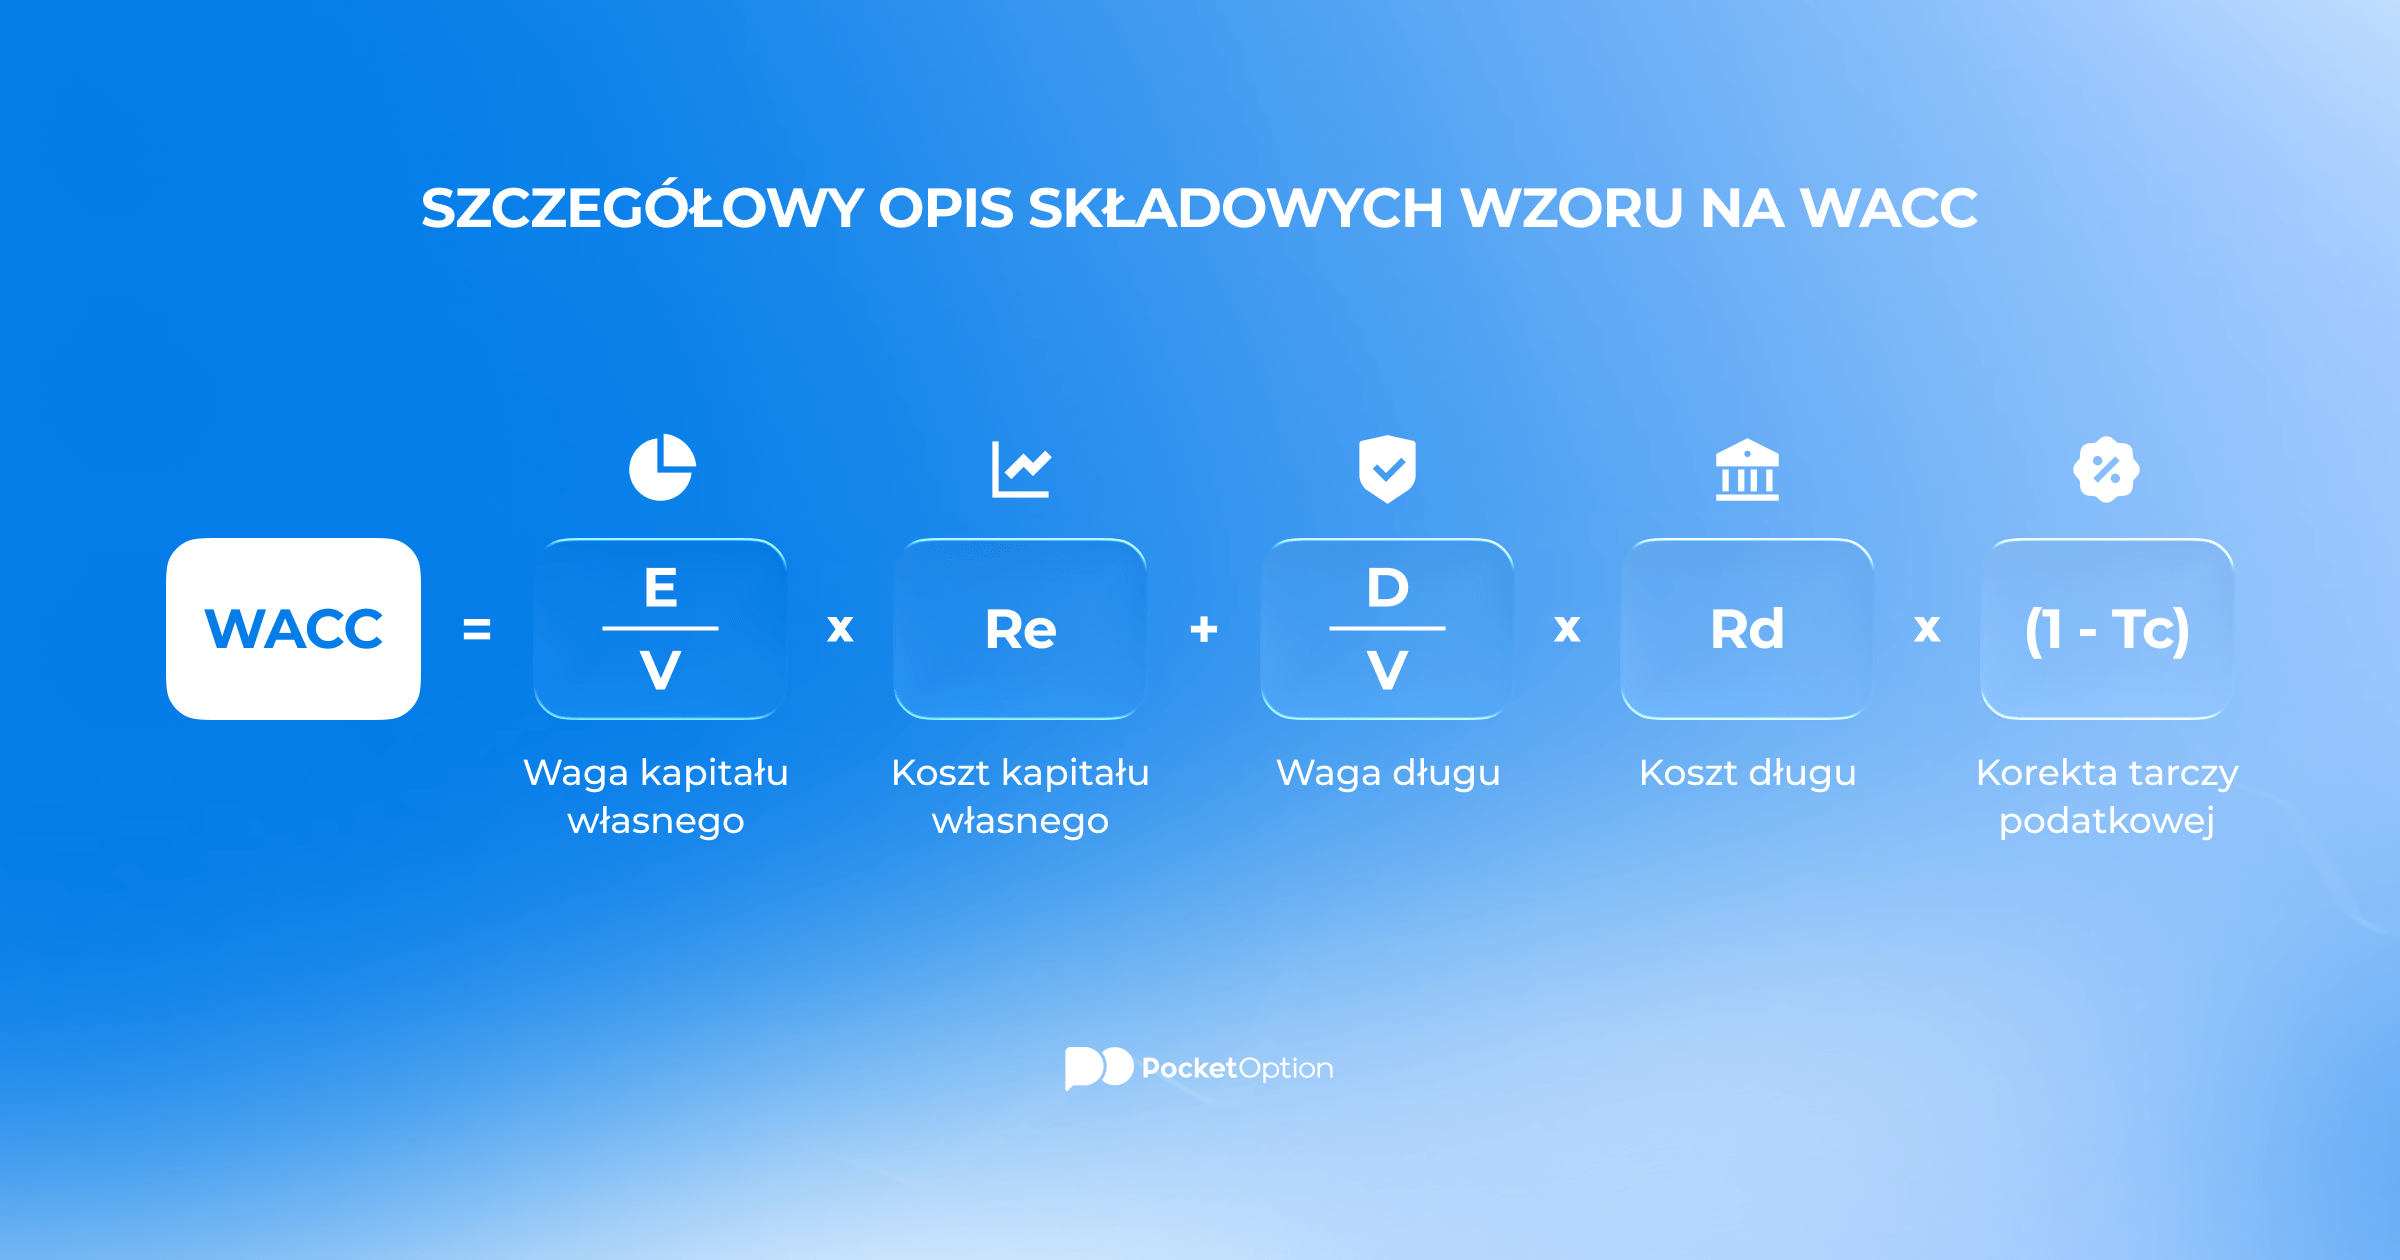
WACC = (E/V) × Re + (D/V) × Rd × (1 − Tc)
Sześć symboli, to wszystko. Szybkie tłumaczenie każdego z nich:
|
Symbol |
Co to oznacza |
|---|---|
|
E |
Wartość rynkowa kapitału własnego, czyli ile łącznie warte są wszystkie akcje firmy. |
|
D |
Wartość rynkowa długu, pełna kwota, jaką firma jest winna z tytułu swoich pożyczek. |
|
V |
Całkowity kapitał, czyli po prostu suma E i D. |
|
Re |
Koszt kapitału własnego, zwrot, którego akcjonariusze żądają za ponoszone ryzyko. |
|
Rd |
Koszt długu, efektywne odsetki, które firma płaci od tego, co pożycza. |
|
Tc |
Stawka podatku korporacyjnego, która po cichu obniża rzeczywisty koszt tego długu. |
Ten człon (1 − Tc) to tarcza podatkowa i ma większe znaczenie, niż można by przypuszczać. Płatności odsetkowe są odliczane od podatku, więc rzeczywisty koszt pożyczania jest niższy niż podana stopa. Dywidendy dla akcjonariuszy nie korzystają z takiego przywileju. To w dużej mierze wyjaśnia, dlaczego dług ma tendencję do bycia tańszym niż kapitał własny pod względem kosztów i dlaczego firma nieposiadająca żadnego długu nie jest automatycznie tą mądrą. Odpowiednio dobrana dawka zadłużenia może obniżyć całkowity koszt kapitału.
Zastrzeżenie dotyczące ryzyka: trading wiąże się ze znacznym ryzykiem utraty kapitału. Niniejszy artykuł ma charakter wyłącznie edukacyjny i nie stanowi porady finansowej. Zawsze przeprowadzaj niezależne badania i rozważ swoją tolerancję na ryzyko przed podjęciem jakichkolwiek decyzji tradingowych.
Jak obliczyć WACC
Ustalenie, jaki jest WACC dla danej firmy, to w zasadzie pięcioetapowa procedura. Obliczenia są proste. Uzyskanie rzetelnych danych wejściowych to trudna część.
-
Zmierz kapitał. Pobierz wartość rynkową kapitału własnego (E) i długu (D), a następnie dodaj je, aby uzyskać łączny kapitał (V).
-
Znajdź wagi. Podziel E przez V, a następnie D przez V. Te dwie liczby pokazują, jaka część finansowania pochodzi z każdej strony.
-
Oszacuj koszt kapitału własnego (Re). Większość analityków sięga tutaj po model CAPM, budując Re ze stopy bez ryzyka, bety akcji i oczekiwanej stopy zwrotu z rynku.
-
Oszacuj koszt długu (Rd). Weź średnią stopę oprocentowania pożyczek i obligacji spółki, a następnie skoryguj ją o (1 − Tc) z tytułu tarczy podatkowej.
-
Połącz je. Pomnóż każdy koszt przez jego wagę, dodaj oba wyniki i otrzymasz swój WACC.
Dopracuj dane wejściowe, a obliczenie zajmie sekundy. Szacunki stojące za tymi danymi wejściowymi to miejsce, gdzie analitycy naprawdę zarabiają na swoje wynagrodzenie.
Przykład obliczenia WACC
Jedno szybkie przypomnienie, co oznacza skrót WACC, średni ważony koszt kapitału, a następnie przechodzimy od razu do liczb. Wyobraź sobie firmę finansowaną przez 600 milionów dolarów kapitału własnego i 400 milionów długu. Łączny kapitał: 1 miliard. Dane wejściowe:
-
Koszt kapitału własnego (Re): 9%
-
Koszt długu (Rd): 5%
-
Stawka podatku korporacyjnego (Tc): 25%
Zacznij od wag. Kapitał własny to 600 / 1000, czyli 0,6. Dług to 400 / 1000, czyli 0,4. Podstaw wszystko do wzoru:
WACC = (0,6 × 9%) + (0,4 × 5% × 0,75)
WACC = 5,4% + 1,5%
WACC = 6,9%
Odczytaj to jako próg. Nowy projekt musi przekroczyć 6,9%, żeby w ogóle był wart realizacji. Zwrot na poziomie 6% sam w sobie brzmi całkiem dobrze, jednak w tym przypadku po cichu pozostawia akcjonariuszy i wierzycieli w gorszej sytuacji niż wcześniej.
Struktura finansowania odgrywa tu dużą rolę. Większe oparcie na tanim, chronionym podatkowo długu obniża WACC, co z kolei obniża poprzeczkę dla każdego projektu. Zbyt duże oparcie na długu sprawia, że wierzyciele stają się nerwowi, stopy rosną, a koszt znów zaczyna się wspinać. Znalezienie punktu między tymi dwiema presjami to połowa tego, czym zespoły ds. finansów korporacyjnych zajmują się przez cały dzień.
Dlaczego WACC ma znaczenie
Znajomość wzoru WACC to jedno. Obserwowanie, gdzie ta liczba naprawdę boli, to coś innego. Te same trzy zastosowania stale powracają w rzeczywistej praktycznej pracy.
Na pierwszym miejscu jest wycena. W modelu zdyskontowanych przepływów pieniężnych (DCF) WACC jest stopą, która sprowadza przyszłe przepływy pieniężne do ich dzisiejszej wartości. Obniż stopę, a wycena skacze w górę. Podnieś ją, a wycena spada. Właśnie dlatego dwóch analityków może pracować na tych samych przepływach pieniężnych i wciąż wychodzić z zupełnie różnymi wynikami, nigdy nie uzgodnili stopy.
Następnie są decyzje projektowe. Firmy używają WACC jako progu rentowności. Jeśli projekt go przekracza, warto go realizować. Jeśli nie, projekt niszczy wartość bez względu na to, jak dobrze brzmiała prezentacja. Trzecie zastosowanie to samo pytanie o strukturę kapitału, ważenie długu względem kapitału własnego w celu ustalenia, ile każdego z nich firma powinna posiadać.
Wróćmy na chwilę do naszej firmy z wynikiem 6,9%. Na stole leżą dwa projekty: jeden prognozowany na 8%, drugi na 5%. Projekt z wynikiem 8% przekracza próg i buduje wartość. Ten z wynikiem 5% przynosi zysk, a mimo to niszczy wartość, ponieważ nigdy nie pokrywa kosztu własnego finansowania. Na pierwszy rzut oka oba wyglądają jak sukcesy. Tylko WACC wskazuje jeden z nich jako błąd, rodzaj pułapki, która wygląda jak zysk aż do momentu, gdy przeprowadzisz obliczenia.
Ograniczenia WACC
Mimo wszystkich swoich zastosowań WACC opiera się na stosie szacunków i to jest jego słaby punkt. To również dlatego nigdy nie ma jednoznacznej odpowiedzi na pytanie, jaki WACC jest dobry. Zmień osobę wykonującą obliczenia, a dane wejściowe zmienią się razem z nią.
Koszt kapitału własnego jest zdecydowanie najbardziej miękkim parametrem wejściowym. Zazwyczaj wynika z modelu CAPM, który opiera się na becie i założonej stopie zwrotu z rynku, obu bliższych domysłowi niż faktom. Nieznaczna zmiana tych wartości pociąga za sobą zmianę końcowego WACC. Wzór zakłada również, że firma utrzymuje stały stosunek długu do kapitału własnego na zawsze, co prawie nigdy nie ma miejsca.
Nawarstwiają się też inne luki. Wartości rynkowe zmieniają się codziennie, więc każdy WACC jest tak naprawdę jedynie migawką w czasie. Formuła narzuca jedną ogólnofirmową stopę na każdy projekt, mimo że ryzykowny nowy zakład i stabilna podstawowa działalność wyraźnie nie niosą ze sobą tego samego ryzyka. A w przypadku prywatnej firmy, która nie ma ceny akcji, na którą można wskazać, uzyskanie dokładnej liczby szybko staje się kłopotliwe.
Jest też pułapka czasowa. Liczba opiera się na dzisiejszych wartościach rynkowych i stopach, więc kilka ruchów stóp może dać zupełnie inny WACC w następnym kwartale, nawet jeśli nic w firmie się nie zmieniło. Najlepiej traktować go jako wykształcone szacowanie, a nie wyrocznię, i oprzeć się na kilku innych sprawdzianach przed zaufaniem jakiejkolwiek wycenie opartej na nim.
Zobacz więcej:News & EventsData