Wartość przedsiębiorstwa (EV): objaśnienie i obliczanie
Większość inwestorów detalicznych skupia się na kursie akcji lub kapitalizacji rynkowej. To błąd. Wartość przedsiębiorstwa daje pełny obraz sytuacji – pokazuje, ile faktycznie kosztowałoby całkowite przejęcie firmy, uwzględniając każdy dolar zadłużenia wykazanego w jej księgach. Analitycy i inwestorzy instytucjonalni korzystają z wskaźnika EV, ponieważ pozwala on wyeliminować zakłócenia wynikające ze struktury kapitałowej i zapewnia rzeczywistą porównywalność przedsiębiorstw. W niniejszym przewodniku wyjaśniono, czym jest EV, jak obliczyć tę wartość krok po kroku oraz jak zinterpretować wynik. Niezależnie od tego, czy analizujesz akcje, czy też przyglądasz się konkretnej spółce, zrozumienie wskaźnika EV pozwala na dokładniejszą analizę.

Czym jest wartość przedsiębiorstwa (EV)?
Wartość przedsiębiorstwa odzwierciedla całkowitą wartość ekonomiczną firmy — teoretyczną cenę, jaką nabywca zapłaciłby za przejęcie 100% przedsiębiorstwa, wraz ze wszystkimi zobowiązaniami. W przeciwieństwie do kapitalizacji rynkowej, wartość przedsiębiorstwa (EV) uwzględnia zadłużenie i pomniejsza stan środków pieniężnych, co sprawia, że jest to znacznie dokładniejszy wskaźnik rzeczywistej wartości firmy.
Pomyśl o tym w ten sposób: jeśli kupujesz dom na kredyt hipoteczny, rzeczywisty koszt to nie tylko cena zakupu — to cena zakupu powiększona o pozostałą do spłaty kwotę kredytu. EV stosuje tę samą logikę w odniesieniu do przedsiębiorstw. Przejmując firmę, przejmujesz jej zadłużenie, ale zachowujesz też środki pieniężne.
Inwestorzy wykorzystują wartość przedsiębiorstwa do porównywania firm z różnych branż, oceny potencjalnych celów przejęć oraz obliczania wskaźników wyceny, takich jak EV/EBITDA. Sama kapitalizacja rynkowa nie pozwala stwierdzić, czy spółka jest tania, czy droga — dwie firmy o identycznej kapitalizacji rynkowej mogą wykazywać diametralnie różne wartości EV, jeśli jedna z nich jest mocno zadłużona.
Chcesz poćwiczyć analizę danych finansowych na podstawie rzeczywistych transakcji? Otwórz bezpłatne konto demo i sprawdź swoje analizy na ponad 100 instrumentach.
Wypróbuj konto demoZanim narażą swój kapitał na ryzyko, doświadczeni inwestorzy poświęcają czas na konto demo — testując strategie przy użyciu wirtualnych środków, aż analiza stanie się dla nich czymś naturalnym.
Wzór na wartość przedsiębiorstwa
Standardowy wzór na wartość przedsiębiorstwa wygląda następująco:
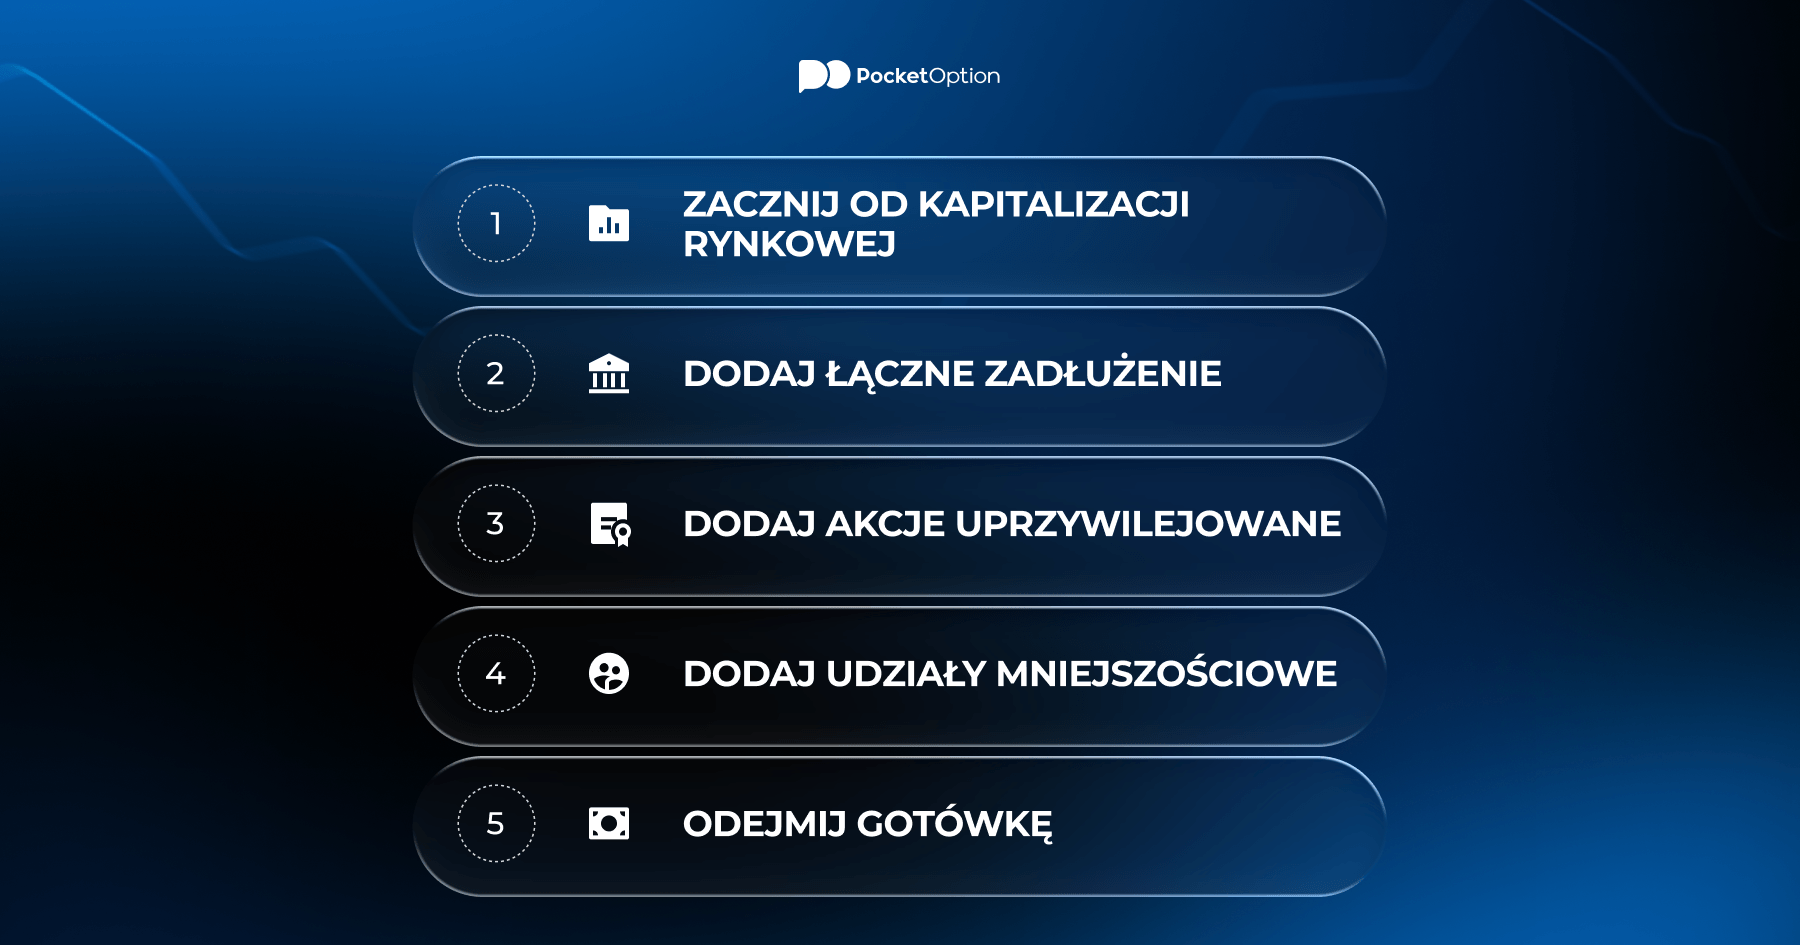
EV = kapitalizacja rynkowa + całkowite zadłużenie + akcje uprzywilejowane + udziały mniejszościowe − środki pieniężne i ich ekwiwalenty
| Komponent | Co oznacza | Dodawać czy odejmować? |
|---|---|---|
| Kapitalizacja rynkowa | Cena akcji × łączna liczba akcji w obrocie — jaka jest dzisiejsza wartość akcji spółek notowanych na giełdzie | Dodaj |
| Całkowite zadłużenie | Zobowiązania krótkoterminowe i długoterminowe — zobowiązania przejęte przez nabywcę | Dodaj |
| Akcje uprzywilejowane | Instrumenty hybrydowe o cechach podobnych do instrumentów dłużnych, nieuwzględniane w kapitalizacji rynkowej | Dodaj |
| Udziały mniejszościowe | Udziały niekontrolujące w spółkach zależnych — stanowią część przedsiębiorstwa, ale nie są uwzględnione w kapitalizacji rynkowej | Dodaj |
| Środki pieniężne i ich ekwiwalenty | Aktywa płynne, które pomniejszają koszt nabycia netto | Odjąć |
Każdy element pełni określoną rolę. Zadłużenie wzrasta, ponieważ każdy nabywca przejmuje te zobowiązania. Środki pieniężne są odejmowane, ponieważ pokrywają one część ceny zakupu — nabywca faktycznie odzyskuje te środki po dokonaniu nabycia.
Ostrzeżenie o ryzyku: Handel i inwestowanie wiążą się z ryzykiem utraty kapitału. Niniejszy artykuł ma charakter wyłącznie edukacyjny i nie stanowi porady finansowej. Przed podjęciem jakichkolwiek decyzji inwestycyjnych zawsze należy przeprowadzić własną analizę.
Jak obliczyć wartość przedsiębiorstwa?
Obliczenie wartości przedsiębiorstwa jest proste, gdy tylko wiadomo, skąd czerpać dane. Kiedy już zrozumiesz, na czym zasadniczo polega wartość przedsiębiorstwa — czyli na całkowitym koszcie nabycia, a nie tylko na cenie akcji — obliczenia stają się proste. Oto szczegółowa instrukcja krok po kroku oparta na przykładzie z życia wziętego.
Przykładowa firma: TechCorp Inc.
-
Kapitalizacja rynkowa: 5 000 000 000 USD (500 mln akcji × 10 USD za akcję)
-
Całkowite zadłużenie: 1 200 000 000 USD (obligacje długoterminowe + kredyty krótkoterminowe)
-
Akcje uprzywilejowane: 150 000 000 USD
-
Udziały mniejszościowe: 80 000 000 USD
-
Środki pieniężne i ich ekwiwalenty: 600 000 000 USD
Obliczenia krok po kroku:
-
Początkowa kapitalizacja rynkowa: 5 000 000 000 USD
-
Suma zadłużenia: 5 000 000 000 $ + 1 200 000 000 $ = 6 200 000 000 $
-
Dodaj akcje uprzywilejowane: 6 200 000 000 USD + 150 000 000 USD = 6 350 000 000 USD
-
Dodaj udziały mniejszościowe: 6 350 000 000 $ + 80 000 000 $ = 6 430 000 000 $
-
Odjąć środki pieniężne: 6 430 000 000 $ − 600 000 000 $ = 5 830 000 000 $
Wynik: Wartość przedsiębiorstwa TechCorp = 5,83 mld dolarów
Mimo że kapitalizacja rynkowa wynosi 5 mld dolarów, rzeczywisty koszt przejęcia to 5,83 mld dolarów — czyli o prawie 830 mln dolarów więcej. Ta różnica ma ogromne znaczenie w analizie fuzji i przejęć oraz w selekcji akcji.
Wartość przedsiębiorstwa a kapitalizacja rynkowa
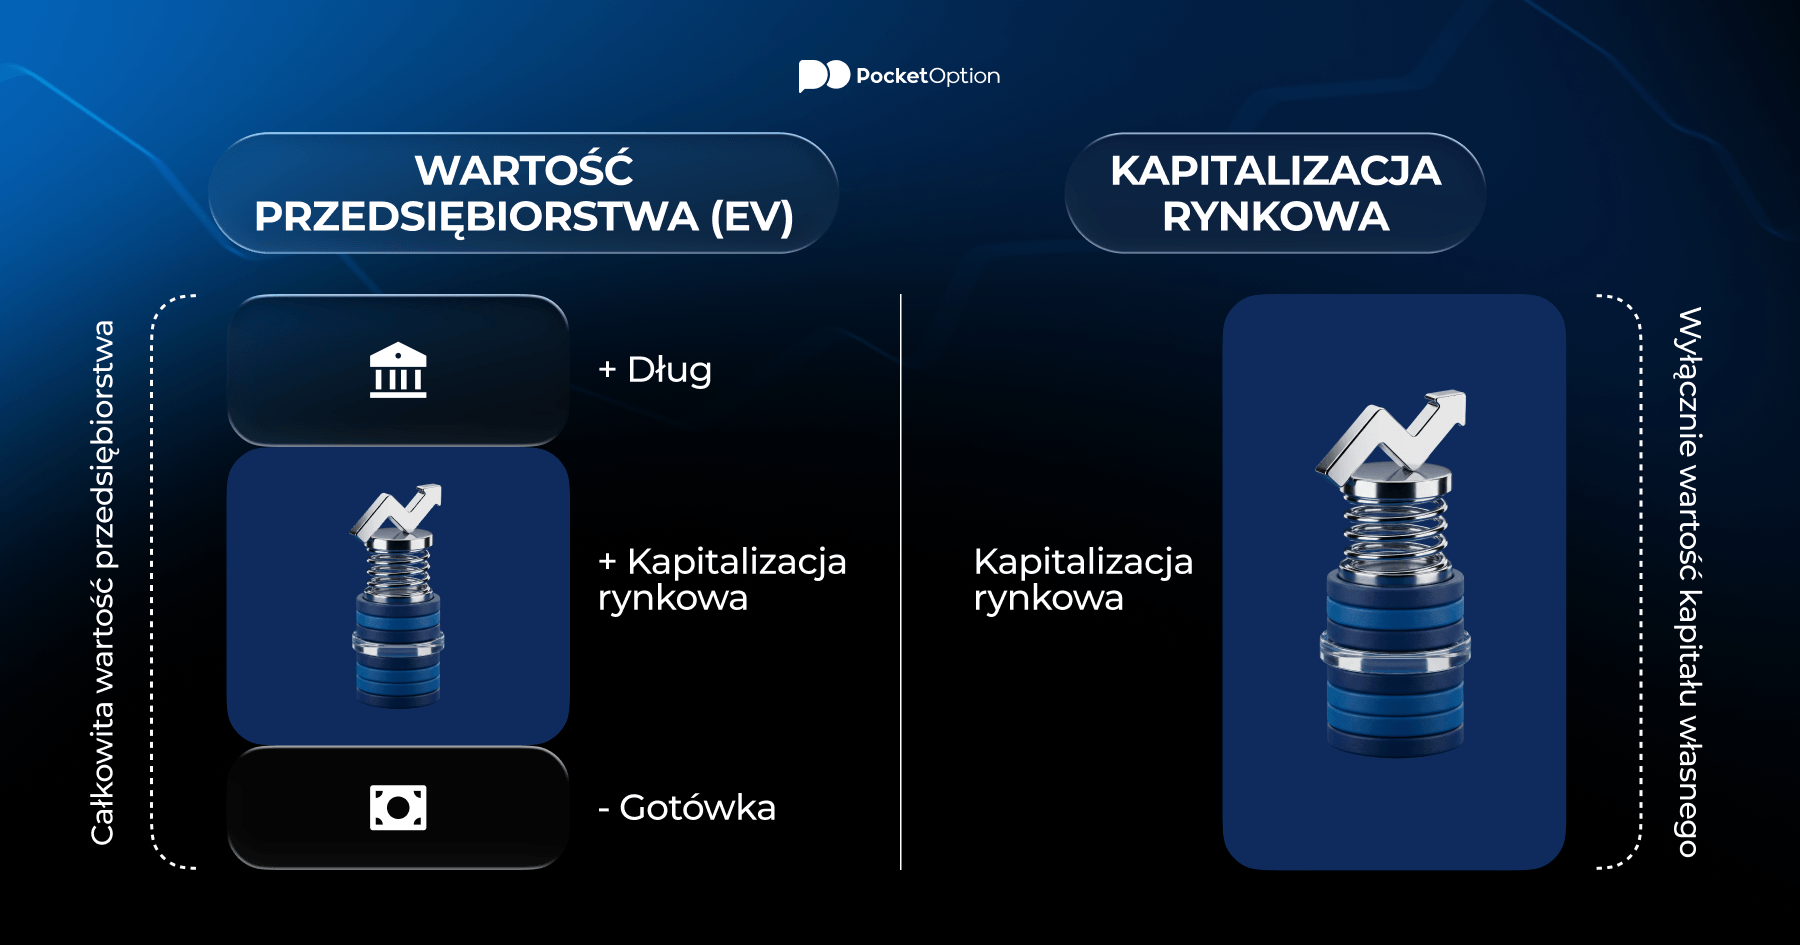
Kapitalizacja rynkowa odzwierciedla wyłącznie kapitał własny — czyli to, co należy do akcjonariuszy. Wartość przedsiębiorstwa odzwierciedla całą strukturę kapitałową. To rozróżnienie ma kluczowe znaczenie przy porównywaniu przedsiębiorstw, które w bardzo różny sposób korzystają z finansowania dłużnego.
Dwie spółki mogą mieć identyczną kapitalizację rynkową, ale zupełnie odmienne wartości przedsiębiorstwa. Spółka A, której kapitalizacja rynkowa wynosi 5 mld dolarów i która nie ma żadnego zadłużenia, ma wartość przedsiębiorstwa (EV) wynoszącą około 4,5 mld dolarów po uwzględnieniu środków pieniężnych. Spółka B, której kapitalizacja rynkowa wynosi 5 mld dolarów, ale zadłużenie sięga 3 mld dolarów, może mieć wartość przedsiębiorstwa (EV) powyżej 7 mld dolarów. Ta sama cena akcji, zupełnie inny koszt nabycia.
| Wskaźniki | Wartość przedsiębiorstwa (EV) | Kapitalizacja rynkowa |
|---|---|---|
| Co mierzy | Całkowita wartość przedsiębiorstwa (zadłużenie + kapitał własny − środki pieniężne) | Wyłącznie wartość kapitału własnego |
| Czy obejmuje to zadłużenie? | Tak | Nie |
| Czy obejmuje gotówkę? | Odjęto | Nie |
| Wykorzystywane do | analizy fuzji i przejęć, wskaźników EV, porównań między przedsiębiorstwami | szybkiego oszacowania wielkości, ważenia indeksów |
| Najlepsze narzędzie do porównywania | przedsiębiorstw o różnej strukturze kapitałowej | przedsiębiorstw z tej samej branży o podobnym poziomie zadłużenia |
| Czy może być ujemna? | Tak, w rzadkich przypadkach | Nie (cena × liczba akcji ≥ 0) |
Inwestorzy analizujący czynniki fundamentalne powinni zawsze sprawdzać wartość przedsiębiorstwa obok kapitalizacji rynkowej. Spółka, która pod względem kapitalizacji rynkowej wydaje się tania, może okazać się droga pod względem wartości przedsiębiorstwa (EV), jeśli ma znaczne zadłużenie — to sygnał ostrzegawczy, który warto zbadać.
Inwestorzy, którzy pomijają podstawy, często uczą się ich na własnej skórze — ponosząc straty. Poradnik dotyczący opcji Pocket obejmuje wszystkie zagadnienia — od założenia konta po otwarcie pierwszej pozycji — dzięki czemu zaczniesz z solidnej podstawy.
Popularne wskaźniki wyceny
Same dane liczbowe dotyczące wartości przedsiębiorstwa niewiele mówią bez odpowiedniego kontekstu. Analitycy łączą wskaźnik EV z wskaźnikami operacyjnymi, aby obliczyć wskaźniki wyceny, które umożliwiają porównywanie poszczególnych przedsiębiorstw i sektorów na zasadzie „jabłko do jabłka”.
EV/EBITDA
Najpopularniejszy mnożnik wyceny oparty na wartości przedsiębiorstwa (EV). Porównuje wartość przedsiębiorstwa z zyskiem przed odsetkami, podatkami, amortyzacją i umorzeniem — wskaźnikiem zastępczym przepływów pieniężnych z działalności operacyjnej. Niższe wskaźniki zazwyczaj wskazują na niższą wycenę.
Wzór: EV / EBITDA
W dojrzałych branżach wskaźnik poniżej 10x jest często uznawany za rozsądny. Akcje spółek technologicznych często notowane są na poziomie 20-krotności zysków lub wyższym ze względu na oczekiwania dotyczące wzrostu. Zawsze należy porównywać spółki w obrębie tej samej branży — wskaźnik EV/EBITDA na poziomie 15x w sektorze detalicznym wygląda zupełnie inaczej niż ten sam wskaźnik w branży oprogramowania.
EV/Sales
EV podzielone przez roczne przychody. Przydatne w przypadku przedsiębiorstw, które jeszcze nie osiągają zysków, a ich wskaźnik EBITDA jest ujemny lub zniekształcony. Powszechnie stosowane w branży technologicznej, biotechnologicznej oraz w firmach na wczesnym etapie rozwoju.
Wzór: EV / Przychody
Wysoki wskaźnik EV/sprzedaż wskazuje, że rynek spodziewa się silnego wzrostu w przyszłości. Niski wskaźnik może wskazywać na niedowartościowanie — albo na firmę przeżywającą długotrwały spadek koniunktury. Kontekst ma znaczenie.
Oba wskaźniki wykorzystują wartość przedsiębiorstwa (EV) jako licznik właśnie dlatego, że EV odzwierciedla całkowitą wartość firmy, a nie tylko wartość kapitału własnego. Zastosowanie kapitalizacji rynkowej dałoby zniekształcone wyniki w przypadku spółek korzystających z dźwigni finansowej.
Czy wartość przedsiębiorstwa może być ujemna?
Zazwyczaj ma to miejsce w przypadku mocno przecenionych spółek o małej kapitalizacji, które sprzedały jeden ze swoich działów, otrzymały wysoką wypłatę z tytułu ubezpieczenia lub po prostu trzymały gotówkę, podczas gdy kurs ich akcji spadł do najniższego poziomu. Czy zatem wartość przedsiębiorstwa może być ujemna w przypadku firmy, która ma się dobrze? Prawie nigdy — to z definicji sygnał ostrzegawczy. Rynek sugeruje, że sama działalność operacyjna jest bezwartościowa, a jedyną wartością są środki pieniężne.
Przykład:
-
Kapitalizacja rynkowa: 80 mln USD
-
Całkowite zadłużenie: 10 mln dolarów
Środki pieniężne: 200 mln dolarów
EV = 80 mln USD + 10 mln USD − 200 mln USD = −110 mln USD
Ujemna wartość EV nie oznacza automatycznie, że należy kupić. Często wskazuje to na problemy operacyjne, szybkie wyczerpywanie się środków pieniężnych lub kwestie strukturalne, które rynek już uwzględnił w wycenie. Niektórzy inwestorzy wartościowi celowo wyszukują spółki o ujemnej wartości przedsiębiorstwa (EV) jako okazje z segmentu „deep value” — jednak niezbędna jest dokładna analiza due diligence.
Potencjalne wady i ograniczenia
Żaden wskaźnik nie jest idealny. Wartość przedsiębiorstwa ma pewne słabe punkty, które każdy poważny analityk powinien zrozumieć, zanim zacznie się na niej opierać.
-
Migawka z danego momentu: EV opiera się na aktualnej kapitalizacji rynkowej, która zmienia się z dnia na dzień. Wartość EV obliczona w poniedziałek może znacznie się różnić od wartości z piątku, jeśli kurs akcji ulegnie znacznym wahaniom.
-
Zobowiązania pozabilansowe: Leasing operacyjny, zobowiązania emerytalne i zobowiązania warunkowe mogą nie być uwzględnione w standardowej wartości zadłużenia — co prowadzi do zaniżenia rzeczywistej wartości przedsiębiorstwa (EV).
-
Jakość środków pieniężnych ma znaczenie: Nie wszystkie środki pieniężne są łatwo dostępne. Część tych środków jest zamrożona w zagranicznych spółkach zależnych lub przeznaczona na cele operacyjne. Traktowanie wszystkich środków pieniężnych jako dostępnych może spowodować zawyżenie kwoty odliczenia.
-
Zakłócenia w sektorze: Firmy finansowe — banki, ubezpieczyciele — mają zasadniczo odmienne struktury bilansowe. Standardowe metody obliczania EV nie mają tutaj bezpośredniego zastosowania.
-
Nie uwzględnia przyszłych nakładów inwestycyjnych: Wskaźnik EV/EBITDA odnosi się do przeszłości. Wysokie przyszłe wymagania kapitałowe nie znajdują odzwierciedlenia w wskaźniku, co może sprawiać, że przedsiębiorstwa kapitałochłonne wydają się tańsze, niż są w rzeczywistości.
Warto potraktować analizę wartości przedsiębiorstwa jako jedno z wielu narzędzi. Aby uzyskać pełny obraz sytuacji, należy połączyć wskaźniki EV z analizą wolnych przepływów pieniężnych, oceną jakości bilansu oraz jakościową oceną działalności przedsiębiorstwa.
Vedi di più:Knowledge baseLearning