Wskaźnik Sharpe'a – wyjaśnienie
Dwóch traderów kończy rok z 20% zyskiem. Ta sama liczba, zupełnie inne historie. Jeden zbudował ten zwrot dzięki dziesiątkom małych, konsekwentnych wygranych. Drugi przetrwał trzy sytuacje bliskie bankructwa, aby do tego dojść. Którym kontem wolałbyś zarządzać? Wskaźnik Sharpe'a to metryka, która rozróżnia te dwie sytuacje, stawiając zwrot i Volatility na tej samej skali, dzięki czemu porównanie staje się uczciwe. Większość traderów napotyka ten wskaźnik w pewnym momencie, przytakuje, a następnie wraca do patrzenia na zwroty. To błąd. Gdy faktycznie zrozumiesz, co mierzy ta liczba i gdzie zawodzi, zaczniesz zupełnie inaczej czytać wyniki strategii handlowej.

Czym jest wskaźnik Sharpe'a?
Opracowany przez ekonomistę Williama Sharpe'a w 1966 roku, wskaźnik ten wychwytuje jedną rzecz: ile zwrotu generuje strategia handlowa na każdą jednostkę podjętego ryzyka. Nie zwrot brutto. Nie zysk procentowy. Zwrot na jednostkę zmienności.
Chcesz przetestować swoją strategię bez ryzykowania rzeczywistego kapitału? Otwórz bezpłatne konto demo i śledź swoje wyniki na ponad 100 zasobach.
Otwórz konto demoOto kluczowe rozróżnienie. Strategia handlowa, która zarabia 15% przy bardzo stabilnych wynikach miesięcznych, wypada znacznie wyżej niż ta zarabiająca 15% poprzez gwałtowne wahania. Obie osiągają ten sam roczny wynik. Tylko jedna z nich wymagała od tradera przetrwania przerażających obsunięć kapitału, aby do tego dojść. Wskaźnik sprawia, że ta różnica jest widoczna w jednej liczbie.
Traderzy i zarządzający portfelami używają go stale w raportowaniu funduszy, backtestingu, porównywaniu strategii handlowych i wybieraniu, które sygnały śledzić. Liczba ta nie mówi, czy zwrot bezwzględny jest imponujący. Mówi ci, czy podróż do tego zwrotu była warta związanych z nią turbulencji. To zupełnie inne pytanie i prawdopodobnie bardziej użyteczne w codziennym podejmowaniu decyzji o tym, jak alokować kapitał.
Uruchomienie strategii handlowej na koncie demo Pocket Option przed zaangażowaniem rzeczywistych środków daje dane o wynikach potrzebne do obliczenia znaczących wskaźników, rzeczywiste otwarcia, rzeczywiste spready, bez ryzykowania kapitału.
Dlaczego traderzy używają wskaźnika Sharpe'a
Praktyczne uzasadnienie wzoru wskaźnika Sharpe'a sprowadza się do jednego powracającego problemu: porównania surowych zwrotów są mylące. Jeśli ktoś mówi ci, że jego system zarobił w zeszłym roku 30%, jedyną rozsądną odpowiedzią jest pytanie, jak bardzo był zmienny. 30% zysku zbudowanego dzięki płynnym, konsekwentnym wynikom jest czymś zupełnie innym niż 30%, które wymagało przetrwania 45% obsunięcia kapitału w ciągu roku. Wskaźnik przelicza oba na jedną porównywalną liczbę.
Traderzy używają go na kilka konkretnych sposobów:
- Porównywanie strategii handlowych: Dwa podejścia z podobnymi zwrotami często wyglądają zupełnie inaczej, gdy w grę wchodzi zmienność. Wskaźnik wymusza sprawiedliwe porównanie.
- Ocena dostawców sygnałów: Dostawca pokazujący silne zwroty w ciągu 6 miesięcy nie mówi ci prawie nic. Ten sam zwrot w ciągu 3 lat z przyzwoitym wskaźnikiem jest naprawdę użytecznym punktem danych.
- Audyt backtestów: Strategie handlowe dopasowane do krzywej (curve-fitted) mają tendencję do generowania niezwykle wysokich wskaźników na danych historycznych, które załamują się w tradingu na żywo. Podejrzanie wysoka liczba w backteście to sygnał ostrzegawczy, który warto zbadać.
- Konstrukcja portfela: Łączenie dwóch zasobów z akceptowalnymi indywidualnymi wskaźnikami i niską korelacją między nimi często daje wskaźnik portfela wyższy niż w przypadku każdego zasobu z osobna. To jeden z głównych mechanizmów dywersyfikacji.
Zastrzeżenie dotyczące ryzyka: Trading wiąże się ze znacznym ryzykiem utraty kapitału. Niniejszy artykuł ma charakter wyłącznie edukacyjny i nie stanowi porady finansowej. Zawsze przeprowadzaj niezależne badania i rozważ swoją tolerancję na ryzyko przed podjęciem jakichkolwiek decyzji tradingowych.
Wzór na wskaźnik Sharpe'a
Mechanika tego, czym jest wskaźnik Sharpe'a, mieści się w prostym, trzyczęściowym obliczeniu:
Wskaźnik Sharpe'a = (Rp − Rf) / Op
| Komponent | Co to oznacza w praktyce |
|---|---|
| Rp (Zwrot z portfela) | Annualizowany zwrot strategii lub mierzonego portfela. Jest to całkowity zysk w danym okresie, wyrażony jako wartość roczna. |
| Rf (Stopa bez ryzyka) | Zwrot dostępny z całkowicie bezpiecznej inwestycji, zazwyczaj krótkoterminowych obligacji rządowych. Reprezentuje bazowy zwrot wymagający zerowego ryzyka rynkowego. |
| Op (Odchylenie standardowe) | Annualizowane odchylenie standardowe nadwyżkowych zwrotów. Mierzy, o ile miesięczne lub tygodniowe zwroty odbiegały od swojej średniej, uwzględniając zmienność. |
Licznik eliminuje łatwą część zwrotu, tę część, którą każdy mógłby osiągnąć, trzymając pieniądze w obligacjach rządowych. To, co pozostaje, to rzeczywista wartość dodana przez podjęcie ryzyka rynkowego. Mianownik dostosowuje tę liczbę do tego, jak wyboista była droga. Podziel jedno przez drugie, a otrzymasz przejrzystą miarę efektywności.
Jak obliczyć wskaźnik Sharpe'a?
Znaczenie wskaźnika Sharpe'a staje się konkretne na przykładzie praktycznym. Oto dwie strategie w stylu rzeczywistym o różnych charakterystykach:
Strategia A: Konserwatywny system trendowy
- Roczny zwrot (Rp): 16%
- Stopa bez ryzyka (Rf): 4%
- Odchylenie standardowe (Op): 9%
Kroki obliczeniowe:
- Nadwyżkowy zwrot: 16% − 4% = 12%
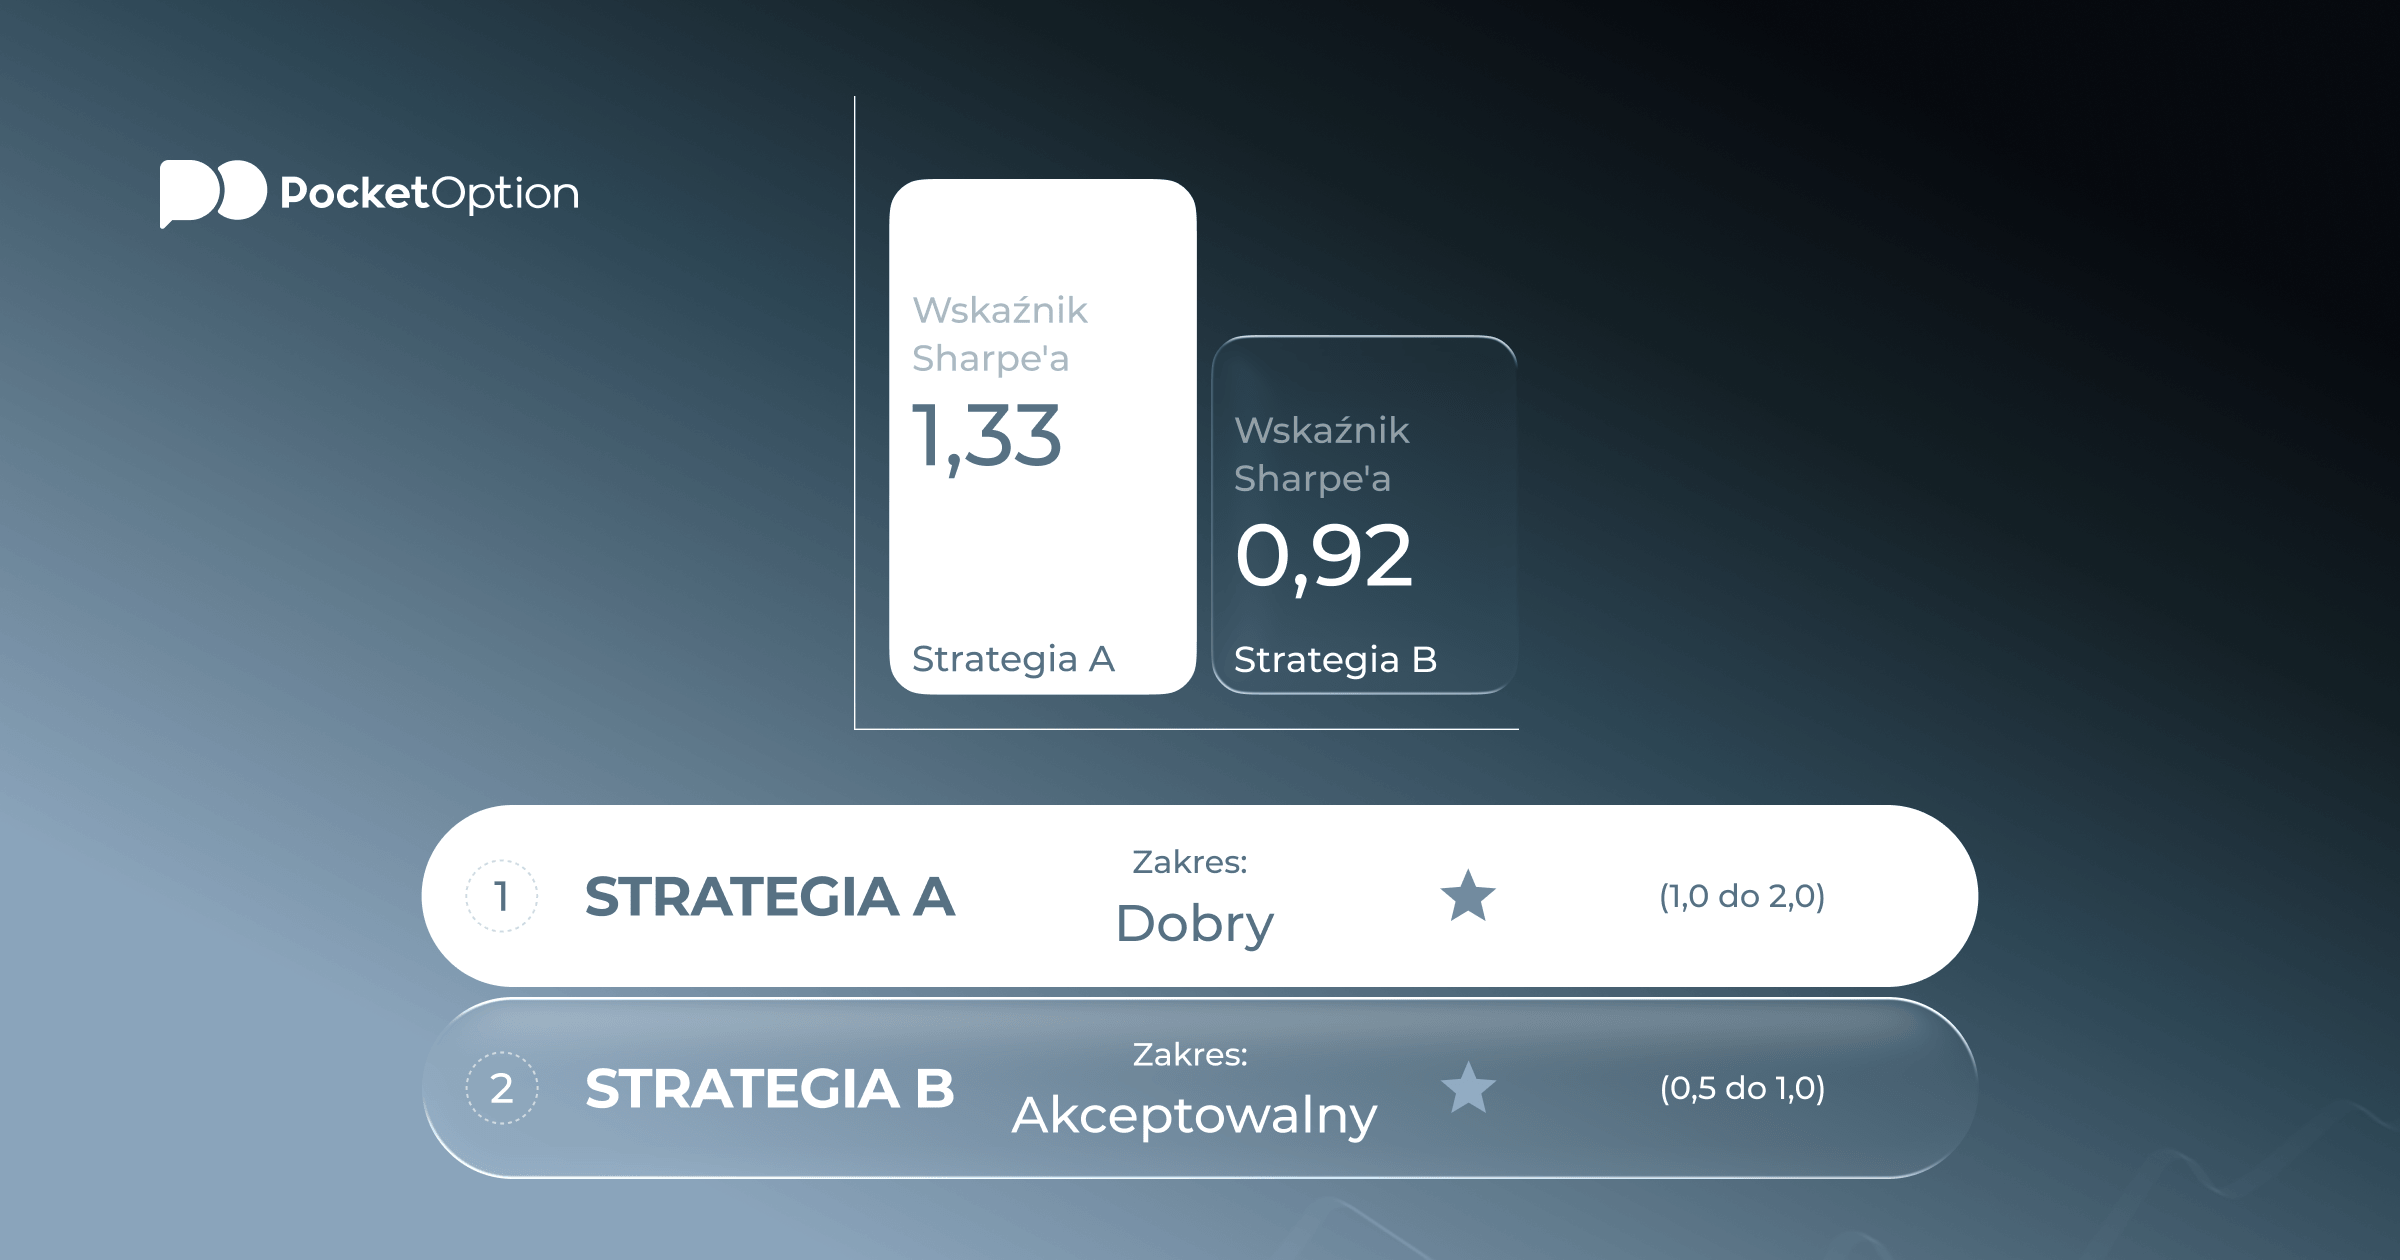
- Podziel przez zmienność: 12% / 9% = 1,33
Wynik Strategii A: 1,33
Strategia B: Agresywny system Momentum
- Roczny zwrot (Rp): 28%
- Stopa bez ryzyka (Rf): 4%
- Odchylenie standardowe (Op): 26%
Kroki obliczeniowe:
- Nadwyżkowy zwrot: 28% − 4% = 24%
- Podziel przez zmienność: 24% / 26% = 0,92
Wynik Strategii B: 0,92
Strategia B osiągnęła prawie dwukrotnie wyższy surowy zwrot. W ujęciu skorygowanym o ryzyko wypadła gorzej od Strategii A o znaczący margines. Dla tradera zarządzającego ryzykiem ostrożnie, zwłaszcza z rzeczywistymi pieniędzmi i rzeczywistymi emocjonalnymi reakcjami na obsunięcia kapitału, Strategia A jest lepszym wyborem, nawet jeśli wynikowy zwrot wygląda gorzej.
Co to jest dobry wskaźnik Sharpe'a?
Zrozumienie, co to jest dobry wskaźnik Sharpe'a, wymaga ram odniesienia. Poniższe zakresy są powszechnie stosowane, choć kontekst zawsze ma znaczenie:
| Wartość wskaźnika | Jakie są zazwyczaj sygnały |
|---|---|
| Poniżej 0 | Ujemny zwrot skorygowany o ryzyko. Strategia przyniosła stratę względem stopy bez ryzyka po ujęciu zmienności. |
| 0,0 do 0,5 | Słaby. Zwroty nie rekompensują odpowiednio podjętego ryzyka. |
| 0,5 do 1,0 | Akceptowalny. Nie wybitny, ale rozsądny dla wielu aktywnych strategii. |
| 1,0 do 2,0 | Dobry. Solidna efektywność, stosunkowo trudna do utrzymania przez wiele lat. |
| 2,0 do 3,0 | Bardzo silny. Rzadki w tradingu na żywo; częstszy w backtestach, co powinno skłaniać do dokładniejszej analizy. |
| Powyżej 3,0 | Wyjątkowy lub przeuczony. Prawie zawsze wymaga wyjaśnienia w kontekście tradingu na żywo. |
Profesjonalni zarządzający funduszami zazwyczaj osiągają wyniki między 0,5 a 1,5 w perspektywie wieloletniej. Strategie detaliczne konsekwentnie powyżej 1,0 osiągają dobre wyniki względem swojej zmienności. Liczby powyżej 2,0 w backteście warto dokładnie kwestionować, ponieważ najczęstszą przyczyną jest przeuczenie na danych historycznych.
Wskaźnik Sharpe'a a inne miary ryzyka
Formuła definicji wskaźnika Sharpe'a nie jest jedynym sposobem oceny wyników skorygowanych o ryzyko i nie zawsze jest najlepszym wyborem. Dwie alternatywy rozwiązują konkretne problemy ze standardowym obliczeniem:
| System metryczny | Mianownik ryzyka | Główny przypadek użycia | Kluczowa zaleta nad Sharpe'em |
|---|---|---|---|
| Wskaźnik Sharpe'a | Całkowita zmienność (wzrostowa i spadkowa) | Ogólne porównanie strategii | Powszechnie rozumiany, łatwy do obliczenia i porównania |
| Wskaźnik Sortino | Tylko zmienność spadkowa | Strategie z dużymi pozytywnymi wartościami odstającymi | Nie penalizuje miesięcy z zyskami, które zawyżają odchylenie standardowe |
| Wskaźnik Treynora | Beta względem punktu odniesienia rynku | Wyniki portfela względem indeksu | Lepiej dostosowany do portfeli mierzonych względem punktu odniesienia |
Wskaźnik Sortino rozwiązuje rzeczywisty problem. Gdy strategia sporadycznie generuje bardzo duże zyskowne miesiące, te zyski podwyższają odchylenie standardowe i sztucznie obniżają wskaźnik Sharpe'a. Sortino uwzględnia tylko te miesiące, w których zwroty spadają poniżej minimalnego progu. W przypadku strategii śledzących za trendem z dodatnio skośnymi rozkładami zwrotów, Sortino jest często bardziej sprawiedliwą miarą.
Treynor jest mniej istotny dla czystych strategii handlowych, a bardziej przydatny do oceny tradycyjnych portfeli. Zastępuje odchylenie standardowe betą, więc uwzględnia jedynie ryzyko systematyczne, a nie całkowitą zmienność. Większości detalicznych traderów lepiej służy trzymanie się wskaźników Sharpe'a i Sortino jako głównych narzędzi.
Ograniczenia i wady
Żadna pojedyncza liczba nie oddaje wszystkiego. Każdy, kto polega na wskaźniku bez rozumienia jego ślepych punktów, w końcu zostanie zaskoczony.
- Zwroty nie mają rozkładu normalnego na rzeczywistych rynkach. Formuła zakłada, że miesięczne zyski i straty podążają za krzywą dzwonową. Tak nie jest. Krachy zdarzają się częściej, niż przewiduje matematyka. Strategia może wykazywać w pełni akceptowalny wskaźnik aż do momentu, gdy zdarzenie ogonowe wymaże miesiące zysków.
- Dobra i zła zmienność są traktowane tak samo. Miesiąc, w którym strategia zyskuje 25%, podnosi odchylenie standardowe tak samo jak miesiąc, w którym traci 25%. Strategie, które sporadycznie wygrywają dużo, ale przez resztę czasu tracą niewiele, wyglądają na bardziej ryzykowne, niż są w praktyce.
- Krótkie okresy są niemal bez znaczenia. Wskaźnik obliczony na przestrzeni 12 miesięcy może być niemal w całości zdeterminowany przez jeden sprzyjający reżim rynkowy. Trzy lub więcej lat danych to minimum dla czegokolwiek przypominającego wiarygodność.
- Wzorce obsunięć są niewidoczne. Dwie strategie z tym samym rocznym zwrotem i tym samym odchyleniem standardowym mogą mieć zupełnie różne sekwencje obsunięć. Jedna może odrabiać straty w ciągu dni. Druga może spędzić sześć miesięcy pod wodą, zanim się odbuduje. Wskaźnik nie jest w stanie ich odróżnić.
- Stopa bez ryzyka zmienia wynik. W środowisku wysokich stóp procentowych ta sama strategia generuje niższy wskaźnik niż w środowisku bliskim zeru, nawet jeśli nic w strategii się nie zmieniło. Wskaźniki obliczone w różnych reżimach stóp procentowych nie są bezpośrednio porównywalne bez korekty.
Praktyczna implikacja: traktuj wyniki uzyskane przy zastosowaniu metodologii obliczania wskaźnika Sharpe'a jako punkt wyjścia, a nie wniosek końcowy. Silny wskaźnik jest zachęcający. Nie zastępuje sprawdzania maksymalnego obsunięcia, czasu odbudowy, spójności wyników na żywo z backtestem oraz szerszych warunków rynkowych, w których osiągnięto wyniki.
Zobacz więcej:Glossary