Cos'è il WACC nella finanza?
Il denaro non è mai gratuito. Se un'azienda vuole costruire un nuovo impianto o acquisire un concorrente, deve trovare i fondi da qualche parte, e chiunque li fornisca si aspetta qualcosa in cambio. Gli azionisti vogliono rendimenti. I creditori vogliono interessi. Somma il costo di ogni fonte di finanziamento, riduci in scala ciascuna in base a quanto l'azienda vi fa affidamento e ciò che ne emerge è il WACC. Una volta che è nel tuo radar lo trovi ovunque: nelle valutazioni, nei casi di investimento, nella decisione di approvare un progetto o di abbandonarlo.

Cos'è il WACC?
La maggior parte delle persone che si avvicinano alla finanza incontra l'acronimo molto prima di fermarsi a chiedersi cos'è il WACC e cosa dice davvero. Per esteso, è il costo medio ponderato del capitale. Tralasciando il tono accademico, l'idea è semplice: grosso modo quanto un'azienda paga per tutto il denaro che la mantiene in funzione, considerando sia i fondi degli azionisti che quelli presi in prestito.
La teoria arriva solo fino a un certo punto. Metti queste idee alla prova con un account demo senza pressioni, oltre 100 mercati, fondi virtuali, nulla da perdere mentre prendi confidenza.
Apri DemoPerché "ponderato"? Perché quasi nessuna azienda funziona solo con capitale proprio o solo con debito. Le aziende combinano entrambi. Il WACC non calcola semplicemente una media piatta dei costi. Riduce in scala ciascuno in proporzione alla sua quota del finanziamento totale, poi comprime il tutto in un'unica percentuale.
Riducendo il WACC a una sola riga, è il rendimento minimo che un'azienda deve ottenere dai suoi progetti per soddisfare sia i creditori che gli azionisti. Scendere al di sotto di quella soglia significa perdere valore, anche mentre il conto economico continua a registrare un profitto.
Immaginalo come l'affitto che un'azienda paga su ogni euro che mette al lavoro. Alcuni di quegli euro provengono dai proprietari, altri dai creditori, e ciascuno applica il proprio tasso. Il WACC è semplicemente la bolletta combinata che arriva a fine mese.
Chi se ne occupa davvero? Gli analisti che attribuiscono un prezzo alle aziende. I team finanziari che scelgono quali progetti finanziare. Gli investitori che verificano se un'azienda guadagna più di quanto costa gestirla. Potresti non calcolarlo mai tu stesso, eppure continui a incontrarne il risultato comunque, nascosto nei target di prezzo e nelle valutazioni che leggi.
Questo tipo di concetto si comprende meglio quando puoi effettivamente osservare i mercati attribuire un prezzo al rischio, invece di limitarti a leggerne.
Un account demo di trading rende tutto questo semplice. Puoi osservare come i costi di finanziamento, i rendimenti attesi e i prezzi in tempo reale si influenzino a vicenda, tutto con fondi virtuali, senza spendere nulla di tasca tua.
Formula del WACC
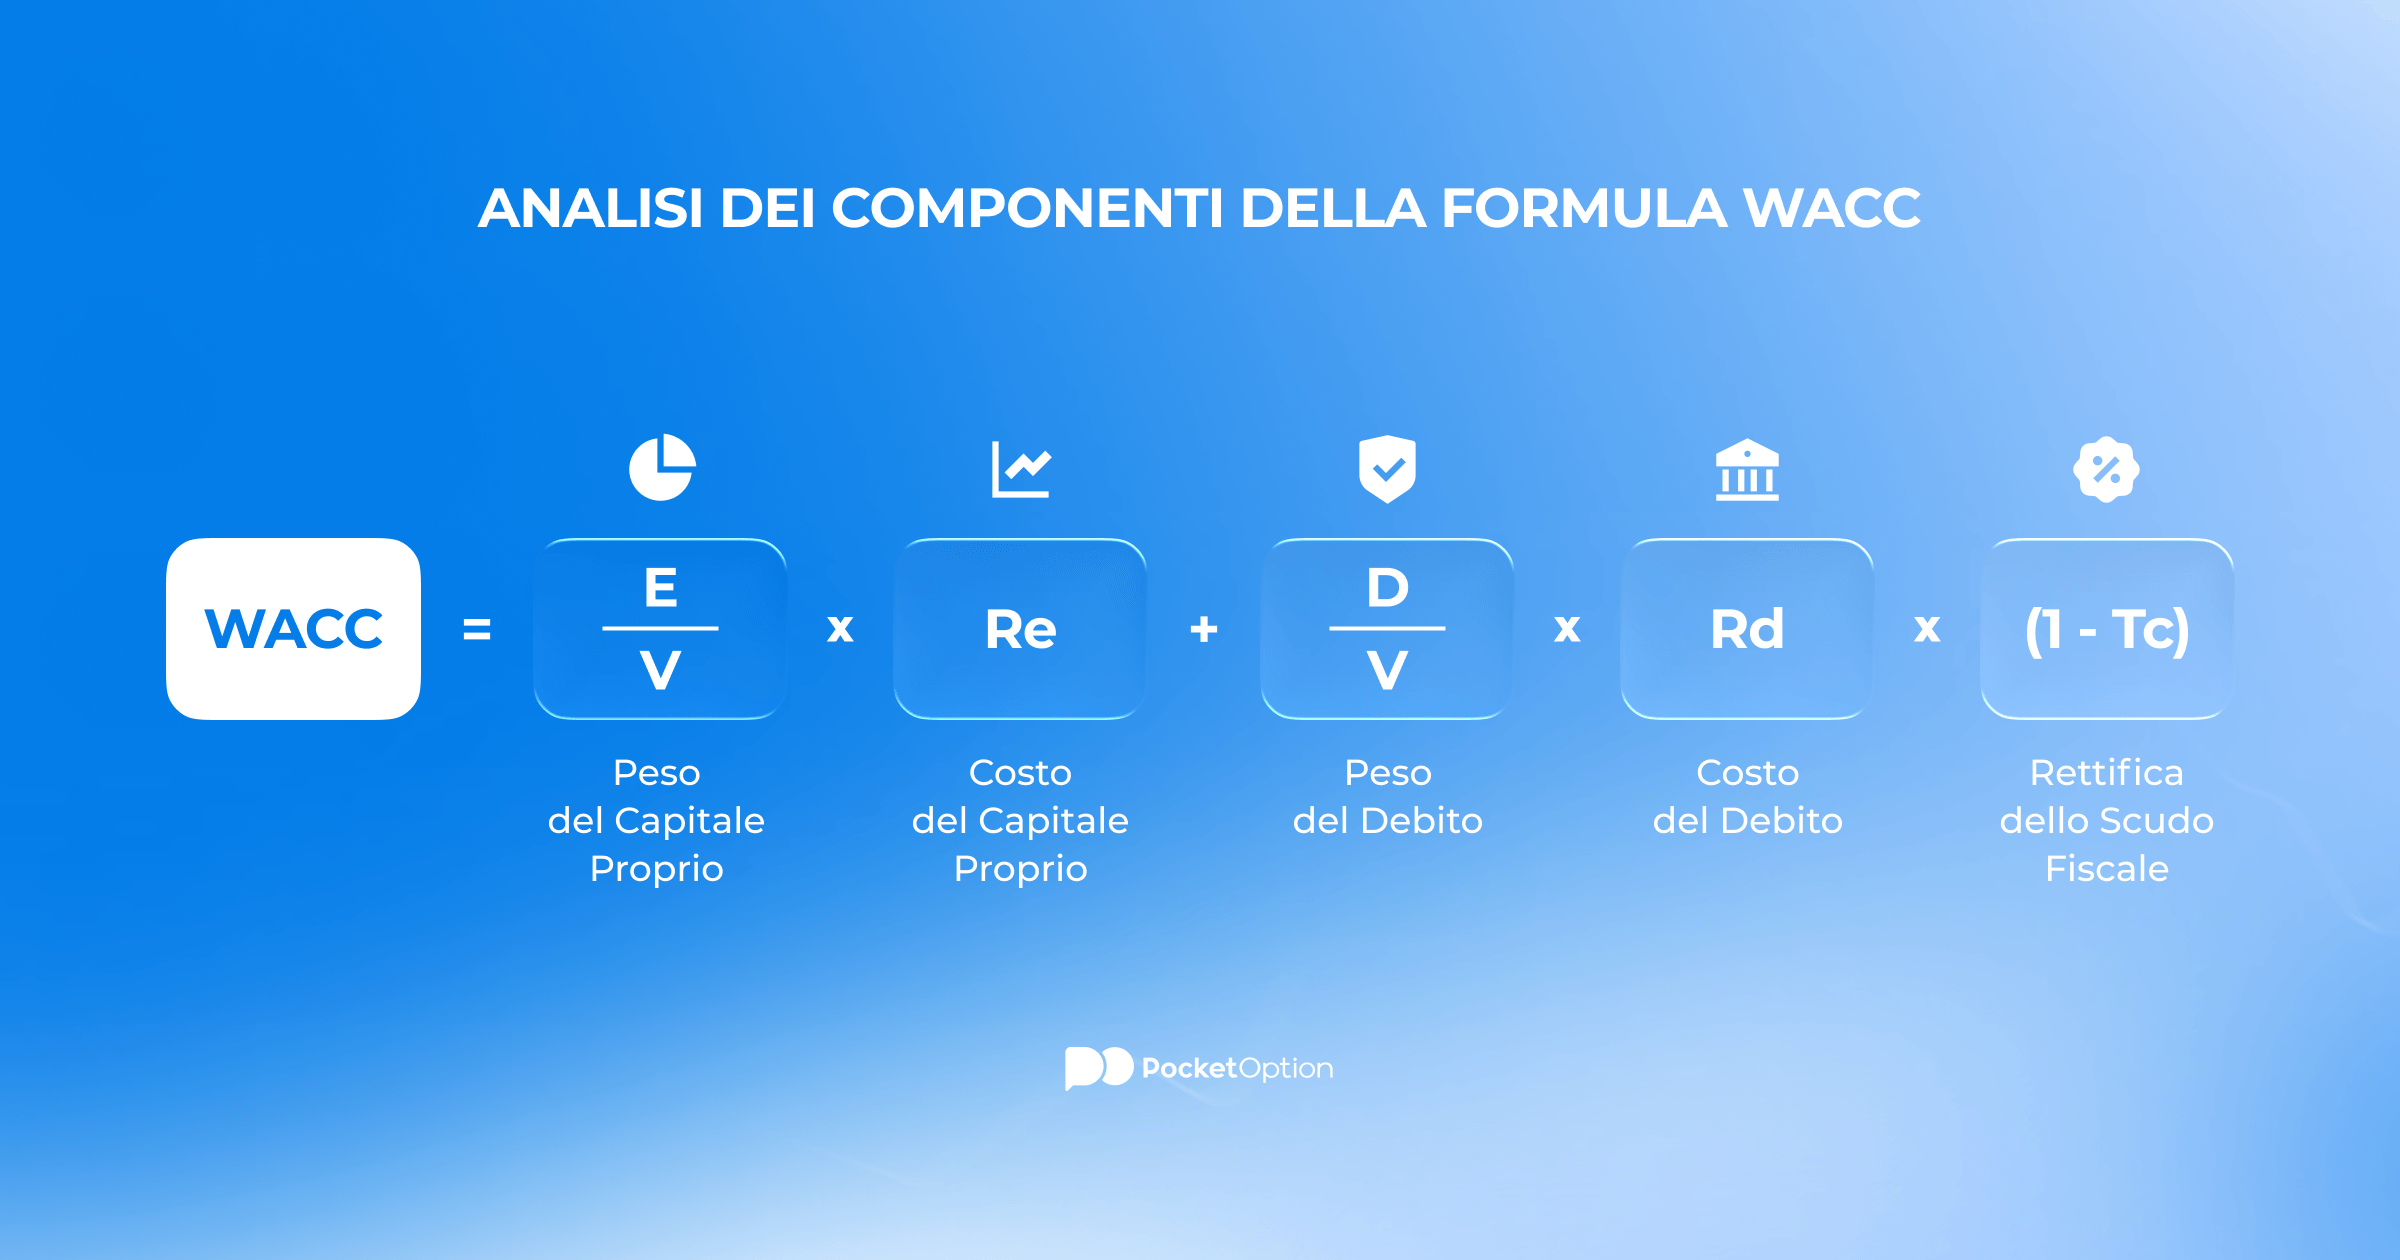
Non si può davvero capire cos'è il WACC nella finanza senza affrontare la formula di petto. Non lasciarti scoraggiare, si comporta molto meglio di quanto sembri:
WACC = (E/V) × Re + (D/V) × Rd × (1 − Tc)
Sei simboli, tutto qui. Una rapida traduzione di ciascuno:
|
Simbolo |
Cosa rappresenta |
|---|---|
|
E |
Valore di mercato del capitale proprio, ovvero quanto valgono complessivamente tutte le azioni dell'azienda. |
|
D |
Valore di mercato del debito, l'importo totale che l'azienda deve su tutti i suoi prestiti. |
|
V |
Capitale totale, che è semplicemente E e D sommati insieme. |
|
Re |
Costo del capitale proprio, il rendimento che gli azionisti richiedono per il rischio che si assumono. |
|
Rd |
Costo del debito, l'interesse effettivo che l'azienda paga su ciò che prende in prestito. |
|
Tc |
Aliquota fiscale societaria, che riduce silenziosamente il costo reale di quel debito. |
Infine (1 − Tc) è lo scudo fiscale, e ha un peso maggiore di quanto si potrebbe pensare. I pagamenti degli interessi sono deducibili fiscalmente, quindi il costo reale del prestito è inferiore al tasso dichiarato. I dividendi agli azionisti non godono di tale vantaggio. Questo è uno dei motivi principali per cui il debito tende a costare meno del capitale proprio, e perché un'azienda senza debiti non è automaticamente quella più accorta. Una dose misurata di indebitamento può abbassare l'intero costo del capitale.
Avvertenza sul rischio: il trading comporta un rischio significativo di perdita di capitale. Questo articolo è solo a scopo educativo e non costituisce consulenza finanziaria. Conduci sempre ricerche indipendenti e considera la tua tolleranza al rischio prima di prendere qualsiasi decisione di trading.
Come calcolare il WACC
Capire qual è il WACC per una determinata azienda è fondamentalmente una procedura in cinque fasi. L'aritmetica è semplice. Ottenere dati di input affidabili è la parte difficile.
-
Misurare il capitale. Prendi il valore di mercato del capitale proprio (E) e del debito (D), poi sommali per ottenere il capitale totale (V).
-
Trova i pesi. Dividi E per V, poi D per V. Questi due numeri indicano quanta parte del finanziamento proviene da ciascuna fonte.
-
Stima il costo del capitale proprio (Re). La maggior parte degli analisti ricorre al modello CAPM, costruendo Re a partire da un tasso senza rischio, il beta delle azioni e il rendimento atteso del mercato.
-
Stima il costo del debito (Rd). Prendi il tasso medio sui prestiti e sulle obbligazioni dell'azienda, poi riducilo con (1 − Tc) per lo scudo fiscale.
-
Combinali. Moltiplica ciascun costo per il suo peso, somma i due risultati e otterrai il tuo WACC.
Definisci correttamente gli input e il calcolo richiede pochi secondi. Le stime alla base di quegli input sono il vero valore aggiunto degli analisti.
Esempio di calcolo del WACC
Un rapido promemoria su cosa significa WACC, costo medio ponderato del capitale e poi direttamente i numeri. Immagina un'azienda finanziata da 600 milioni di dollari di capitale proprio e 400 milioni di debito. Capitale totale: 1 miliardo. Gli input:
-
Costo del capitale proprio (Re): 9%
-
Costo del debito (Rd): 5%
-
Aliquota fiscale societaria (Tc): 25%
Inizia con i pesi. Il capitale proprio è 600 / 1000, quindi 0,6. Il debito è 400 / 1000, quindi 0,4. Inserisci tutto nella formula:
WACC = (0,6 × 9%) + (0,4 × 5% × 0,75)
WACC = 5,4% + 1,5%
WACC = 6,9%
Interpretalo come una soglia. Un nuovo progetto deve superare il 6,9% affinché valga la pena di essere realizzato. Un rendimento del 6% può sembrare perfettamente accettabile di per sé, eppure in questo contesto lascia silenziosamente azionisti e creditori in una situazione peggiore di prima.
La composizione fa gran parte del lavoro qui. Puntare maggiormente sul debito economico e fiscalmente agevolato fa scendere il WACC, abbassando la soglia per ogni progetto. Puntarci troppo rende i creditori nervosi, i tassi salgono e il costo torna a crescere. Trovare il punto di equilibrio tra queste due pressioni è metà del lavoro quotidiano dei team di finanza aziendale.
Perché il WACC è importante
Sapere qual è la formula del WACC è una cosa. Osservare dove il numero incide concretamente è un'altra. Gli stessi tre utilizzi continuano a emergere nel lavoro reale.
La valutazione viene prima. In un modello di flusso di cassa scontato (DCF), il WACC è il tasso che riduce i flussi di cassa futuri al loro valore attuale. Abbassa il tasso e la valutazione sale. Alzalo e la valutazione scende. È così che due analisti possono elaborare gli stessi flussi di cassa e arrivare a risultati molto diversi: non si sono mai accordati sul tasso.
Poi ci sono le decisioni sui progetti. Le aziende usano il WACC come soglia minima. Superala e un progetto vale la pena di essere perseguito. Non raggiungerla e il progetto perde valore, indipendentemente da quanto convincente fosse la proposta. Il terzo utilizzo è la questione del capitale stesso: valutare il debito rispetto al capitale proprio per decidere quanto di ciascuno l'azienda dovrebbe mantenere.
Torniamo indietro alla nostra azienda al 6,9% per un momento. Due progetti sul tavolo, uno proiettato all'8%, l'altro al 5%. Il progetto all'8% supera la barra e crea valore. Quello al 5% genera un profitto e distrugge comunque valore, perché non copre mai il costo del proprio finanziamento. In superficie entrambi sembrano vittorie. Solo il WACC segnala uno di essi come un errore, il tipo di trappola che sembra un guadagno fino a quando non si esegue il calcolo.
Limitazioni del WACC
Con tutti i suoi utilizzi, il WACC si basa su una serie di stime, e questo è il suo punto debole. È anche per questo che non esiste mai una risposta precisa su cosa sia un buon WACC. Cambia chi fa i calcoli e gli input cambiano con loro.
Il costo del capitale proprio è l'input di gran lunga più incerto. Di solito deriva dal CAPM, che si basa sul beta e su un rendimento di mercato presunto, entrambi più vicini a un'ipotesi che a un fatto. Modificali leggermente e il WACC finale si muove con loro. La formula presuppone anche che un'azienda mantenga per sempre lo stesso rapporto debito/patrimonio netto, il che non accade quasi mai.
Si accumulano anche altre lacune. I valori di mercato si muovono quotidianamente, quindi qualsiasi WACC è davvero solo un'istantanea in un determinato momento. La formula applica un unico tasso a livello aziendale a ogni progetto, anche se una nuova scommessa rischiosa e un'attività principale stabile chiaramente non comportano lo stesso rischio. E per un'azienda privata senza un prezzo delle azioni a cui fare riferimento, ottenere una cifra accurata diventa rapidamente complicato.
C'è anche un problema di tempistica. Il numero si basa sui valori di mercato e sui tassi odierni, quindi un paio di variazioni dei tassi possono fornire un WACC molto diverso nel prossimo trimestre, anche se nulla nell'azienda è cambiato. È meglio trattarlo come una stima ragionata, non come un vangelo, e fare affidamento su alcuni altri controlli prima di fidarsi di qualsiasi valutazione che si basi su di esso.
Vedi di più:News & EventsData