Valore Aziendale (EV): spiegazione e calcolo
La maggior parte dei trader retail si concentra sul prezzo delle azioni o sulla capitalizzazione di mercato. È un errore. Il Valore Aziendale ti offre il quadro completo - quanto costerebbe effettivamente acquistare un'azienda, incluso ogni dollaro di debito nei suoi libri contabili. Gli analisti e gli investitori istituzionali utilizzano l'EV perché elimina il rumore della struttura del capitale e rende le aziende realmente comparabili. Questa guida spiega cos'è l'EV, come calcolarlo passo dopo passo e come interpretare il risultato. Che tu stia selezionando azioni o studiando un'azienda specifica, comprendere l'EV affina la tua analisi.

Che cos'è il Valore Aziendale (EV)?
Il Valore Aziendale rappresenta il valore economico totale di un'azienda — il prezzo teorico che un acquirente pagherebbe per acquisire il 100% dell'attività, inclusi tutti gli obblighi. A differenza della capitalizzazione di mercato, l'EV tiene conto del debito e sottrae la liquidità, rendendolo una misura molto più accurata di quanto vale realmente un'azienda.
Pensala così: se acquisti una casa con un mutuo, il costo reale non è solo il prezzo di acquisto — è il prezzo di acquisto più il prestito in essere. L'EV applica la stessa logica alle aziende. Erediti il debito quando acquisisci l'attività, ma ottieni anche la liquidità.
Gli investitori utilizzano il Valore Aziendale quando confrontano aziende in settori diversi, valutano obiettivi di acquisizione e calcolano multipli di valutazione come EV/EBITDA. La capitalizzazione di mercato da sola non ti dice se un'azienda è economica o costosa — due società con capitalizzazioni di mercato identiche possono avere valori di EV drammaticamente diversi se una ha un debito elevato.
Vuoi esercitarti a leggere i dati finanziari in operazioni reali? Apri un conto demo gratuito e testa la tua analisi su oltre 100 asset.
Prova il conto demoPrima di mettere a rischio il capitale, i trader intelligenti trascorrono tempo su un conto di trading demo — testando strategie con fondi virtuali finché l'analisi non diventa naturale.
Formula del Valore Aziendale
La formula standard del Valore Aziendale è questa:
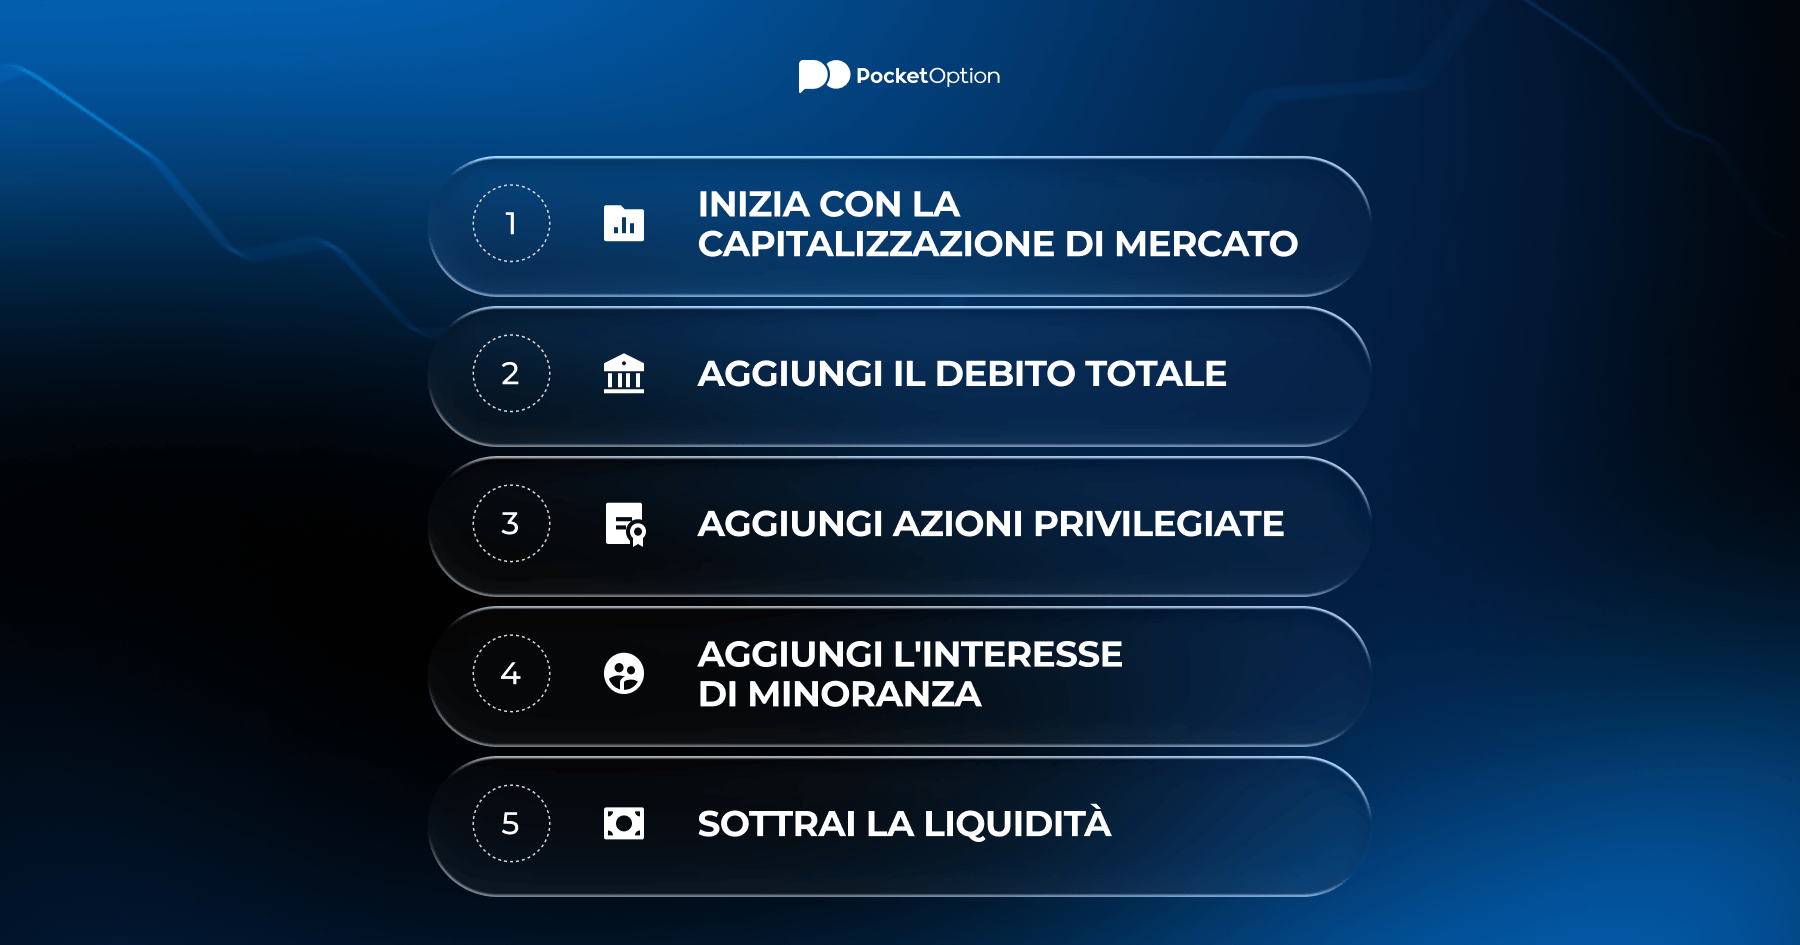
EV = Capitalizzazione di mercato + Debito totale + Azioni privilegiate + Partecipazioni di minoranza − Liquidità ed Equivalenti
| Componente | Cosa rappresenta | Aggiungere o sottrarre? |
|---|---|---|
| Capitalizzazione di mercato | Prezzo dell'azione × totale azioni in circolazione — quanto vale oggi il capitale pubblico | Aggiungere |
| Debito totale | Prestiti a breve e lungo termine — obblighi che l'acquirente assume | Aggiungere |
| Azioni privilegiate | Strumenti ibridi con caratteristiche simili al debito, non inclusi nella capitalizzazione di mercato | Aggiungere |
| Partecipazioni di minoranza | Partecipazioni non di controllo in società controllate — parte dell'impresa ma non nella capitalizzazione di mercato | Aggiungere |
| Liquidità ed equivalenti | Attività liquide che riducono il costo netto di acquisizione | Sottrarre |
Ogni componente svolge un ruolo specifico. Il debito viene aggiunto perché qualsiasi acquirente assume tali passività. La liquidità viene sottratta perché compensa parte del prezzo di acquisto — l'acquirente ottiene effettivamente quella liquidità dopo l'acquisizione.
Avvertenza sul rischio: Il trading e gli investimenti comportano il rischio di perdita di capitale. Questo articolo è solo a scopo educativo e non costituisce consulenza finanziaria. Fai sempre le tue ricerche prima di prendere qualsiasi decisione di investimento.
Come calcolare il Valore Aziendale?
Calcolare il Valore Aziendale è semplice una volta che sai dove reperire i numeri. Una volta compreso cos'è il Valore Aziendale nella sua essenza — costo totale di acquisizione, non solo prezzo del capitale — la matematica diventa semplice. Ecco una guida passo dopo passo utilizzando un esempio in stile reale.
Azienda di esempio: TechCorp Inc.
-
Capitalizzazione di mercato: 5.000.000.000 di dollari (500 milioni di azioni × 10 dollari per azione)
-
Debito totale: 1.200.000.000 di dollari (obbligazioni a lungo termine + prestiti a breve termine)
-
Azioni privilegiate: 150.000.000 di dollari
-
Partecipazioni di minoranza: 80.000.000 di dollari
-
Liquidità ed equivalenti: 600.000.000 di dollari
Calcolo passo dopo passo:
-
Inizia con la capitalizzazione di mercato: 5.000.000.000 di dollari
-
Aggiungi il debito totale: 5.000.000.000 di dollari + 1.200.000.000 di dollari = 6.200.000.000 di dollari
-
Aggiungi le azioni privilegiate: 6.200.000.000 di dollari + 150.000.000 di dollari = 6.350.000.000 di dollari
-
Aggiungi le partecipazioni di minoranza: 6.350.000.000 di dollari + 80.000.000 di dollari = 6.430.000.000 di dollari
-
Sottrai la liquidità: 6.430.000.000 di dollari − 600.000.000 di dollari = 5.830.000.000 di dollari
Risultato: Valore Aziendale di TechCorp = 5,83 miliardi di dollari
Anche se la capitalizzazione di mercato è di 5 miliardi di dollari, il costo reale di acquisizione è di 5,83 miliardi di dollari — quasi 830 milioni di dollari in più. Questa differenza è estremamente importante nell'analisi M&A e nello screening azionario.
Valore Aziendale vs Capitalizzazione di Mercato
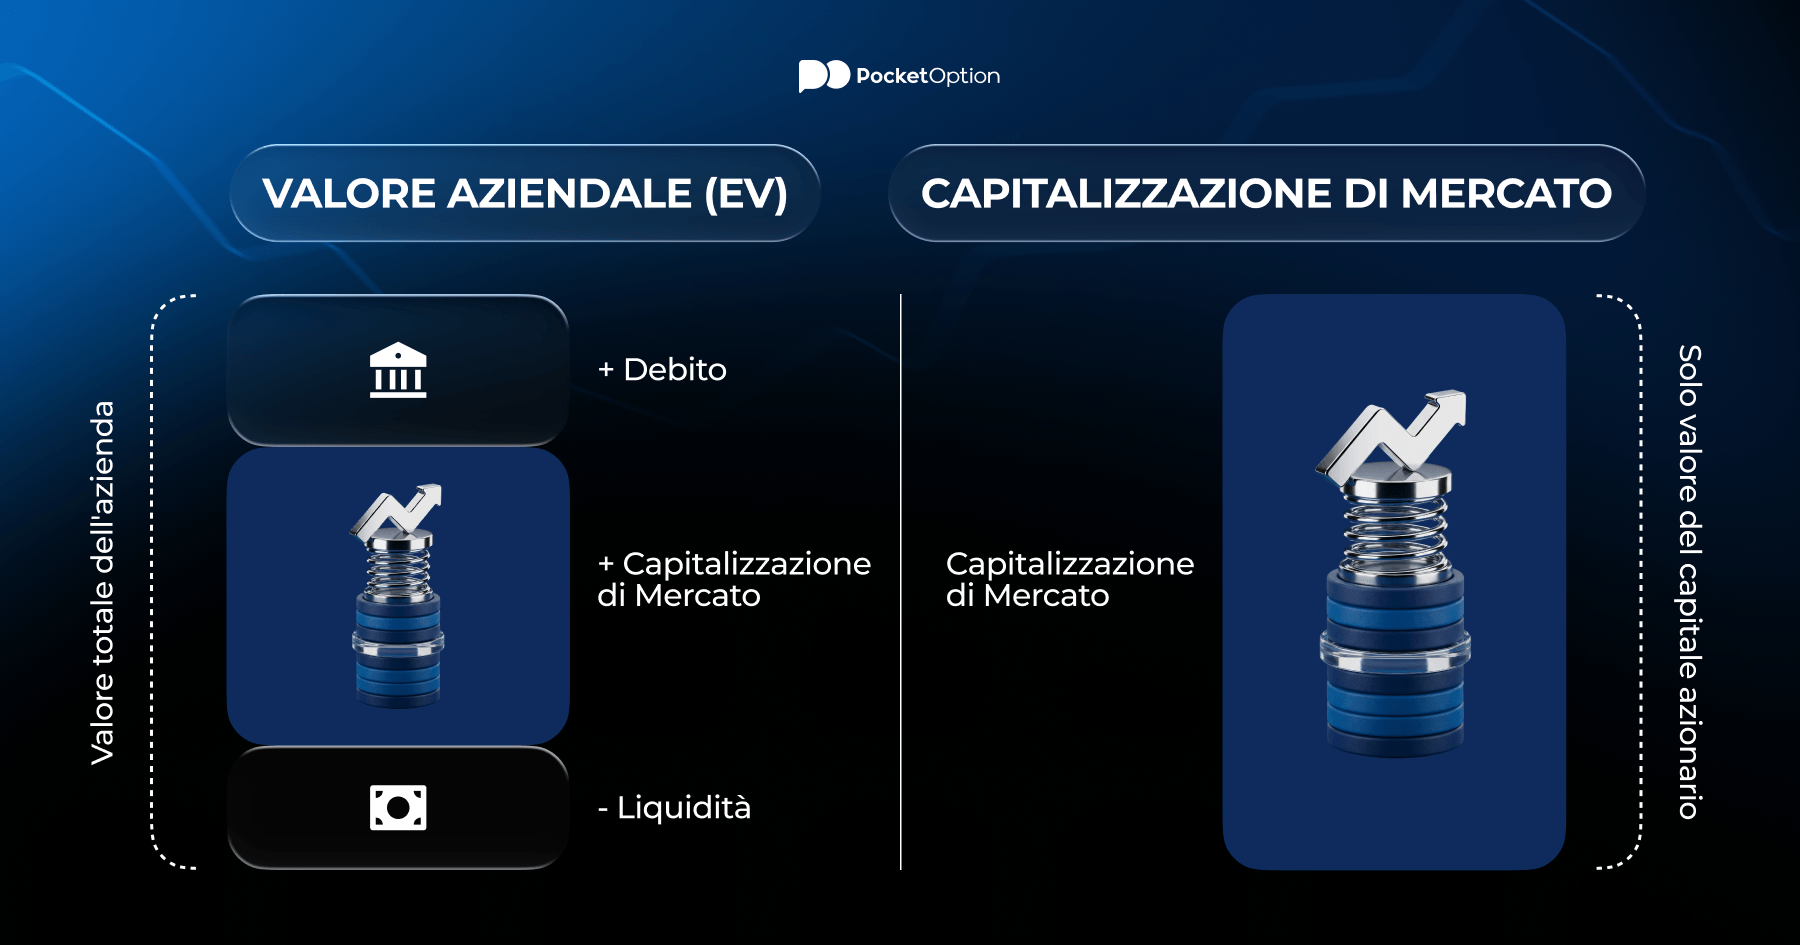
La capitalizzazione di mercato riflette solo il capitale azionario — ciò che possiedono gli azionisti. Il Valore Aziendale cattura l'intera struttura del capitale. Questa distinzione è fondamentale quando si confrontano aziende che utilizzano il debito in modo molto diverso.
Due aziende possono avere capitalizzazioni di mercato identiche ma Valori Aziendali completamente diversi. L'azienda A con una capitalizzazione di mercato di 5 miliardi di dollari e nessun debito ha un EV di circa 4,5 miliardi di dollari considerando la liquidità. L'azienda B con una capitalizzazione di mercato di 5 miliardi di dollari ma 3 miliardi di dollari di debito potrebbe avere un EV superiore a 7 miliardi di dollari. Stesso prezzo azionario, costo di acquisizione completamente diverso.
| Metrica | Valore Aziendale (EV) | Capitalizzazione di Mercato |
|---|---|---|
| Cosa misura | Valore totale dell'azienda (debito + capitale azionario − liquidità) | Solo valore del capitale azionario |
| Include il debito? | Sì | No |
| Include la liquidità? | Sottratta | No |
| Usato per | Analisi M&A, multipli EV, confronto tra aziende | Riferimento rapido delle dimensioni, ponderazione degli indici |
| Migliore per comparare | Aziende con diverse strutture di capitale | Aziende nello stesso settore con leva finanziaria simile |
| Può essere negativo? | Sì, in rari casi | No (prezzo × azioni ≥ 0) |
Per i trader che analizzano i fondamentali, controlla sempre il Valore Aziendale insieme alla capitalizzazione di mercato. Un'azienda che sembra economica per capitalizzazione di mercato può sembrare costosa in termini di EV se ha un debito significativo — questo è un segnale d'allarme che vale la pena approfondire.
I trader che saltano le basi spesso le imparano nel modo più duro — attraverso le perdite. Il tutorial pocket option copre tutto, dalla configurazione dell'account all'esecuzione della tua prima posizione, così inizi su basi solide.
Multipli di valutazione più diffusi
I numeri grezzi del Valore Aziendale significano poco senza contesto. Gli analisti abbinano l'EV a metriche operative per costruire multipli di valutazione che consentono confronti diretti tra aziende e settori.
EV/EBITDA
Il multiplo basato sulla formula EV più utilizzato. Confronta il Valore Aziendale con gli utili prima di interessi, tasse, ammortamenti e svalutazioni — un indicatore del flusso di cassa operativo. Rapporti più bassi indicano generalmente una valutazione più economica.
Formula: EV / EBITDA
Un rapporto inferiore a 10x è spesso considerato ragionevole nei settori maturi. Le aziende tecnologiche vengono spesso scambiate a 20x o più a causa delle aspettative di crescita. Confronta sempre all'interno dei settori — un EV/EBITDA di 15x nel retail appare molto diverso da 15x nel software.
EV/Vendite
EV diviso per i ricavi annuali. Utile per aziende pre-profitto dove l'EBITDA è negativo o distorto. Comunemente applicato in tecnologia, biotech e aziende in fase di crescita iniziale.
Formula: EV / Ricavi
Un rapporto EV/Vendite elevato segnala che il mercato si aspetta una forte crescita futura. Un rapporto basso può indicare sottovalutazione — o un'azienda in declino secolare. Il contesto è importante.
Entrambi i multipli utilizzano il calcolo del Valore Aziendale come numeratore proprio perché l'EV cattura il valore totale dell'azienda, non solo il capitale azionario. Utilizzare invece la capitalizzazione di mercato produrrebbe risultati distorti per le aziende con leva finanziaria.
Il Valore Aziendale può essere negativo?
Succede spesso con le piccole società fortemente penalizzate in Borsa che hanno ceduto un ramo d'azienda, ricevuto un consistente indennizzo assicurativo o accumulato molta cassa mentre il prezzo dell'azione precipitava. Quindi il Valore Aziendale può essere negativo in un'azienda sana? Quasi mai — è per definizione un segnale d'allarme. Il mercato sta dicendo che l'attività operativa in sé non vale nulla e che l'unica cosa di valore è la liquidità.
Esempio:
-
Capitalizzazione di mercato: 80M di dollari
-
Debito totale: 10M di dollari
-
Liquidità: 200M di dollari
EV = 80M di dollari + 10M di dollari − 200M di dollari = −110M di dollari
Un EV negativo non significa automaticamente "compra". Spesso segnala problemi operativi, consumo di liquidità o problematiche strutturali che il mercato ha già scontato. Alcuni investitori orientati al valore cercano specificamente situazioni di EV negativo come opportunità di profonda sottovalutazione — ma la due diligence è essenziale.
Potenziali Svantaggi e Limitazioni
Nessuna metrica è perfetta. Il Valore Aziendale ha punti ciechi che ogni analista serio dovrebbe comprendere prima di farvi affidamento.
-
Istantanea temporale: l'EV utilizza la capitalizzazione di mercato corrente, che fluttua quotidianamente. Un EV calcolato il lunedì può apparire molto diverso il venerdì se il titolo si muove significativamente.
-
Obbligazioni fuori bilancio: leasing operativi, passività pensionistiche e passività potenziali potrebbero non apparire nella cifra standard del debito — sottostimando il vero EV.
-
La qualità della liquidità conta: non tutta la liquidità è liberamente disponibile. Parte è bloccata in filiali estere o riservata a scopi operativi. Trattare tutta la liquidità come accessibile può sovrastimare la detrazione.
-
Distorsioni settoriali: le società finanziarie — banche, assicurazioni — hanno strutture di bilancio fondamentalmente diverse. I calcoli standard dell'EV non si applicano in modo pulito.
-
Ignora i capex futuri: l'EV/EBITDA guarda al passato. I pesanti fabbisogni di capitale futuri non compaiono nel multiplo, facendo potenzialmente sembrare le aziende ad alta intensità di capitale più economiche di quanto siano.
Usa il Valore Aziendal come esempio di analisi come uno degli strumenti tra molti. Combina i multipli EV con l'analisi del free cash flow, verifiche della qualità del bilancio e valutazione qualitativa del business per un quadro completo.
Xem thêm:Knowledge baseLearning