Sharpe Ratio Spiegato
Due trader chiudono l'anno con guadagni del 20%. Stesso numero, storie molto diverse. Uno ha costruito quel rendimento attraverso decine di piccole vittorie costanti. L'altro è sopravvissuto a tre quasi-azzeramenti per arrivarci. Quale account preferiresti gestire? Lo Sharpe ratio è la metrica che separa queste due situazioni, mettendo rendimento e Volatilità sulla stessa scala in modo che il confronto diventi onesto. La maggior parte dei trader a un certo punto incontra questo ratio, annuisce, poi torna a guardare i rendimenti. Questo è un errore. Una volta che capisci davvero cosa misura il numero e dove si rompe, inizi a leggere i risultati delle strategie in modo molto diverso.

Cos'è lo Sharpe Ratio?
Sviluppato dall'economista William Sharpe nel 1966, il ratio cattura una cosa sola: quanto rendimento genera una strategia per ogni unità di rischio che assume. Non il rendimento lordo. Non il guadagno percentuale. Il rendimento per unità di volatilità.
Vuoi testare la tua strategia senza rischiare capitale Reale? Apri un account demo gratuito e monitora i tuoi risultati su oltre 100 asset.
Apri Account DemoEcco la distinzione chiave. Una strategia che guadagna il 15% con risultati mensili molto stabili ottiene un punteggio molto più alto rispetto a una che guadagna il 15% attraverso oscillazioni violente. Entrambe raggiungono lo stesso numero annuale. Solo una di esse ha richiesto al trader di sopportare drawdown spaventosi per arrivarci. Il ratio rende quella differenza visibile in un'unica cifra.
I trader e i gestori di portafoglio lo usano costantemente, nei report dei fondi, nel backtesting, nel confronto delle strategie di trading e nella selezione dei segnali da seguire. Il numero non ti dice se un rendimento assoluto è impressionante. Ti dice se il percorso verso quel rendimento valeva la turbolenza coinvolta. Questa è una domanda completamente diversa, e probabilmente quella più utile per le decisioni quotidiane su come allocare il capitale.
Eseguire una strategia di trading attraverso un account demo di Pocket Option prima di impegnare fondi reali ti fornisce i dati di performance necessari per calcolare ratio significativi, esecuzioni reali, spread reali, senza capitale a rischio.
Perché i Trader Usano lo Sharpe Ratio
Il caso pratico per la formula dello Sharpe ratio si riduce a un problema ricorrente: i confronti di rendimento grezzo sono fuorvianti. Se qualcuno ti dice che il suo sistema ha guadagnato il 30% l'anno scorso, l'unica risposta sensata è chiedere quanto fosse volatile. Un guadagno del 30% costruito attraverso una performance fluida e costante è completamente diverso da un 30% che ha richiesto di sopravvivere a un drawdown intra-annuale del 45%. Il ratio converte entrambi in un unico numero comparabile.
I trader lo usano in diversi modi specifici:
-
Confronto delle strategie di trading: due approcci con rendimenti simili spesso appaiono molto diversi una volta che la volatilità entra in gioco. Il ratio forza quel confronto ad avvenire in modo equo.
-
Valutazione dei fornitori di segnali: Un fornitore che mostra rendimenti elevati in 6 mesi non ti dice quasi nulla. Lo stesso rendimento in 3 anni con un ratio decente è un dato genuinamente utile.
-
Verifica dei backtest: Le strategie adattate alla curva tendono a produrre ratio insolitamente alti sui dati storici che crollano nel trading live. Un numero sospettosamente alto in un backtest è un segnale d'allarme che vale la pena investigare.
-
Costruzione del portafoglio: Combinare due asset con ratio individuali accettabili e bassa correlazione tra loro produce spesso un ratio del portafoglio più alto di quello di ciascun asset singolarmente. Questa è una delle meccaniche fondamentali alla base della diversificazione.
Avvertenza sul rischio: il trading comporta un rischio significativo di perdita di capitale. Questo articolo è solo a scopo educativo e non costituisce consulenza finanziaria. Conduci sempre ricerche indipendenti e considera la tua tolleranza al rischio prima di prendere qualsiasi decisione di trading.
Formula dell'indice di Sharpe
La meccanica di cos'è lo Sharpe ratio risiede in un semplice calcolo in tre parti:
Sharpe Ratio = (Rp − Rf) / Op
|
Componente |
Cosa significa in pratica |
|---|---|
|
Rp (Rendimento del portafoglio) |
Il rendimento annualizzato della strategia o del portafoglio misurato. Questo è il guadagno totale nel periodo, espresso come cifra annuale. |
|
Rf (Tasso senza rischio) |
Il rendimento disponibile da un investimento completamente sicuro, tipicamente titoli di stato a breve termine. Rappresenta il rendimento di riferimento che richiede zero rischio di mercato. |
|
Op (Deviazione standard) |
La deviazione standard annualizzata dei rendimenti in eccesso. Questo misura quanto i rendimenti mensili o settimanali si sono discostati dalla loro media, catturando la volatilità. |
Il numeratore elimina la parte facile del rendimento, la porzione che chiunque avrebbe potuto guadagnare restando nei titoli di stato. Ciò che rimane è il vero valore aggiunto dall'assunzione del rischio di mercato. Il denominatore poi corregge quel numero in base a quanto è stato accidentato il percorso. Dividendo uno per l'altro si ottiene una misura pulita dell'efficienza.
Come Calcolare il Rapporto di Sharpe?
Il significato del rapporto di Sharpe diventa concreto attraverso un esempio pratico. Ecco due strategie in stile reale con caratteristiche diverse:
Strategia A: Sistema di tendenza conservativo
-
Rendimento annuale (Rp): 16%
-
Tasso senza rischio (Rf): 4%
-
Deviazione standard (Op): 9%
Fasi di calcolo:
-
Rendimento in eccesso: 16% − 4% = 12%
-
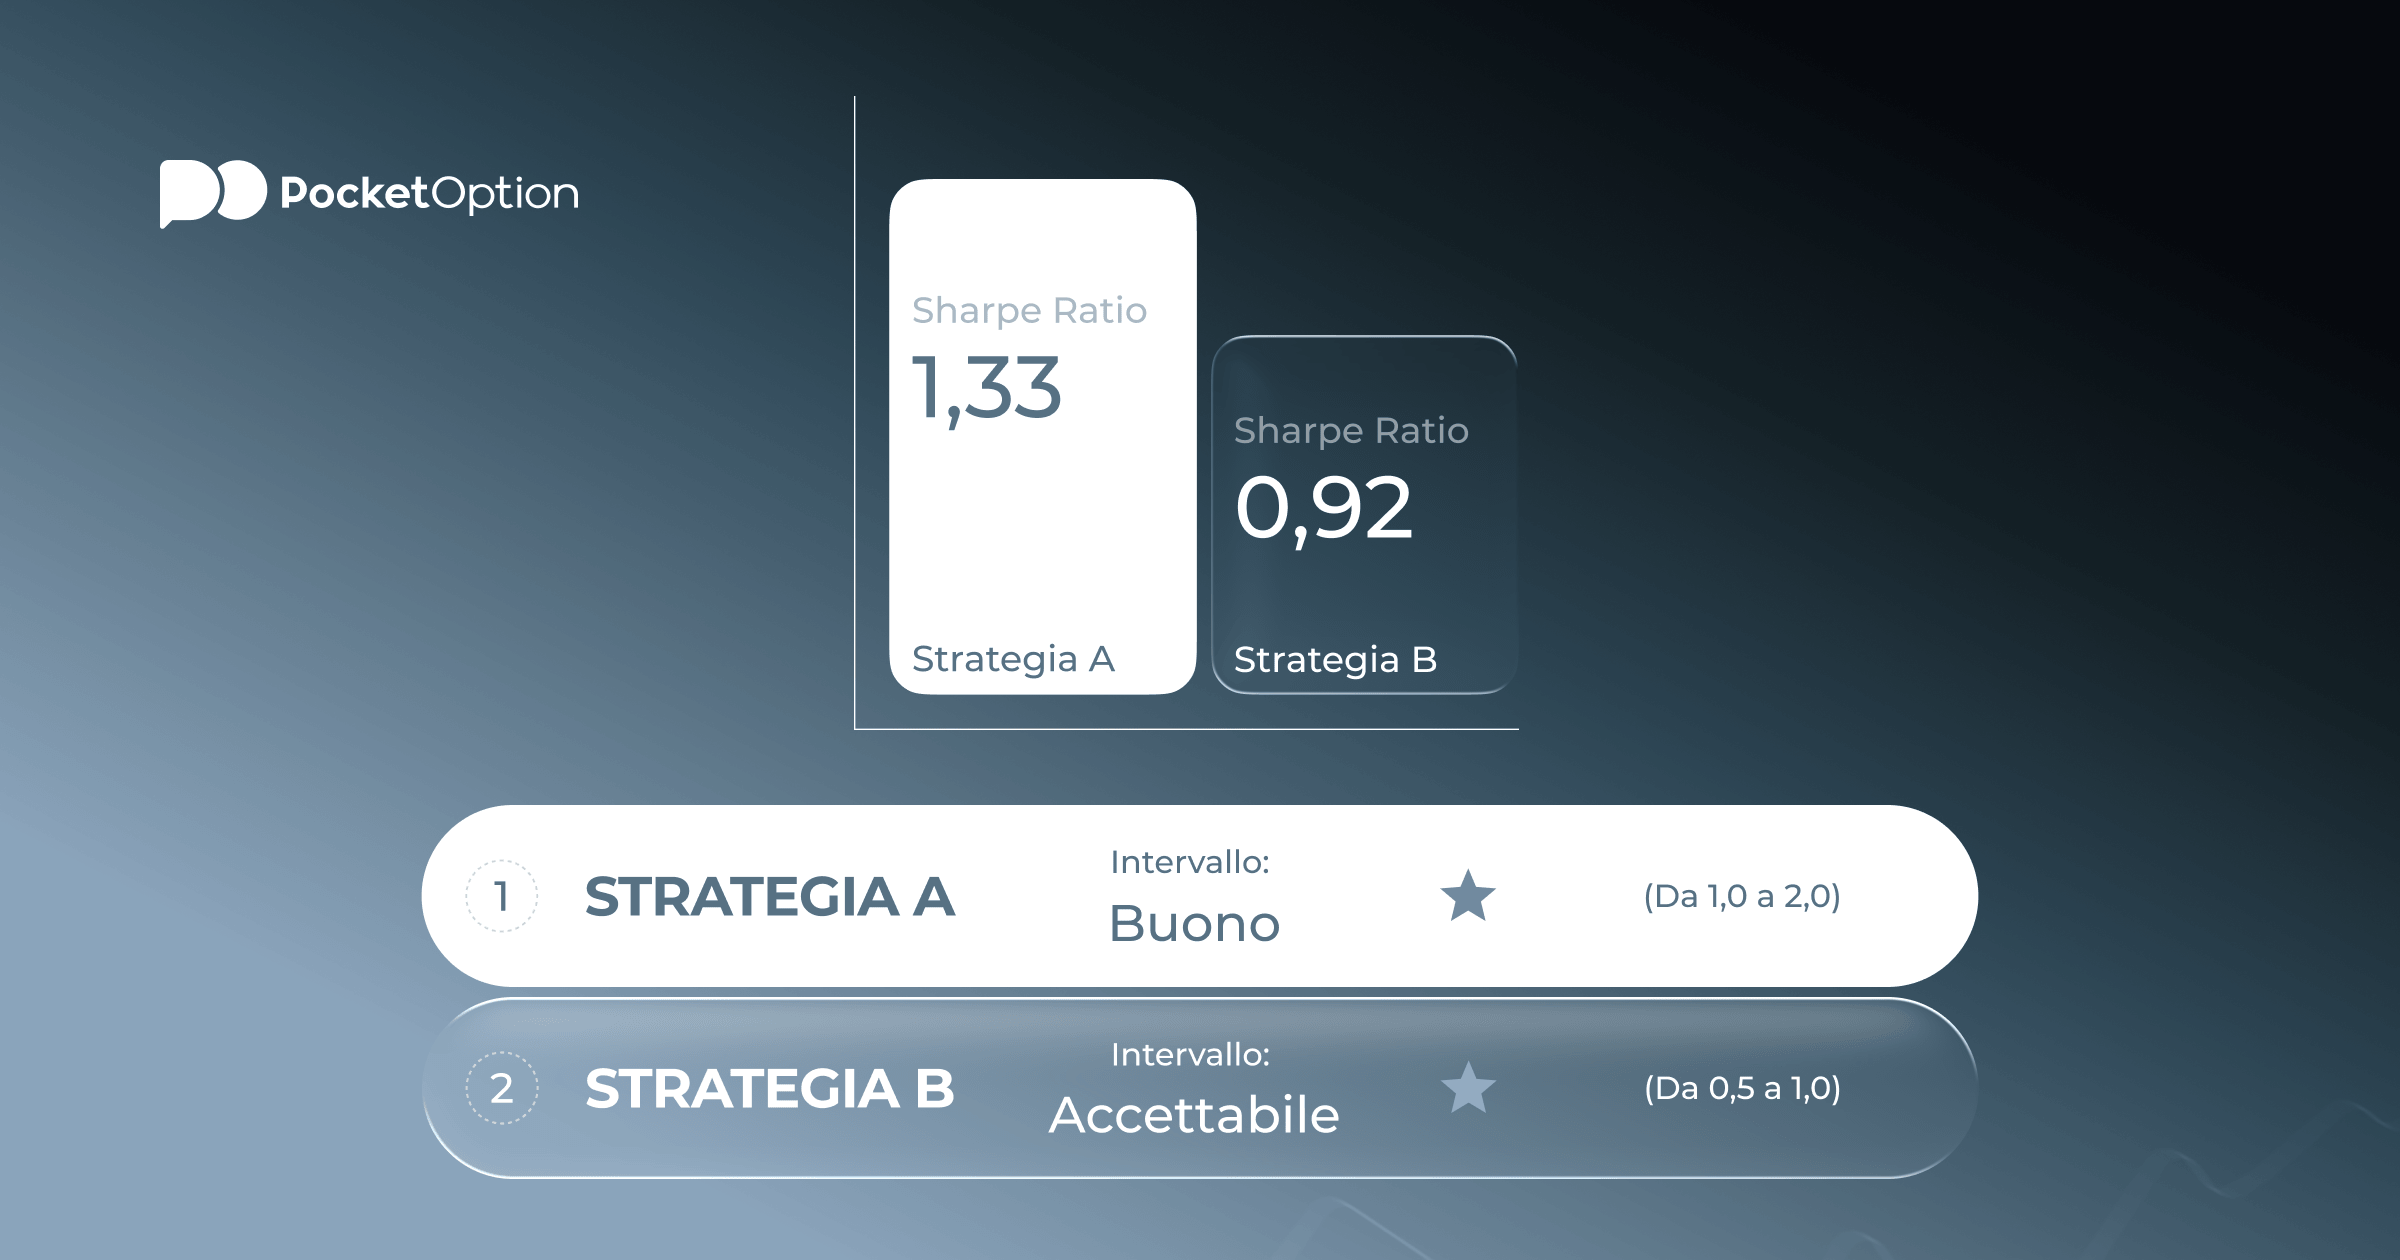
Dividi per la volatilità: 12% / 9% = 1,33
Risultato Strategia A: 1,33
Strategia B: Sistema di Momentum aggressivo
-
Rendimento annuo (Rp): 28%
-
Tasso senza rischio (Rf): 4%
-
Deviazione standard (Op): 26%
Fasi di calcolo:
-
Rendimento in eccesso: 28% − 4% = 24%
-
Dividi per la volatilità: 24% / 26% = 0,92
Risultato Strategia B: 0,92
La Strategia B ha prodotto quasi il doppio del rendimento lordo. Su base corretta per il rischio, ha sottoperformato la Strategia A in misura significativa. Per un trader che gestisce il rischio con attenzione, specialmente con denaro reale e risposte emotive reali ai drawdown, la Strategia A è la scelta più solida anche se il rendimento nominale appare inferiore.
Cos'è un buon indice di Sharpe?
Capire cos'è un buon indice di Sharpe richiede un quadro di riferimento. Questi intervalli sono ampiamente utilizzati, anche se il contesto è sempre importante:
|
Valore del ratio |
Cosa segnala tipicamente |
|---|---|
|
Inferiore a 0 |
Rendimento corretto per il rischio negativo. La strategia ha perso rispetto al tasso senza rischio dopo aver tenuto conto della volatilità. |
|
Da 0,0 a 0,5 |
Scarso. I rendimenti non compensano adeguatamente il rischio coinvolto. |
|
Da 0,5 a 1,0 |
Accettabile. Non eccezionale, ma ragionevole per molte strategie attive. |
|
Da 1,0 a 2,0 |
Buono. Efficienza solida, relativamente difficile da mantenere nel corso di più anni. |
|
Da 2,0 a 3,0 |
Molto forte. Raro nel trading dal vivo; più comune nei backtest, il che dovrebbe indurre a un esame attento. |
|
Superiore a 3,0 |
Eccezionale o sovradattato. Richiede quasi sempre una spiegazione in un contesto dal vivo. |
I gestori di fondi professionisti si collocano tipicamente tra 0,5 e 1,5 su orizzonti pluriennali. Le strategie retail costantemente al di sopra di 1,0 stanno performando bene rispetto alla loro volatilità. I valori superiori a 2,0 in un backtest meritano un esame approfondito, poiché il sovradattamento ai dati storici è la causa più comune.
Indice di Sharpe vs altre metriche di rischio
La formula della definizione dell'indice di Sharpe non è l'unico modo per valutare la performance corretta per il rischio, e non è sempre la scelta migliore. Due alternative affrontano problemi specifici del calcolo standard:
|
Metrica |
Denominatore del rischio |
Caso d'uso principale |
Vantaggio chiave rispetto a Sharpe |
|---|---|---|---|
|
Sharpe Ratio |
Volatilità totale (al rialzo e al ribasso) |
Confronto generale tra strategie |
Ampiamente compreso, facile da calcolare e confrontare |
|
Sortino Ratio |
Solo volatilità al ribasso |
Strategie con grandi valori anomali positivi |
Non penalizza i mesi positivi che aumentano la deviazione standard |
|
Treynor Ratio |
Beta rispetto al benchmark di mercato |
Performance del portafoglio rispetto all'indice |
Più adatto per i portafogli misurati rispetto a un benchmark |
Il Sortino ratio risolve un problema reale. Quando una strategia produce occasionalmente mesi vincenti molto ampi, quei guadagni aumentano la deviazione standard e abbassano artificialmente lo Sharpe ratio. Il Sortino conta solo i mesi in cui i rendimenti scendono al di sotto di una soglia minima. Per le strategie trend-following con distribuzioni di rendimento positivamente asimmetriche, il Sortino è spesso la misura più equa.
Il Treynor è meno rilevante per le pure strategie di trading ed è più utile per valutare i portafogli tradizionali. Sostituisce la deviazione standard con il beta, quindi cattura solo il rischio sistematico piuttosto che la volatilità totale. La maggior parte dei trader al dettaglio è meglio servita attenendosi a Sharpe e Sortino come strumenti principali.
Limitazioni e svantaggi
Nessun numero singolo cattura tutto. Chiunque si affidi al ratio senza comprenderne i punti ciechi sarà prima o poi sorpreso.
-
I rendimenti non sono distribuiti normalmente nei mercati reali. La formula presuppone che i guadagni e le perdite mensili seguano una curva a campana. Non è così. I crolli accadono più spesso di quanto la matematica preveda. Una strategia può mostrare un ratio perfettamente accettabile fino a quando un evento estremo non azzera mesi di guadagni.
-
La volatilità positiva e quella negativa vengono trattate allo stesso modo. Un mese in cui la strategia guadagna il 25% aumenta la deviazione standard tanto quanto un mese in cui perde il 25%. Le strategie che vincono molto in alcuni mesi occasionali ma perdono poco nel resto del tempo sembrano più rischiose di quanto non siano in pratica.
-
I periodi di tempo brevi sono quasi privi di significato. Un ratio calcolato su 12 mesi può essere determinato quasi interamente da un singolo regime di mercato favorevole. Tre o più anni di dati sono il minimo per qualcosa che assomigli all'affidabilità.
-
I pattern di drawdown sono invisibili. Due strategie con lo stesso rendimento annuale e la stessa deviazione standard possono avere sequenze di drawdown completamente diverse. Una potrebbe riprendersi dalle perdite in giorni. L'altra potrebbe trascorrere sei mesi in perdita prima di riprendersi. Il ratio non è in grado di distinguere tra le due.
-
Il tasso senza rischio modifica il risultato. In un ambiente con tassi elevati, la stessa strategia genera un ratio più basso rispetto a un ambiente con tassi vicini allo zero, anche se nulla della strategia è cambiato. I ratio calcolati in diversi regimi di tasso non sono direttamente comparabili senza aggiustamenti.
L'implicazione pratica: utilizzare i risultati dell'applicazione della metodologia su come calcolare lo Sharpe ratio come punto di partenza, non come conclusione. Un ratio elevato è incoraggiante. Non sostituisce il controllo del massimo drawdown, del tempo di recupero, della coerenza tra live e backtest e delle condizioni di mercato più ampie in cui la performance è stata ottenuta.
Voir plus:Glossary