Nilai Perusahaan (EV): Penjelasan dan Perhitungan
Sebagian besar trader ritel berfokus pada harga saham atau kapitalisasi pasar. Itu adalah kesalahan. Nilai perusahaan memberi Anda gambaran lengkap - berapa biaya sebenarnya untuk membeli perusahaan secara keseluruhan, termasuk setiap dolar utang dalam pembukuannya. Analis dan investor institusional menggunakan EV karena metrik ini menghilangkan 'noise' struktur modal dan membuat perusahaan benar-benar dapat dibandingkan. Panduan ini menguraikan apa itu EV, cara menghitungnya langkah demi langkah, dan cara menginterpretasikan hasilnya. Apakah Anda sedang menyaring saham atau mempelajari perusahaan tertentu, memahami EV akan mempertajam analisis Anda.

Apa Itu Nilai Perusahaan (EV)?
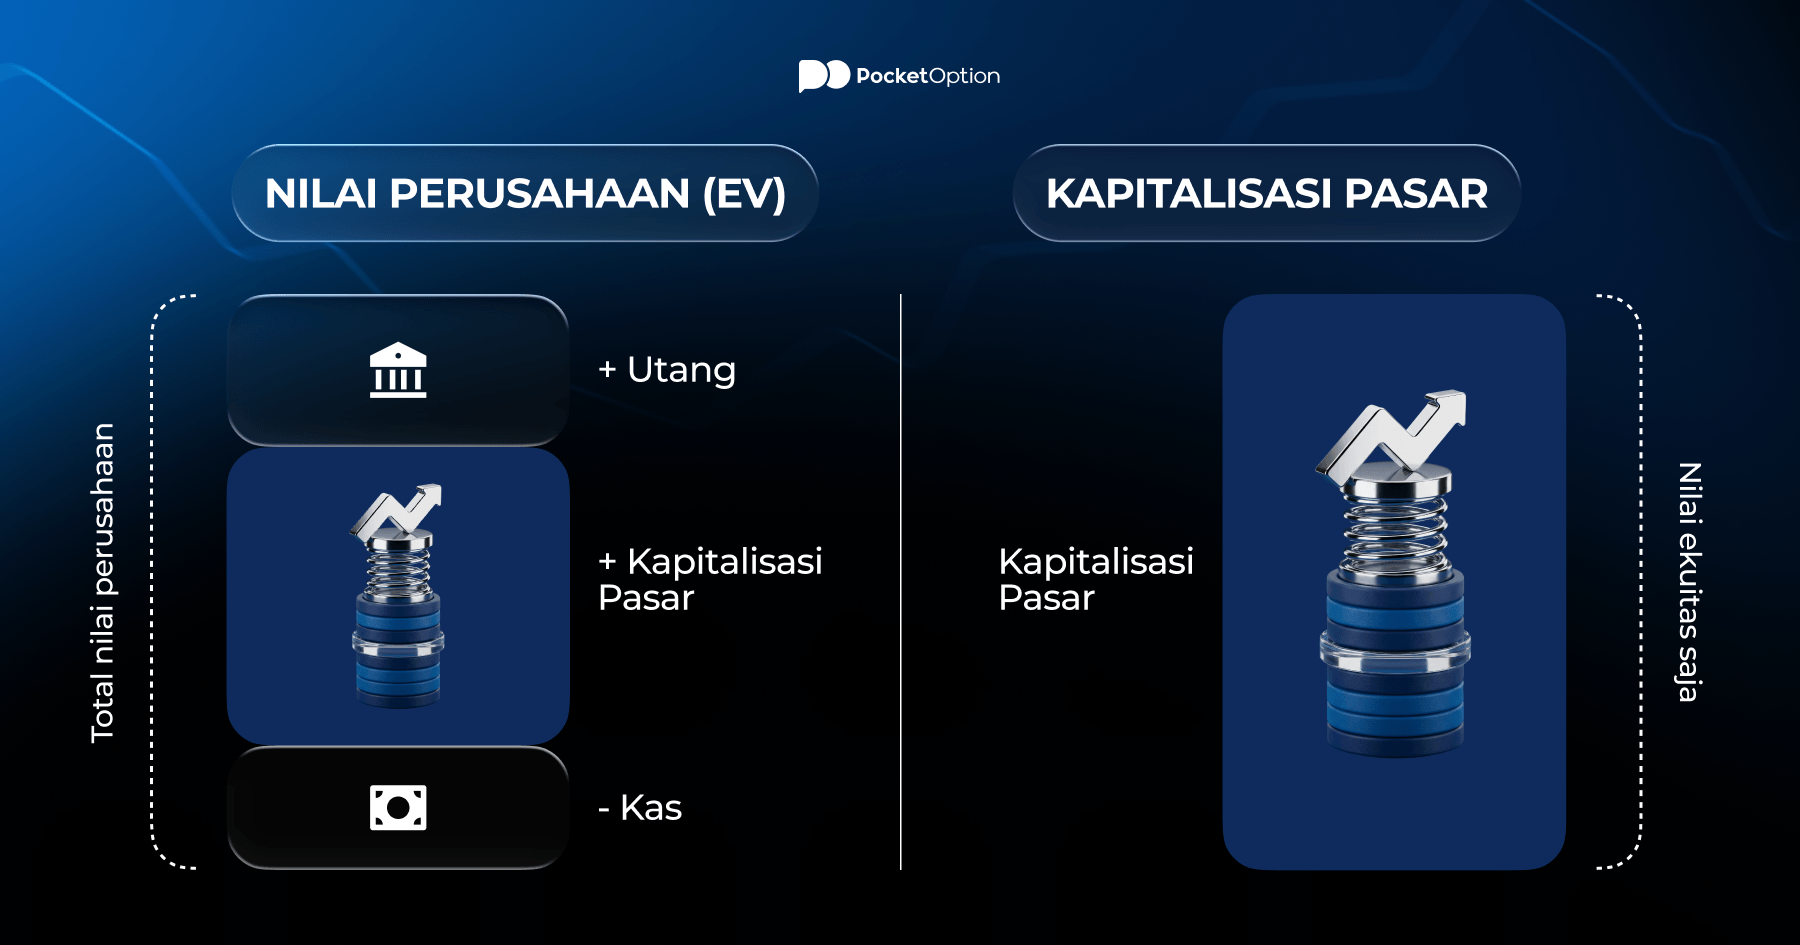
Nilai perusahaan mewakili total nilai ekonomi dari sebuah perusahaan, yaitu harga teoretis yang akan dibayar pembeli untuk mengakuisisi 100% bisnis, termasuk semua kewajiban. Tidak seperti kapitalisasi pasar, EV memperhitungkan utang dan mengurangi kas, menjadikannya ukuran yang jauh lebih akurat tentang nilai sebenarnya dari sebuah perusahaan.
Bayangkan seperti ini: jika Anda membeli rumah dengan KPR, biaya sebenarnya bukan hanya harga pembelian, tetapi harga pembelian ditambah pinjaman yang belum dilunasi. EV menerapkan logika yang sama pada perusahaan. Anda mewarisi utang saat mengakuisisi bisnis, tetapi Anda juga mendapatkan nilai tunainya.
Investor menggunakan nilai perusahaan saat membandingkan perusahaan lintas industri, mengevaluasi target akuisisi, dan menghitung kelipatan valuasi seperti EV/EBITDA. Kapitalisasi pasar saja tidak memberi tahu Anda apakah sebuah perusahaan itu murah atau mahal, karena dua perusahaan dengan kapitalisasi pasar identik bisa memiliki angka EV yang sangat berbeda jika salah satunya membawa utang besar.
Ingin berlatih membaca data keuangan dalam trading riil? Buka akun demo gratis dan uji analisis Anda pada lebih dari 100 aset.
Coba Akun DemoSebelum mempertaruhkan modal, trader cerdas menghabiskan waktu di trading demo — Ia menguji strategi dengan dana virtual hingga analisisnya terasa alami.
Rumus Nilai Perusahaan
Rumus nilai perusahaan standar terlihat seperti ini:
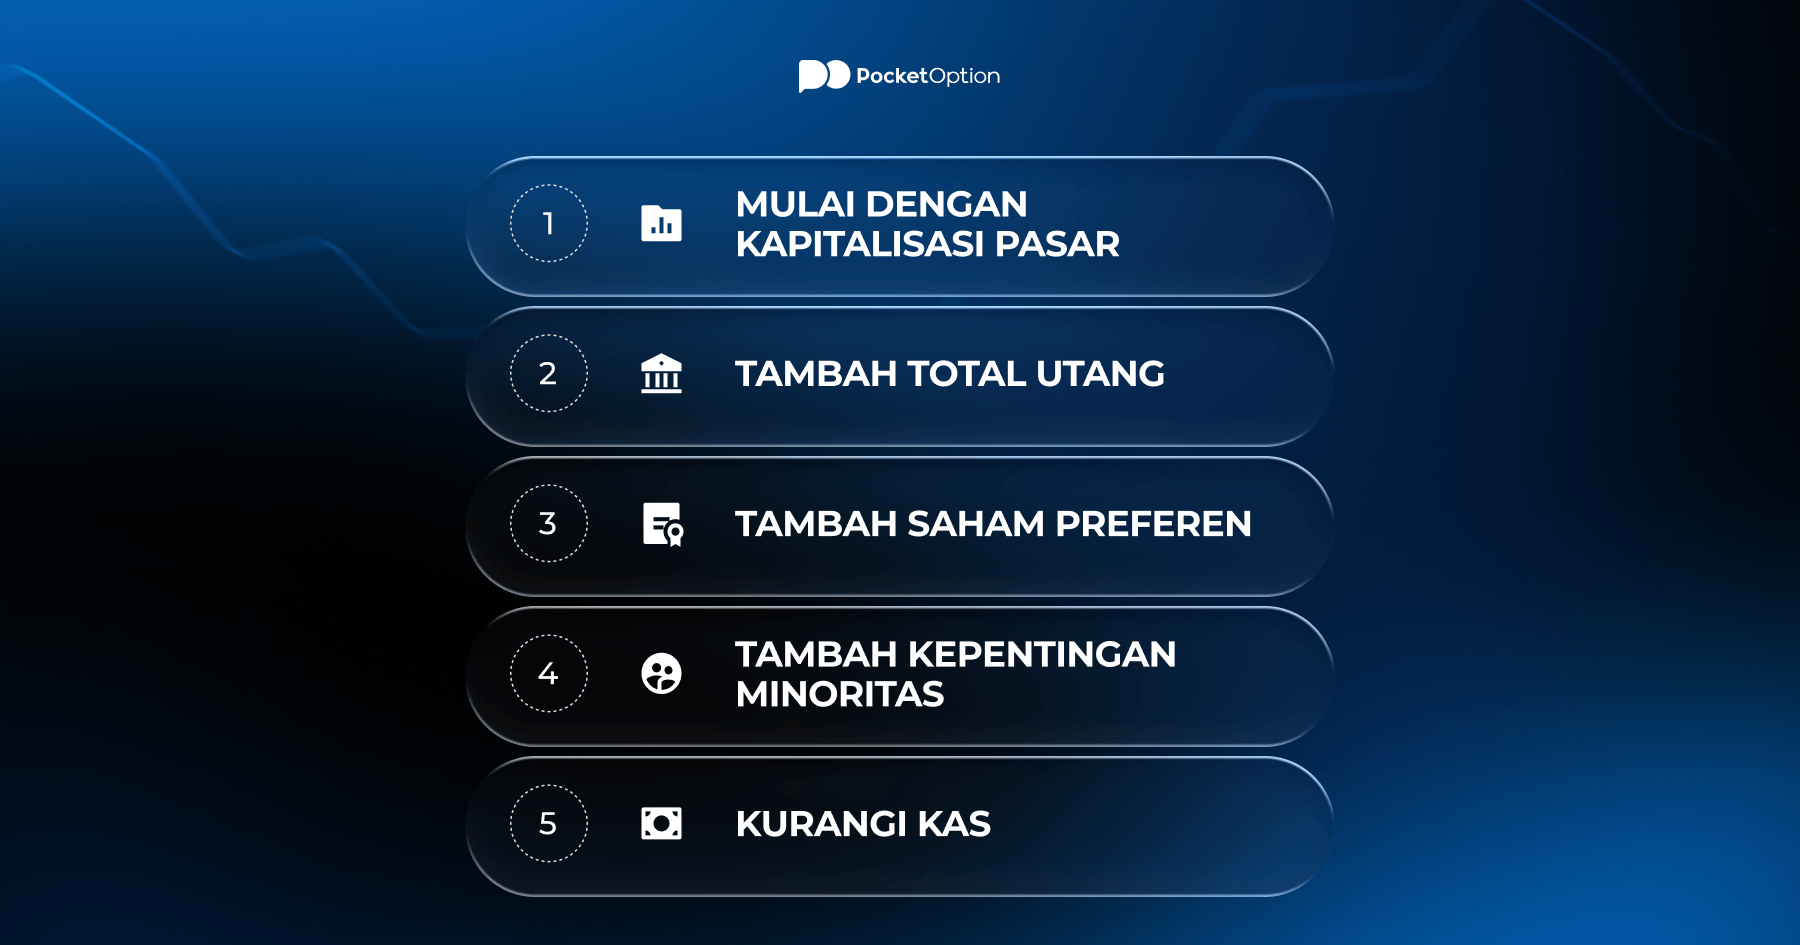
EV = Kapitalisasi Pasar + Total Utang + Saham Preferen + Kepentingan Minoritas − Kas dan Setara Kas
|
Komponen |
Apa yang Diwakili |
Ditambahkan atau Dikurangi? |
|---|---|---|
|
Kapitalisasi Pasar |
Harga saham × total saham beredar — nilai ekuitas publik saat ini |
Ditambahkan |
|
Total Utang |
Pinjaman jangka pendek dan jangka panjang — kewajiban yang ditanggung pengakuisisi |
Ditambahkan |
|
Saham Preferen |
Instrumen hibrid dengan fitur mirip utang, tidak termasuk dalam kapitalisasi pasar |
Ditambahkan |
|
Kepentingan Minoritas |
Kepemilikan non-pengendali di anak perusahaan —bagian dari perusahaan tetapi tidak dalam kapitalisasi pasar |
Ditambahkan |
|
Kas & Setara |
Aset likuid yang mengurangi biaya akuisisi bersih |
Dikurangi |
Setiap komponen memainkan peran spesifik. Utang ditambahkan karena pembeli mana pun menanggung kewajiban tersebut. Kas dikurangi karena mengimbangi sebagian harga pembelian, karena pembeli secara efektif mendapatkan kas tersebut kembali setelah akuisisi.
Penafian Risiko: Trading dan investasi melibatkan risiko kehilangan modal. Artikel ini hanya untuk tujuan edukasi dan bukan merupakan nasihat keuangan. Selalu lakukan riset sendiri sebelum membuat keputusan investasi apa pun.
Cara Menghitung Nilai Perusahaan?
Menghitung nilai perusahaan cukup mudah setelah Anda tahu dari mana menarik angka-angkanya. Setelah Anda memahami apa inti dari nilai perusahaan, yaitu total biaya akuisisi, bukan hanya harga ekuitas, maka matematikanya menjadi sederhana. Berikut panduan langkah demi langkah menggunakan contoh gaya dunia nyata.
Contoh perusahaan: TechCorp Inc.
-
Kapitalisasi Pasar: $5.000.000.000 (500 juta saham × $10 per saham)
-
Total Utang: $1.200.000.000 (obligasi jangka panjang + pinjaman jangka pendek)
-
Saham Preferen: $150.000.000
-
Kepentingan Minoritas: $80.000.000
-
Kas & Setara Kas: $600.000.000
Perhitungan langkah demi langkah:
-
Mulai dengan Kapitalisasi Pasar: $5.000.000.000
-
Tambahkan Total Utang: $5.000.000.000 + $1.200.000.000 = $6.200.000.000
-
Tambahkan Saham Preferen: $6.200.000.000 + $150.000.000 = $6.350.000.000
-
Tambahkan Kepentingan Minoritas: $6.350.000.000 + $80.000.000 = $6.430.000.000
-
Kurangi Kas: $6.430.000.000 − $600.000.000 = $5.830.000.000
Hasil: Nilai Perusahaan TechCorp = $5,83 miliar
Meskipun kapitalisasi pasar adalah $5 miliar, biaya akuisisi sebenarnya adalah $5,83 miliar atau hampir $830 juta lebih tinggi. Selisih tersebut sangat penting dalam analisis M&A dan penyaringan saham.
Nilai Perusahaan vs Kapitalisasi Pasar
Kapitalisasi pasar hanya mencerminkan ekuitas atau apa yang dimiliki pemegang saham. Nilai perusahaan menangkap seluruh struktur modal. Perbedaan ini sangat penting ketika membandingkan perusahaan yang menggunakan utang dengan cara yang sangat berbeda.
Dua perusahaan bisa memiliki kapitalisasi pasar yang identik tetapi nilai perusahaan yang sangat berbeda. Perusahaan A dengan kapitalisasi pasar $5 miliar dan tanpa utang memiliki EV sekitar $4,5 miliar setelah dikurangi kas. Perusahaan B dengan kapitalisasi pasar $5 miliar tetapi utang $3 miliar bisa memiliki EV di atas $7 miliar. Harga ekuitas sama, biaya akuisisi benar-benar berbeda.
|
Metric |
Enterprise Value (EV) |
Market Capitalization |
|---|---|---|
|
Apa yang diukur |
Nilai total perusahaan (utang + ekuitas − kas) |
Nilai ekuitas saja |
|
Termasuk utang? |
Ya |
Tidak |
|
Termasuk kas? |
Dikurangi |
Tidak |
|
Digunakan untuk |
analisis M&A, kelipatan EV, perbandingan lintas perusahaan |
Referensi ukuran cepat, pembobotan indeks |
|
Yang paling tepat untuk dibandingkan |
Perusahaan dengan struktur modal berbeda |
Perusahaan di sektor yang sama dengan leverage serupa |
|
Bisa negatif? |
Ya, dalam kasus yang jarang terjadi |
Tidak (harga × saham ≥ 0) |
Bagi trader yang memindai fundamental, selalu periksa nilai perusahaan bersamaan dengan kapitalisasi pasar. Perusahaan yang terlihat murah berdasarkan kapitalisasi pasar bisa terlihat mahal berdasarkan EV jika memiliki utang yang signifikan. Itu adalah tanda bahaya yang perlu diselidiki.
Trader yang melewatkan dasar-dasar sering mempelajarinya dengan cara yang sulit akan melalui kerugian. Tutorial pocket option mencakup semua hal, mulai dari pengaturan akun hingga eksekusi posisi pertama Anda, sehingga Anda memulai dengan fondasi yang kuat.
Kelipatan Valuasi Populer
Angka nilai perusahaan mentah tidak berarti banyak tanpa konteks. Para analis menggabungkan EV dengan metrik operasional untuk membangun kelipatan valuasi yang memungkinkan perbandingan yanga dil dan setara di berbagai perusahaan dan sektor.
EV/EBITDA
Kelipatan berbasis rumus EV yang paling banyak digunakan. Ini membandingkan nilai perusahaan dengan laba sebelum bunga, pajak, depresiasi, dan amortisasi, yaitu proksi untuk arus kas operasional. Rasio yang lebih rendah biasanya menunjukkan valuasi yang lebih murah.
Rumus: EV / EBITDA
Rasio di bawah 10x sering dianggap wajar di industri yang sudah matang. Perusahaan teknologi sering diperdagangkan pada 20x+ karena ekspektasi pertumbuhan. Selalu bandingkan dalam sektor — EV/EBITDA 15x di ritel terlihat sangat berbeda dari 15x di perangkat lunak.
EV/Penjualan
EV dibagi dengan pendapatan tahunan. Berguna untuk perusahaan pra-laba di mana EBITDA negatif atau terdistorsi. Umumnya diterapkan pada perusahaan teknologi, biotek, dan perusahaan pertumbuhan tahap awal.
Rumus: EV / Pendapatan
Rasio EV/Penjualan yang tinggi menandakan pasar memperkirakan pertumbuhan masa depan yang kuat. Rasio rendah dapat mengindikasikan valuasi yang rendah, atau bisnis yang mengalami penurunan sekuler. Konteks itu penting.
Kedua kelipatan menggunakan perhitungan nilai perusahaan sebagai pembilang secara tepat karena EV menangkap total nilai perusahaan, bukan hanya ekuitas. Menggunakan kapitalisasi pasar sebagai gantinya akan menghasilkan hasil yang terdistorsi untuk perusahaan yang memiliki leverage.
Bisakah Nilai Perusahaan Menjadi Negatif?
Biasanya terjadi pada saham-saham berkapitalisasi kecil yang sudah terpuruk, baik karena menjual salah satu divisinya, menerima klaim asuransi dalam jumlah besar, atau hanya duduk di atas kas sementara harga sahamnya jatuh ke titik terendah. Jadi, bisakah nilai perusahaan menjadi negatif pada perusahaan yang sehat? Hampir tidak pernah — itu sudah tanda bahaya menurut definisinya. Pasar menyatakan bahwa bisnis operasional itu sendiri tidak berharga, dan satu-satunya hal yang bernilai adalah kasnya.
Contoh:
-
Kapitalisasi Pasar: $80 juta
-
Total Utang: $10 juta
-
Kas: $200 juta
EV = $80 juta + $10 juta − $200 juta = −$110 juta
EV negatif tidak otomatis berarti "beli." Ini sering menandakan masalah operasional, pembakaran kas, atau masalah struktural yang sudah diperhitungkan pasar. Sebagian investor nilai secara khusus menyaring situasi EV negatif sebagai permainan nilai dalam, tetapi uji tuntas sangat penting.
Potensi Kekurangan dan Keterbatasan
Tidak ada metrik yang sempurna. Nilai perusahaan punya kelemahan-kelemahan tersembunyi yang wajib dipahami analis sungguhan sebelum menjadikannya acuan.
-
Gambaran sesaat: EV menggunakan kapitalisasi pasar saat ini, yang berfluktuasi setiap hari. EV yang dihitung pada hari Senin mungkin terlihat sangat berbeda pada EV yang dihitung pada hari Jumat jika sahamnya bergerak signifikan.
-
Kewajiban di luar neraca: Sewa usaha, kewajiban pensiun, dan kewajiban kontinjensi mungkin tidak muncul dalam angka utang standar — yang berarti nilai perusahaan sesungguhnya menjadi lebih rendah dari yang terlihat.
-
Kualitas kas penting: Tidak semua kas dapat diakses secara bebas. Sebagian terjebak di anak perusahaan di luar negeri atau dicadangkan untuk tujuan operasional. Memperlakukan semua kas sebagai dapat diakses dapat melebih-lebihkan pengurangan.
-
Distorsi sektor: Perusahaan keuangan, di antaranya bank dan asuransi, memiliki struktur neraca yang sangat berbeda. Perhitungan EV standar tidak dapat diterapkan dengan bersih.
-
Mengabaikan belanja modal di masa depan: EV/EBITDA hanya melihat ke belakang. Kebutuhan modal masa depan yang besar tidak muncul dalam kelipatan, berpotensi membuat bisnis padat modal terlihat lebih murah dari yang sebenarnya.
Gunakan analisis contoh nilai perusahaan sebagai salah satu alat di antara banyak alat lainnya. Gabungkan kelipatan EV dengan analisis arus kas bebas, pemeriksaan kualitas neraca, dan penilaian bisnis kualitatif untuk gambaran lengkap.
Zobacz więcej:Knowledge baseLearning