Panduan Sharpe Ratio
Dua trader menutup tahun dengan keuntungan masing-masing 20%. Angkanya sama, tetapi ceritanya sangat berbeda. Tradser pertama membangun profit tersebut melalui puluhan kemenangan kecil yang konsisten. Trader kedua harus bertahan dari tiga momen nyaris bangkrut untuk mencapai angka itu. Akun mana yang lebih ingin Anda kelola? Sharpe ratio adalah metrik yang memisahkan kedua situasi ini, dengan menempatkan profit dan volatilitas pada skala yang sama sehingga perbandingannya menjadi objektif. Sebagian besar trader pasti pernah berpapasan dengan rasio ini, mengangguk-angguk paham, lalu kembali lagi hanya melihat besaran return. Itu adalah kesalahan. Begitu Anda benar-benar paham apa yang diukur oleh angka ini dan di mana kekurangannya, Anda akan mulai membaca hasil strategi dengan cara yang sangat berbeda.

Apa Itu Sharpe Ratio?
Dikembangkan oleh ekonom William Sharpe pada tahun 1966, rasio ini mengukur satu hal: berapa besar return yang dihasilkan oleh suatu strategi untuk setiap unit risiko yang diambil. Bukan return kotor. Bukan pula persentase gain. Return per unit volatilitas.
Ingin menguji strategi trading Anda tanpa mempertaruhkan modal riil? Buka akun demo gratis dan pantau hasil trading Anda di 100+ aset.
Buka Akun DemoDi sinilah perbedaan utamanya. Strategi yang menghasilkan 15% dengan hasil bulanan yang sangat stabil akan mendapat skor jauh lebih tinggi daripada strategi yang menghasilkan 15% melalui fluktuasi yang ekstrem. Keduanya memang mencapai angka tahunan yang sama. Namun, hanya salah satunya yang mengharuskan trader menahan beban drawdown yang menakutkan demi mencapai hasil tersebut. Rasio ini membuat perbedaan tersebut terlihat jelas dalam satu angka.
Trader dan manajer portofolio menggunakannya sepanjang waktu, mulai dari pelaporan dana, backtesting, perbandingan strategi, hingga pemilihan sinyal yang layak diikuti. Angka ini tidak memberi tahu Anda apakah return absolut terlihat mengesankan atau tidak. Rasio ini memberi tahu Anda apakah perjalanan untuk mencapai return tersebut sebanding dengan guncangan yang harus dihadapi. Itu adalah dua pertanyaan yang sepenuhnya berbeda dan, bisa dibilang, pertanyaan kedua lebih berguna untuk pengambilan keputusan sehari-hari dalam mengalokasikan modal.
Menjalankan strategi trading melalui akun demo Pocket Option sebelum menggunakan dana riil akan memberi Anda data performa yang diperlukan untuk menghitung rasio yang akurat, eksekusi riil, spread riil, tanpa risiko kehilangan modal.
Mengapa Trader Menggunakan Sharpe Ratio
Alasan praktis digunakannya rumus Sharpe Ratio bermuara pada satu masalah yang sering terjadi: perbandingan return mentah itu menyesatkan. Jika seseorang memberi tahu Anda bahwa sistem trading mereka menghasilkan 30% tahun lalu, satu-satunya respons yang masuk akal adalah bertanya seberapa besar volatilitasnya. Gain 30% yang dibangun melalui performa yang mulus dan konsisten itu sangat berbeda dari 30% yang mengharuskan Anda bertahan dari drawdown sebesar 45% di tengah tahun. Rasio ini mengubah kedua kondisi itu menjadi satu angka yang dapat dibandingkan.
Trader menggunakan rasio ini dalam beberapa cara spesifik:
-
Membandingkan strategi trading: Dua pendekatan dengan return serupa sering kali terlihat sangat berbeda setelah volatilitas ikut dihitung. Rasio ini memastikan perbandingan tersebut berjalan secara adil.
-
Mengevaluasi penyedia sinyal: Penyedia yang menunjukkan return besar selama 6 bulan itu hampir tidak membuktikan apa-apa. Namun, return yang sama selama 3 tahun dengan rasio yang bagus adalah data yang benar-benar berguna.
-
Mengaudit backtest: Strategi yang terlalu dipaksakan agar cocok dengan data masa lalu cenderung menghasilkan rasio tinggi yang tidak wajar pada data historis, tetapi langsung runtuh dalam trading riil. Angka yang terlalu tinggi saat backtest adalah tanda bahaya yang harus diselidiki.
-
Menyusun portofolio: Menggabungkan dua aset yang memiliki rasio individu cukup baik dan korelasi rendah di antara keduanya sering menghasilkan rasio portofolio yang lebih tinggi daripada jika aset tersebut berdiri sendiri. Ini adalah salah satu mekanisme inti di balik diversifikasi.
Peringatan Risiko: Trading melibatkan risiko kehilangan modal yang signifikan. Artikel ini hanya untuk tujuan edukasi dan bukan merupakan nasihat keuangan. Selalu lakukan riset mandiri dan pertimbangkan toleransi risiko Anda sebelum mengambil keputusan trading apa pun.
Rumus Sharpe Ratio
Mekanisme dari apa itu Sharpe Ratio terletak dalam perhitungan sederhana yang terdiri dari tiga bagian:
Sharpe Ratio = (Rp − Rf) / Op
| Komponen | Arti Praktisnya |
|---|---|
| Rp (Return Portofolio) | Tingkat return tahunan dari strategi atau portofolio yang diukur. Ini adalah gain total selama periode tertentu yang dinyatakan dalam angka tahunan. |
| Rf (Suku Bunga Bebas Risiko) | Return yang didapat dari investasi yang sepenuhnya aman, biasanya berupa obligasi pemerintah jangka pendek. Angka ini mewakili acuan return dasar yang tidak memerlukan risiko pasar sama sekali. |
| Op (Standar Deviasi) | Deviasi standar tahunan dari return berlebih. Komponen ini mengukur seberapa jauh return bulanan atau mingguan menyimpang dari angka rata-ratanya, sehingga dapat menghitung volatilitas. |
Pembilang membuang bagian return yang "gampang", yaitu porsi yang bisa diperoleh siapa saja dengan berinvestasi di obligasi pemerintah. Yang tersisa adalah nilai tambah nyata dari pengambilan risiko pasar. Kemudian, penyebut menyesuaikan angka tersebut berdasarkan seberapa ekstrem guncangan selama proses berlangsung. Bagi pembilang dengan penyebut, dan Anda akan mendapatkan ukuran efisiensi yang bersih.
Bagaimana Cara Menghitung Sharpe Ratio?
Arti Sharpe Ratio akan terasa jauh lebih konkret melalui contoh perhitungan langsung. Berikut adalah dua gaya strategi di dunia nyata dengan karakteristik yang berbeda:
Strategi A: Sistem tren konservatif
-
Return tahunan (Rp): 16%
-
Suku bunga bebas risiko (Rf): 4%
-
Standar deviasi (Op): 9%
Langkah perhitungan:
-
Return berlebih: 16% − 4% = 12%
-
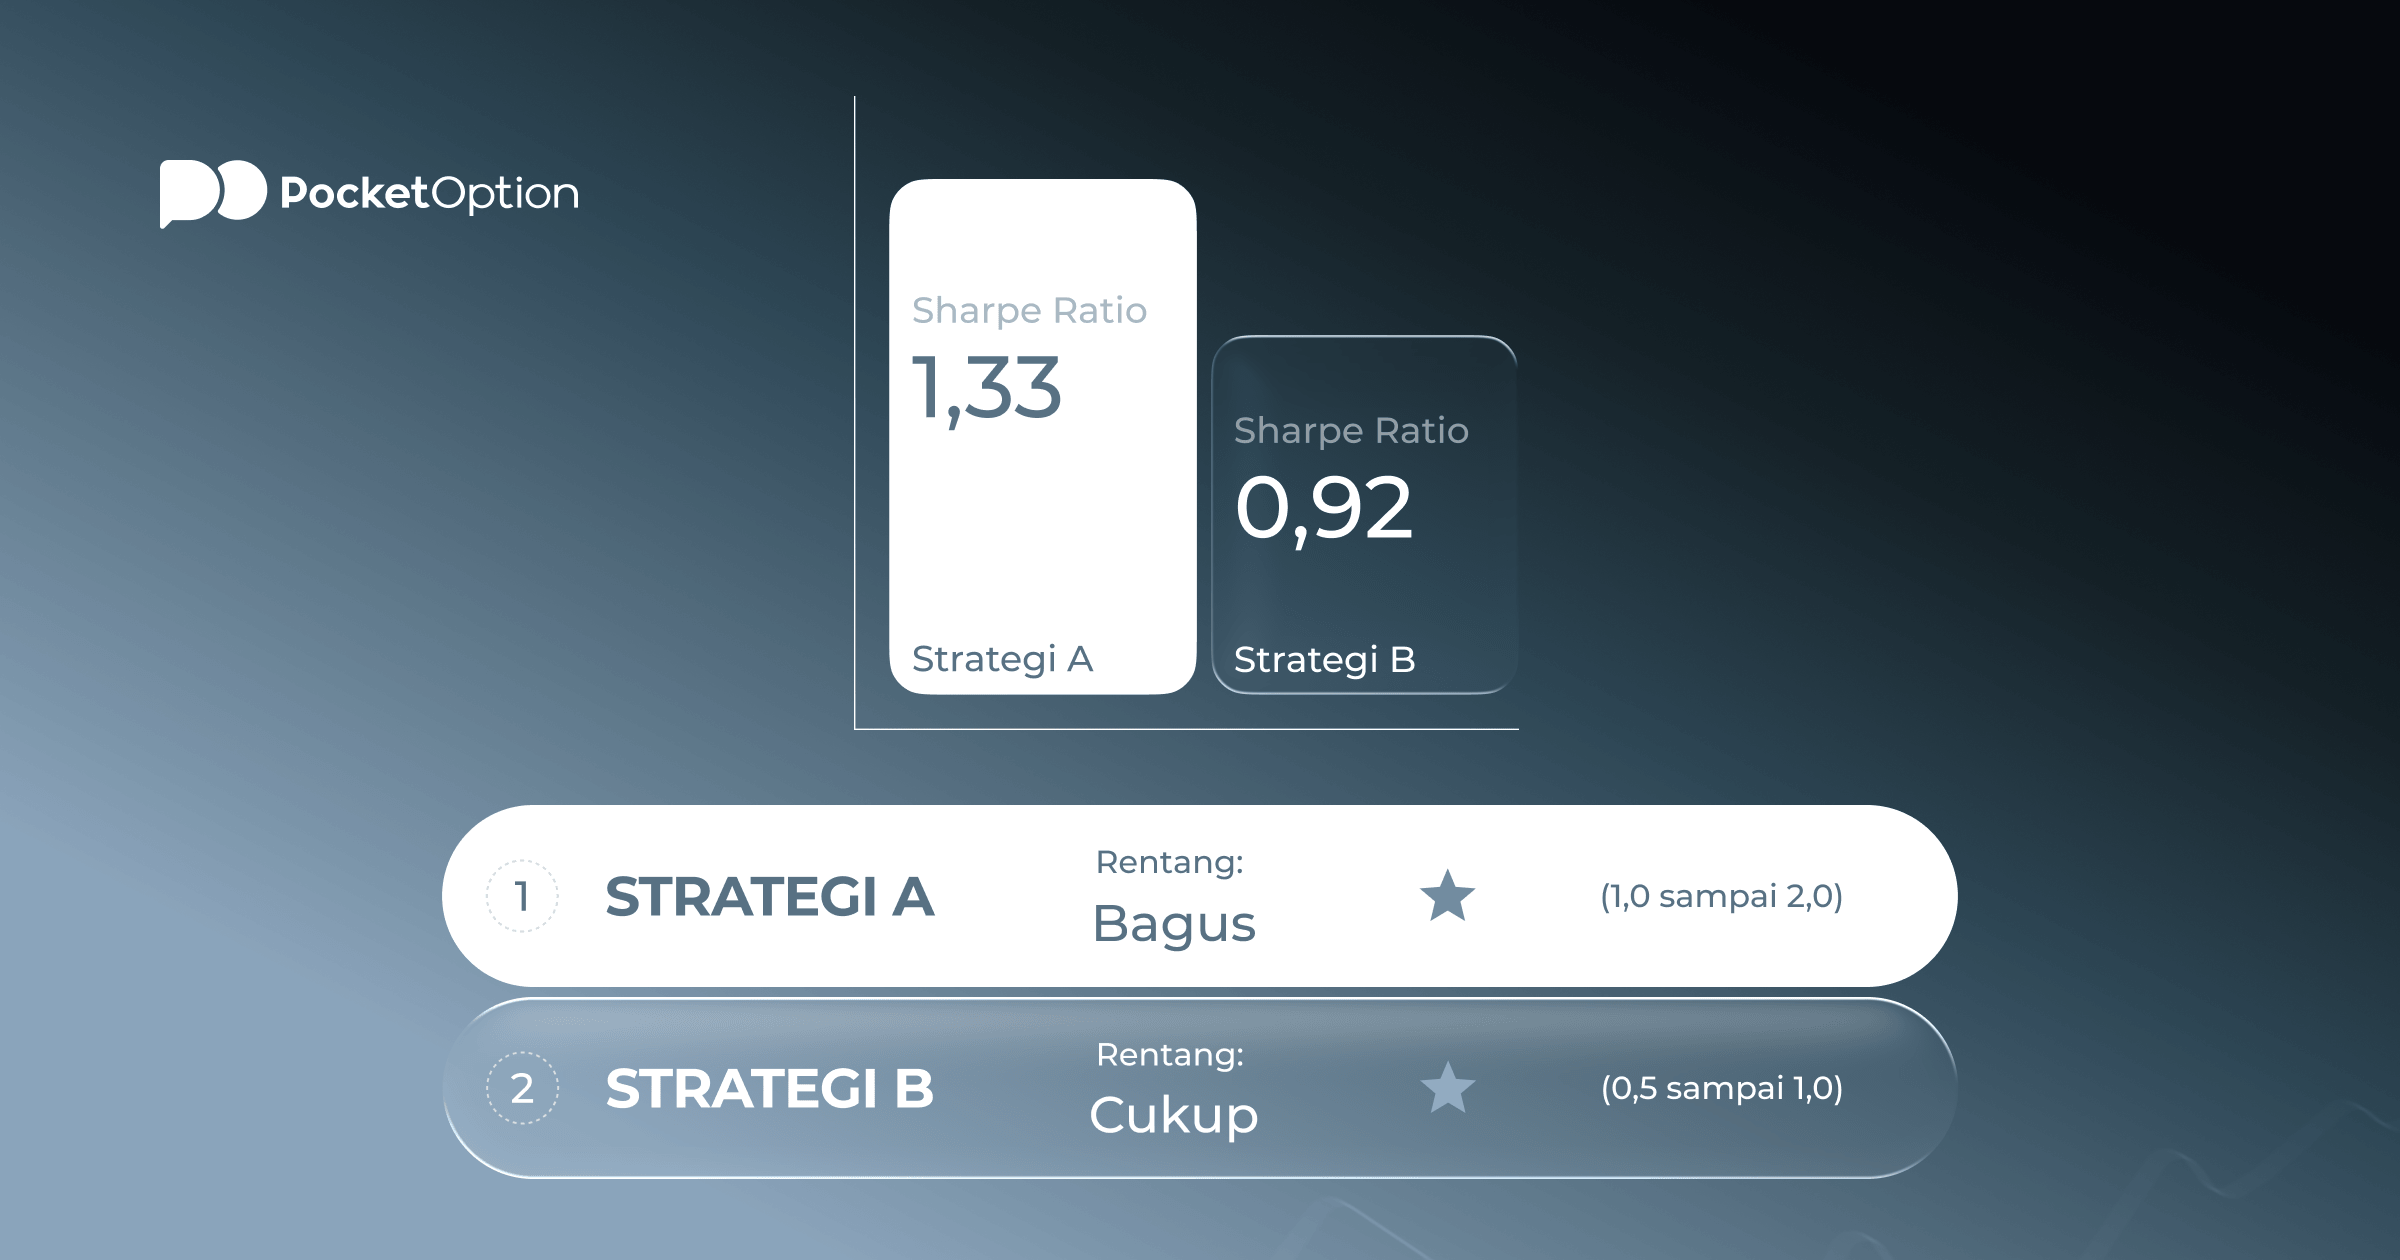
Dibagi volatilitas: 12% / 9% = 1,33
Hasil Strategi A: 1,33
Strategi B: Sistem Momentum agresif
-
Return tahunan (Rp): 28%
-
Suku bunga bebas risiko (Rf): 4%
-
Standar deviasi (Op): 26%
Langkah perhitungan:
-
Return berlebih: 28% − 4% = 24%
-
Dibagi volatilitas: 24% / 26% = 0,92
Hasil Strategi B: 0,92
Strategi B mencetak return mentah hampir dua kali lipat lebih besar. Namun, berdasarkan basis penyesuaian risiko, kinerjanya kalah telak dari Strategi A dengan selisih yang sangat signifikan. Bagi seorang trader yang mengelola risiko dengan hati-hati, terutama dengan uang riil dan tekanan emosional riil saat terjadi drawdown, Strategi A adalah pilihan yang jauh lebih kuat, meskipun persentase return di atas kertasnya terlihat lebih kecil.
Berapa Angka Sharpe Ratio yang Bagus?
Untuk tahu apakah angka Sharpe Ratio bagus atau tidak, Anda perlu kerangka acuan. Batasan angka berikut ini banyak digunakan, meskipun konteks pasar akan selalu memengaruhi penilaiannya:
| Nilai Rasio | Arti Umum Nilainya |
|---|---|
| Di bawah 0 | Return penyesuaian risiko bernilai negatif. Strategi justru merugi dibandingkan dengan suku bunga bebas risiko setelah dihitung dengan tingkat volatilitasnya. |
| 0,0 sampai 0,5 | Buruk. Return tidak cukup untuk mengompensasi besaran risiko yang terlibat. |
| 0,5 sampai 1,0 | Lumayan. Tidak istimewa, tetapi terhitung wajar bagi mayoritas strategi aktif. |
| 1,0 sampai 2,0 | Bagus. Efisiensinya solid, meski relatif sulit dipertahankan selama beberapa tahun. |
| 2,0 sampai 3,0 | Sangat kuat. Jarang terjadi dalam trading langsung; lebih sering muncul saat backtest, yang justru harus diwaspadai dan diteliti lebih lanjut. |
| Di atas 3,0 | Luar biasa atau overfitted. Hampir selalu memerlukan penjelasan dalam konteks langsung. |
Manajer dana profesional biasanya berada di antara 0,5 dan 1,5 dalam jangka waktu beberapa tahun. Strategi ritel yang konsisten di atas 1,0 sudah terhitung sangat bagus jika dibandingkan dengan volatilitasnya. Angka di atas 2,0 dalam backtest layak dipertanyakan secara kritis, karena overfitting terhadap performa masa lalu adalah penyebab paling umumnya.
Sharpe Ratio vs Metrik Risiko Lainnya
Rumus definisi Sharpe Ratio bukan satu-satunya cara untuk melihat performa penyesuaian risiko, dan tidak selalu menjadi pilihan terbaik. Ada dua alternatif untuk mengatasi masalah spesifik yang ada pada perhitungan standar:
| Metrik | Penyebut Risiko | Penggunaan Utama | Keunggulan Utama Dibanding Sharpe |
|---|---|---|---|
| Sharpe Ratio | Volatilitas total (sisi atas dan bawah) | Perbandingan strategi umum | Dipahami secara luas, mudah dihitung dan dibandingkan |
| Sortino Ratio | Volatilitas sisi bawah saja | Strategi dengan outlier positif yang besar | Tidak menghukum bulan-bulan keuntungan yang menggelembungkan standar deviasi |
| Treynor Ratio | Beta vs tolok ukur pasar | Performa portofolio vs indeks | Lebih cocok untuk portofolio yang diukur berdasarkan tolok ukur pasar |
Sortino Ratio menjawab masalah nyata. Ketika suatu strategi sesekali menghasilkan bulan-bulan kemenangan yang sangat besar, gain tersebut menaikkan standar deviasi dan secara semu memangkas nilai Sharpe Ratio. Sortino hanya menghitung bulan-bulan dengan return di bawah ambang batas minimum. Untuk strategi trend-following dengan distribusi return yang condong positif, Sortino sering kali menjadi ukuran yang lebih adil.
Treynor kurang relevan untuk strategi trading murni dan lebih cocok untuk evaluasi portofolio tradisional. Karena menggantikan standar deviasi dengan beta, metrik ini hanya menangkap risiko sistematis, bukan volatilitas total. Sebagian besar trader ritel lebih baik tetap menggunakan Sharpe dan Sortino sebagai alat utama.
Keterbatasan dan Kekurangan
Tidak ada satu metrik tunggal yang dapat menggambarkan semua risiko. Siapa pun yang mengandalkan rasio ini tanpa memahami titik butanya pada akhirnya akan terkejut.
-
Return di pasar riil tidak terdistribusi secara normal. Rumus ini mengasumsikan bahwa untung rugi bulanan mengikuti kurva lonceng. Kenyataannya tidak demikian. Kejatuhan terjadi lebih sering daripada yang diprediksi oleh matematika. Sebuah strategi dapat menunjukkan rasio yang sangat bagus, sampai akhirnya suatu peristiwa ekstrem menyapu bersih gain berbulan-bulan.
-
Volatilitas baik dan volatilitas buruk diperlakukan sama. Bulan dengan strategi yang menghasilkan gain 25% mendongkrak standar deviasi setara dengan bulan saat mengalami kerugian 25%. Strategi yang menang besar di bulan-bulan tertentu tetapi mengalami kerugian kecil di waktu-waktu lainnya akan terlihat lebih berisiko daripada realitasnya di lapangan.
-
Periode waktu singkat hampir tidak ada artinya. Rasio yang dihitung dari data 12 bulan dapat dipengaruhi hampir sepenuhnya oleh satu rezim pasar yang menguntungkan. Data tiga tahun atau lebih adalah batas minimum untuk mencapai tingkat keandalan yang layak.
-
Pola drawdown tidak terlihat. Dua strategi dengan return tahunan dan standar deviasi yang sama dapat memiliki urutan drawdown yang sangat berbeda. Salah satunya mungkin pulih dari kerugian dalam hitungan hari. Yang lainnya mungkin terpuruk selama enam bulan sebelum kembali modal. Rasio ini tidak dapat membedakan keduanya.
-
Suku bunga bebas risiko mengubah hasil akhir. Dalam lingkungan suku bunga tinggi, strategi yang sama akan menghasilkan rasio yang lebih rendah dibandingkan dalam lingkungan suku bunga mendekati nol, meskipun tidak ada satu pun parameter strategi yang berubah. Rasio yang dihitung dalam rezim suku bunga yang berbeda tidak dapat langsung dibandingkan tanpa adanya penyesuaian.
Implikasi praktisnya: gunakan hasil dari penerapan cara menghitung Sharpe Ratio sebagai titik awal, bukan kesimpulan akhir. Rasio yang kuat memang menjanjikan. Namun, hal itu tidak bisa menggantikan pentingnya memeriksa drawdown maksimum, waktu pemulihan, konsistensi antara hasil langsung vs backtest, serta kondisi pasar yang lebih luas saat performa tersebut dicapai.
Lihat selengkapnya:Glossary