Qu'est-ce que le WACC en finance ?
L'argent n'est jamais gratuit. Si une entreprise souhaite construire une nouvelle usine ou racheter un concurrent, elle doit trouver les fonds quelque part, et quiconque les fournit attend quelque chose en retour. Les actionnaires veulent des rendements. Les prêteurs veulent des intérêts. Additionnez le coût de chaque source de financement, pondérez chacune selon l'importance que lui accorde l'entreprise, et ce qui en résulte est le WACC. Une fois que vous l'avez repéré, vous le retrouvez partout : dans les valorisations, dans les dossiers d'investissement, dans la décision de lancer un projet ou de l'abandonner.

Qu'est-ce que le WACC ?
La plupart des personnes qui découvrent la finance rencontrent l'acronyme bien avant de se demander ce qu'est le WACC et ce qu'il leur indique vraiment. Développé, il s'agit du coût moyen pondéré du capital. Sans jargon technique, l'idée est simple : c'est approximativement ce qu'une entreprise paie pour l'ensemble des fonds qui la font fonctionner, en comptant à la fois les fonds propres et les fonds empruntés.
La théorie ne va que jusqu'à un certain point. Mettez ces idées en pratique sur un compte démo sans pression, plus de 100 marchés, des fonds virtuels, rien à perdre le temps de trouver vos marques.
Ouvrir un compte démoPourquoi «pondéré» ? Parce que pratiquement aucune entreprise ne fonctionne uniquement avec des fonds propres ou uniquement avec de la dette. Elles combinent les deux. Le WACC ne se contente pas de faire une moyenne simple des coûts. Il pondère chacun d'eux en fonction de sa part dans le financement total, puis condense l'ensemble en un seul pourcentage.
Résumer ce qu'est le WACC en une seule phrase: c'est le rendement minimal qu'une entreprise doit réaliser sur ses projets pour satisfaire à la fois les prêteurs et les actionnaires. Descendre en dessous de ce seuil, et la valeur s'érode, même si le compte de résultat affiche encore un profit.
Imaginez-le comme le loyer qu'une entreprise paie sur chaque euro qu'elle met au travail. Une partie de ces euros provient des propriétaires, une autre des prêteurs, et chacun applique son propre taux. Le WACC est simplement la facture combinée qui arrive en fin de mois.
Qui s'en préoccupe vraiment ? Les analystes qui valorisent des entreprises. Les équipes financières qui choisissent quels projets seront financés. Les investisseurs qui vérifient si une entreprise génère plus qu'il ne lui coûte de fonctionner. Vous n'aurez peut-être jamais à en calculer un vous-même, et pourtant vous en croisez constamment le résultat, dissimulé dans les objectifs de cours et les classements que vous lisez.
Ce genre de chose devient plus clair lorsque vous pouvez réellement observer comment les marchés valorisent le risque, plutôt que de simplement le lire.
Un compte de trading démo rend cela simple. Vous pouvez observer comment les coûts d'emprunt, les rendements attendus et les prix en direct s'influencent mutuellement, le tout sur des fonds virtuels, sans rien débourser de votre poche.
Formule du WACC
Il est impossible de vraiment cerner ce qu'est le WACC en finance sans affronter la formule de front. Ne vous laissez pas décourager, elle se comporte bien mieux qu'elle ne le laisse paraître:
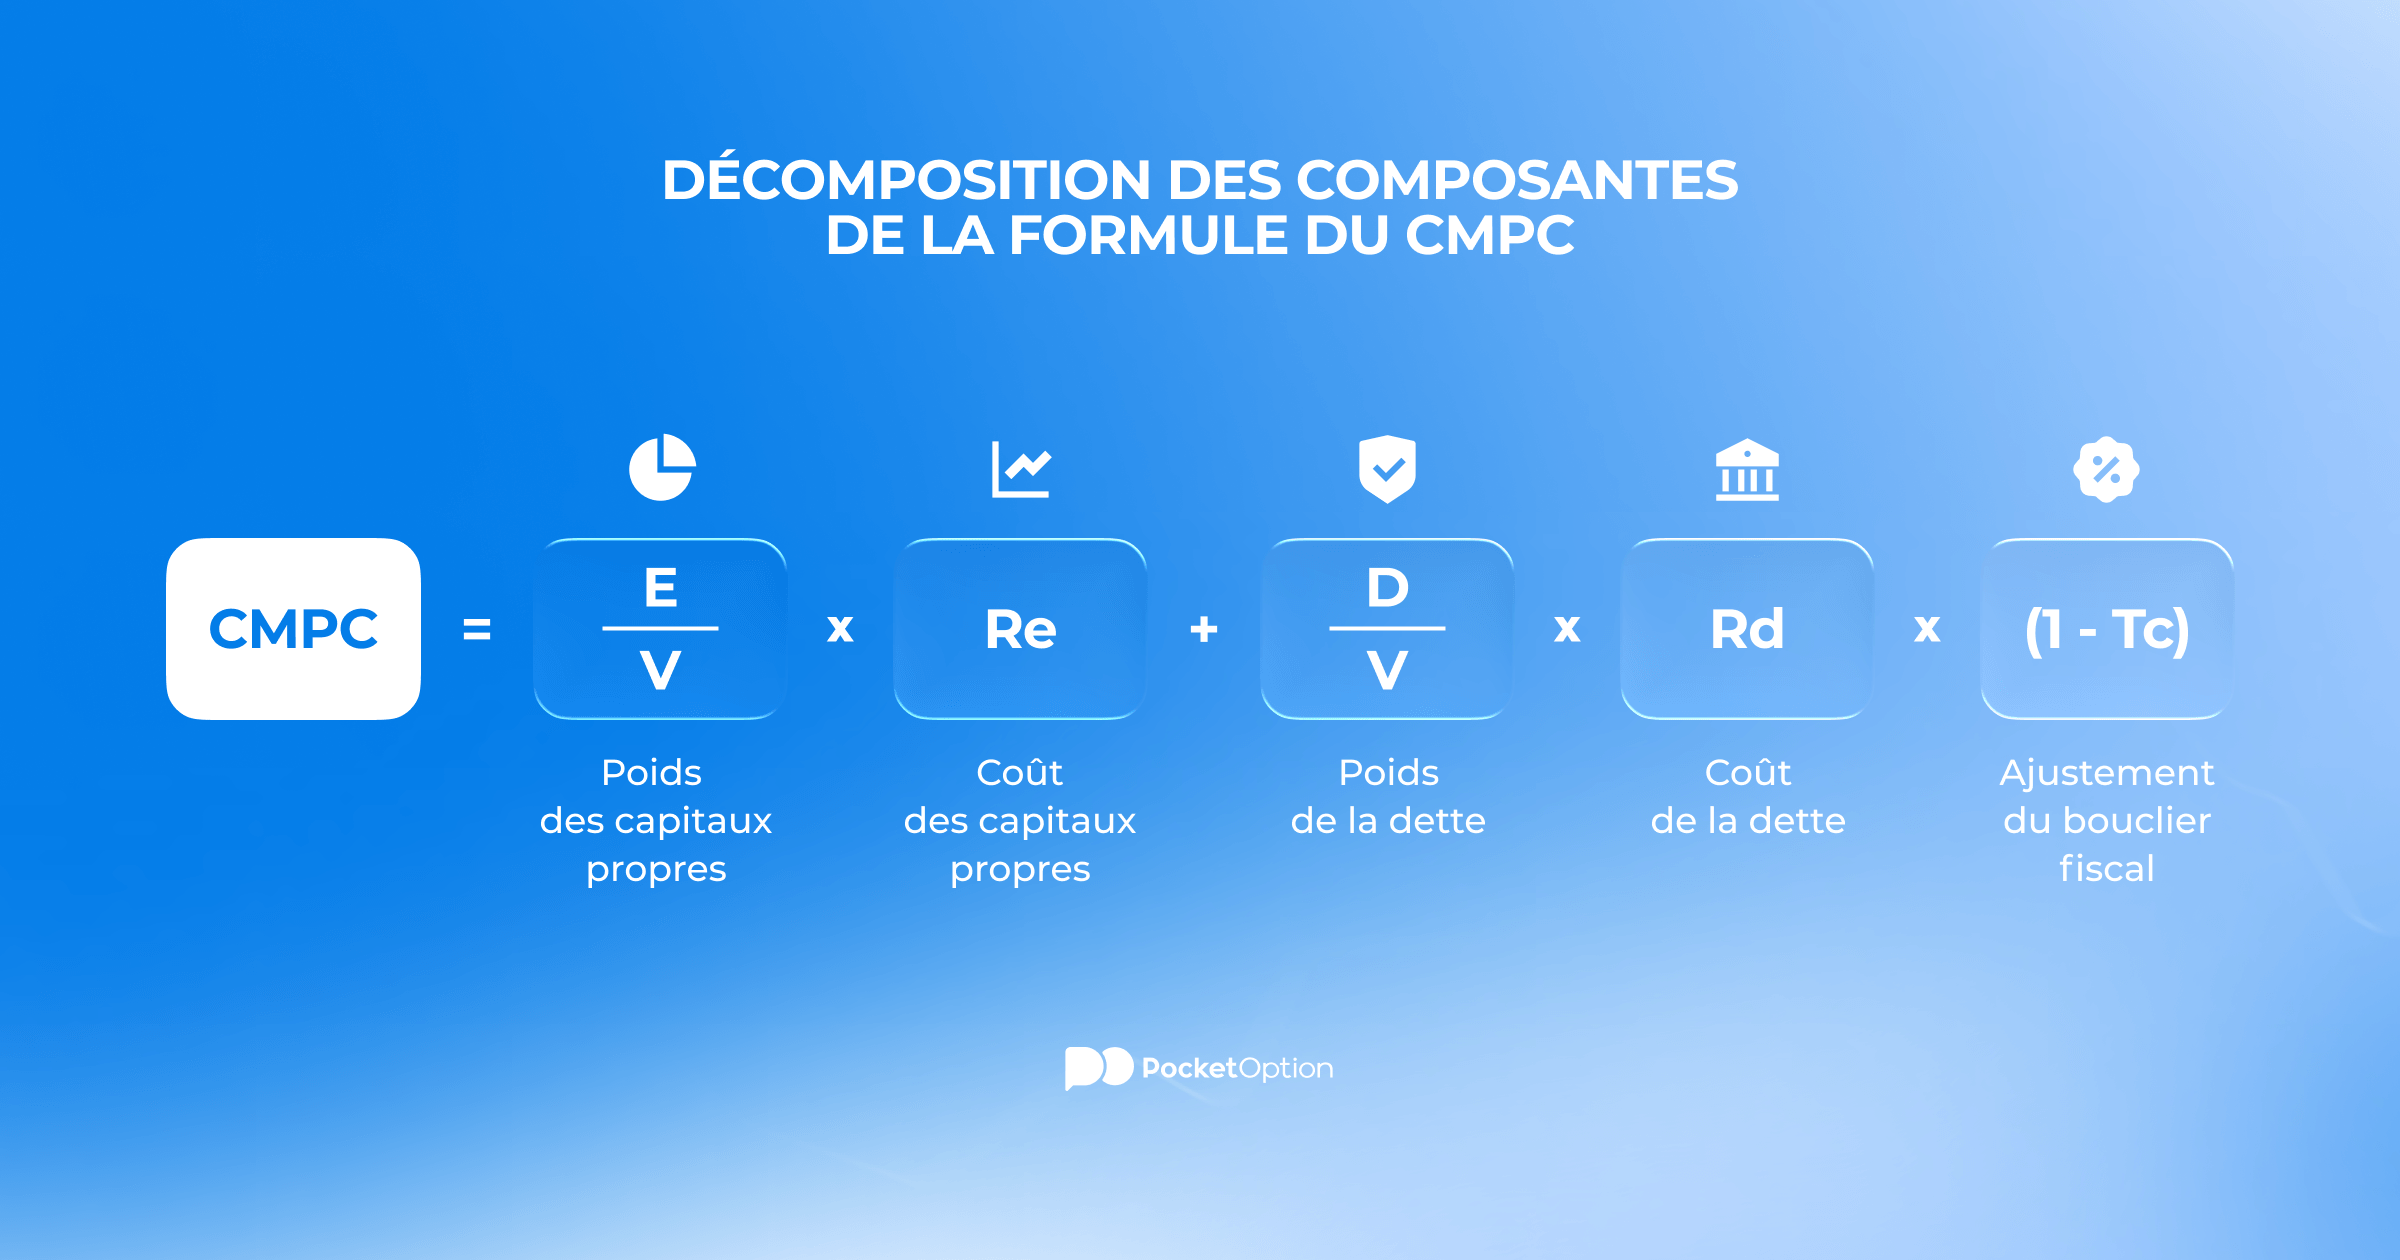
WACC = (E/V) × Re + (D/V) × Rd × (1 − Tc)
Six symboles, c'est tout. Une traduction rapide de chacun:
Symbole | Ce qu'il signifie |
|---|---|
E | Valeur de marché des fonds propres, ce que l'ensemble des actions de l'entreprise valent collectivement. |
D | Valeur de marché de la dette, le montant total que l'entreprise doit sur l'ensemble de ses emprunts. |
V | Capital total, qui correspond simplement à E et D combinés. |
Re | Coût des fonds propres, le rendement que les actionnaires exigent en contrepartie du risque qu'ils supportent. |
Rd | Coût de la dette, le taux d'intérêt effectif que l'entreprise paie sur ses emprunts. |
Tc | Taux d'imposition des sociétés, qui réduit discrètement le coût réel de cette dette. |
Ce facteur (1 − Tc) représente le bouclier fiscal, et il a plus d'importance qu'on ne le croirait. Les paiements d'intérêts sont déductibles fiscalement, de sorte que le coût réel de l'emprunt est plus bas que le taux affiché. Les dividendes versés aux actionnaires ne bénéficient d'aucun avantage de ce type. C'est en grande partie pour cette raison que la dette tend à être moins coûteuse que les capitaux propres, et pourquoi une entreprise sans aucune dette n'est pas automatiquement la plus avisée. Une dose mesurée d'emprunt peut tirer l'ensemble du coût du capital vers le plus bas.
Avertissement sur les risques: Le trading implique un risque significatif de perte en capital. Cet article est à des fins éducatives uniquement et ne constitue pas un conseil financier. Effectuez toujours des recherches indépendantes et tenez compte de votre tolérance au risque avant de prendre toute décision de trading.
Comment calculer le WACC
Déterminer quel est le WACC d'une entreprise donnée se résume essentiellement à une procédure en cinq étapes. L'arithmétique est simple. Obtenir des données honnêtes est la partie difficile.
Mesurer le capital. Relevez la valeur de marché des capitaux propres (E) et de la dette (D), puis additionnez les deux pour obtenir le capital total (V).
Trouver les pondérations. Divisez E par V, puis D par V. Ces deux chiffres indiquent quelle part du financement provient de chaque côté.
Estimer le coût des capitaux propres (Re). La plupart des analystes utilisent ici le modèle CAPM, en construisant Re à partir d'un taux sans risque, du bêta de l'action et du rendement attendu du marché.
Estimer le coût de la dette (Rd). Prenez le taux moyen sur les prêts et obligations de l'entreprise, puis réduisez-le avec (1 − Tc) pour le bouclier fiscal.
Les combiner. Multipliez chaque coût par sa pondération, additionnez les deux, et vous obtenez votre WACC.
Maîtrisez les données d'entrée et le calcul prend quelques secondes. Les estimations derrière ces données sont là où les analystes gagnent vraiment leur place.
Exemple de calcul du WACC
Un bref rappel de ce que signifie WACC, coût moyen pondéré du capital, puis directement aux chiffres. Imaginez une entreprise financée par 600 millions de dollars de capitaux propres et 400 millions de dette. Capital total: 1 milliard. Les données :
Coût des capitaux propres (Re): 9 %
Coût de la dette (Rd): 5 %
Taux d'imposition des sociétés (Tc): 25 %
Commencez par les pondérations. Les capitaux propres représentent 600 / 1000, soit 0,6. La dette représente 400 / 1000, soit 0,4. Intégrez tout cela dans la formule:
WACC = (0,6 × 9 %) + (0,4 × 5 % × 0,75)
WACC = 5,4 % + 1,5 %
WACC = 6,9 %
Interprétez cela comme un seuil. Un nouveau projet doit dépasser 6,9% pour valoir la peine d'être réalisé. Un rendement de 6% semble parfaitement correct en soi, pourtant ici il laisse discrètement les actionnaires et les prêteurs dans une situation moins favorable qu'auparavant.
La composition fait une grande partie du travail ici. Misez davantage sur une dette bon marché et fiscalement avantageuse, et le WACC diminue, ce qui abaisse la barre pour chaque projet. Misez trop fort et les prêteurs s'inquiètent, les taux augmentent, et le coût remonte progressivement. Trouver le juste milieu entre ces deux pressions, c'est la moitié de ce que font les équipes de finance d'entreprise toute la journée.
Pourquoi le WACC est important
Savoir ce qu'est la formule WACC est une chose. Observer où le chiffre a réellement un impact en est une autre. Les mêmes trois utilisations reviennent sans cesse dans le travail réel.
L'évaluation vient en premier. Dans un modèle d'actualisation des flux de trésorerie (DCF), le WACC est le taux qui ramène les flux de trésorerie futurs à leur valeur actuelle. Abaissez le taux et l'évaluation monte. Augmentez-le et l'évaluation baisse. C'est ainsi que deux analystes peuvent utiliser les mêmes flux de trésorerie et finir par être à des lieues l'un de l'autre : ils ne se sont jamais mis d'accord sur le taux.
Viennent ensuite les décisions de projet. Les entreprises utilisent le WACC comme seuil de rentabilité. Dépassez-le, et un projet vaut la peine d'être poursuivi. Manquez-le, et le projet érode la valeur, peu importe à quel point le discours semblait convaincant. Le troisième usage est la question du capital elle-même, qui consiste à peser la dette par rapport aux capitaux propres pour décider quelle proportion de chacun l'entreprise devrait porter.
Revenons un instant à notre entreprise à 6,9%. Deux projets sur la table, l'un projeté à 8%, l'autre à 5%. Le projet à 8% franchit la barre et crée de la valeur. Celui à 5 % génère un profit et détruit quand même de la valeur, car il ne couvre jamais le coût de son propre financement. En apparence, les deux semblent être des succès. Seul le WACC signale l'un d'eux comme une erreur, le genre de piège qui ressemble à un gain jusqu'au moment où vous faites le calcul.
Limites du WACC
Malgré toutes ses utilisations, le WACC repose sur un ensemble d'estimations, et c'est là son point faible. C'est aussi pourquoi il n'y a jamais de réponse claire à la question de ce qu'est un bon WACC. Changez qui fait le calcul et les données changent avec eux.
Le coût des capitaux propres est de loin la donnée la plus incertaine. Il découle généralement du CAPM, qui s'appuie sur le bêta et un rendement de marché supposé, tous deux plus proches de la conjecture que du fait. Modifiez-les légèrement et le WACC final se déplace avec eux. La formule suppose également qu'une entreprise maintient le même ratio dette/capitaux propres indéfiniment, ce qui n'arrive presque jamais.
D'autres lacunes s'accumulent également. Les valeurs de marché évoluent quotidiennement, donc tout WACC n'est en réalité qu'un instantané dans le temps. La formule applique un taux unique à l'échelle de l'entreprise à chaque projet, même si un nouveau pari risqué et une activité principale stable ne comportent manifestement pas le même risque. Et pour une entreprise privée sans cours boursier à pointer, obtenir un chiffre précis devient rapidement délicat.
Il y a également un problème de temporalité. Le chiffre s'appuie sur les valeurs de marché et les taux d'aujourd'hui, donc quelques mouvements de taux peuvent vous donner un WACC très différent le trimestre prochain, même si rien dans l'entreprise n'a changé. Mieux vaut le traiter comme une estimation éclairée, et non comme une vérité absolue, et s'appuyer sur quelques autres vérifications avant de faire confiance à la valorisation qui en découle.
Voir plus:News & EventsData