Valeur d'Entreprise (VE) : Explication et Calcul
La plupart des traders particuliers se concentrent sur le cours de l'action ou la capitalisation boursière. C'est une erreur. La valeur d'entreprise vous donne une vision complète - ce qu'il en coûterait réellement pour acheter une société dans son intégralité, y compris chaque dollar de dette inscrit à son bilan. Les analystes et les investisseurs institutionnels utilisent la VE car elle élimine le bruit lié à la structure du capital et rend les entreprises véritablement comparables. Ce guide détaille ce qu'est la VE, comment la calculer étape par étape et comment interpréter le résultat. Que vous sélectionniez des actions ou étudiiez une entreprise spécifique, comprendre la VE affine votre analyse.

Qu'est-ce que la valeur d'entreprise (VE)?
La valeur d'entreprise représente la valeur économique totale d'une société — le prix théorique qu'un acheteur paierait pour acquérir 100 % de l'entreprise, y compris toutes les obligations. Contrairement à la capitalisation boursière, la VE tient compte de la dette et soustrait la trésorerie, ce qui en fait une mesure bien plus précise de ce que vaut réellement une entreprise.
Voyez les choses ainsi : si vous achetez une maison avec un prêt hypothécaire, le coût réel n'est pas seulement le prix d'achat — c'est le prix d'achat plus le prêt en cours. La VE applique la même logique aux entreprises. Vous héritez de la dette lorsque vous acquérez l'entreprise, mais vous conservez également la trésorerie.
Les investisseurs utilisent la valeur d'entreprise pour comparer des sociétés entre secteurs, évaluer des cibles d'acquisition et calculer des multiples de valorisation comme la VE/EBITDA. La capitalisation boursière seule ne vous dit pas si une entreprise est bon marché ou chère — deux sociétés avec des capitalisations boursières identiques peuvent avoir des chiffres de la VE radicalement différents si l'une porte une dette importante.
Vous voulez voir comment l'humeur du Marché influence les prix Réels? Ouvrez un compte démo gratuit et tradez plus de 100 actifs avec des fonds virtuels.
Ouvrir un compte démoAvant de risquer du capital, les traders avisés passent du temps sur un compte de trading démo — testant des stratégies avec des fonds virtuels jusqu'à ce que l'analyse devienne une seconde nature.
Formule de la valeur d'entreprise
La formule standard de la valeur d'entreprise se présente ainsi :
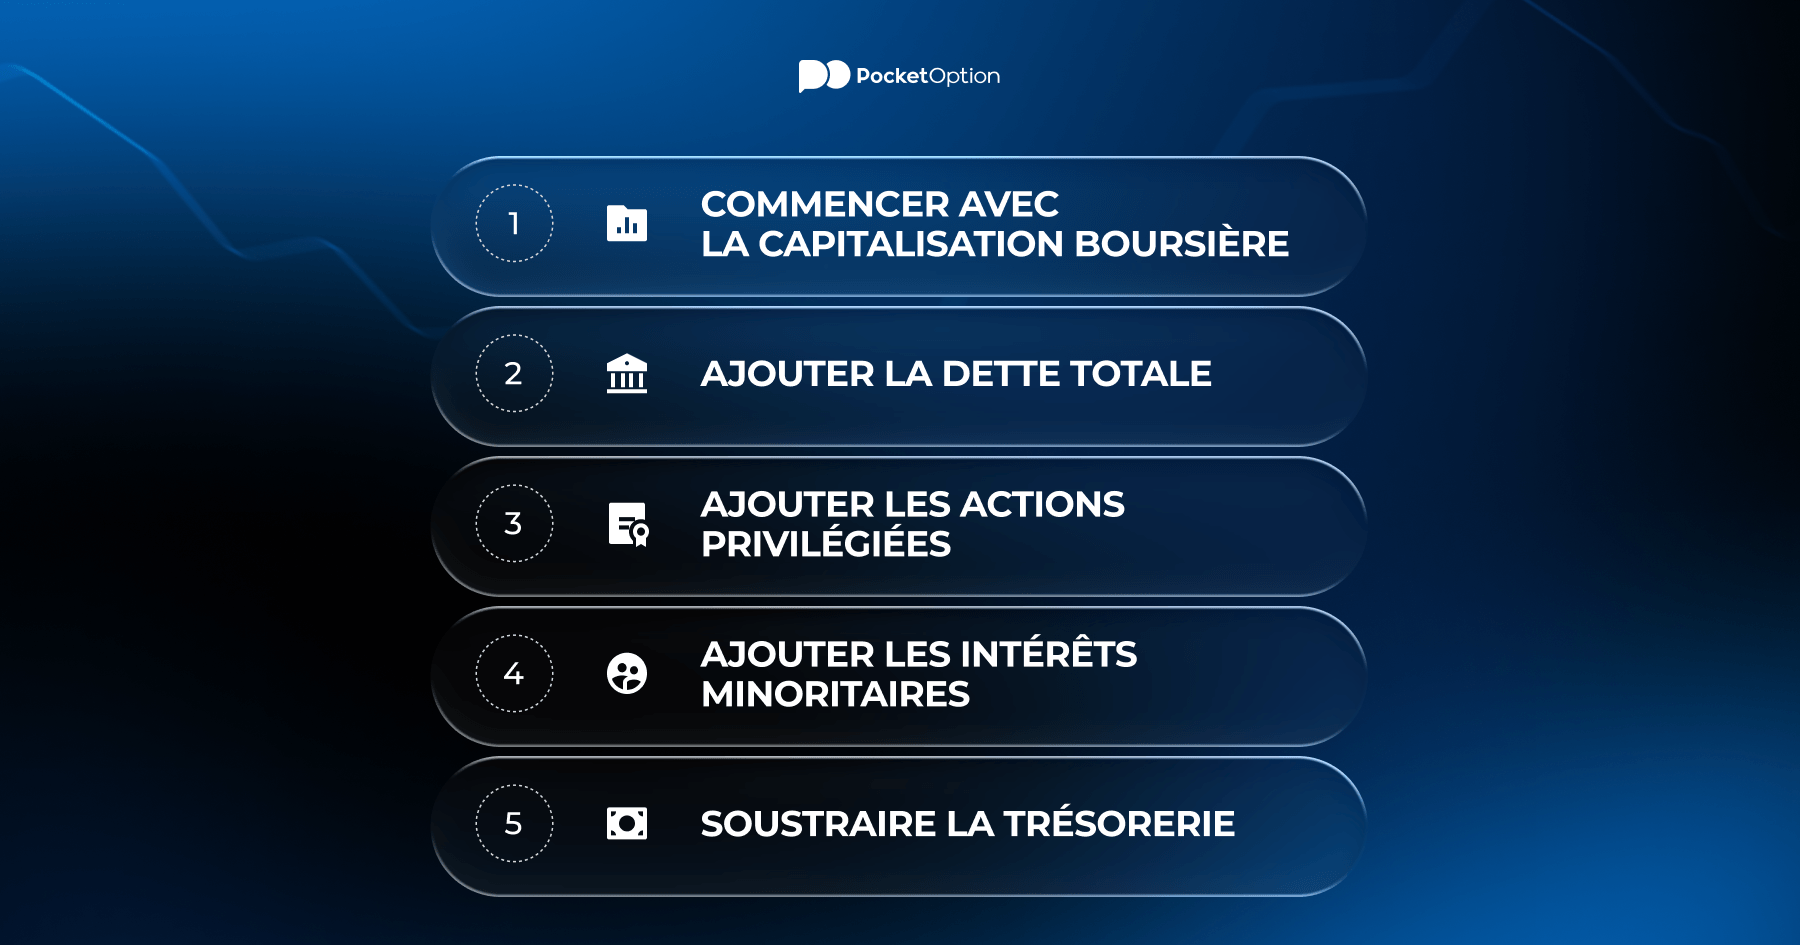
EV = Capitalisation boursière + Dette totale + Actions privilégiées + Intérêts minoritaires − Trésorerie et équivalents de trésorerie
|
Composante |
Ce qu'elle représente |
Ajouter ou soustraire? |
|---|---|---|
|
Capitalisation boursière |
Cours de l'action × nombre total d'actions en circulation — ce que vaut aujourd'hui le capital public |
Ajouter |
|
Dette totale |
Emprunts à court et long terme — obligations que l'acquéreur assume |
Ajouter |
|
Actions privilégiées |
Instruments hybrides aux caractéristiques similaires à la dette, non inclus dans la capitalisation boursière |
Ajouter |
|
Intérêts minoritaires |
Participations sans contrôle dans les filiales — partie de l'entreprise mais pas de la capitalisation boursière |
Ajouter |
|
Trésorerie et équivalents |
Actifs liquides qui réduisent le coût net d'acquisition |
Soustraire |
Chaque composante joue un rôle spécifique. La dette est ajoutée car tout acheteur assume ces passifs. La trésorerie est soustraite car elle compense une partie du prix d'achat — l'acheteur récupère effectivement cette trésorerie après l'acquisition.
Avertissement sur les risques : Le trading et l'investissement comportent un risque de perte en capital. Cet article est à des fins éducatives uniquement et ne constitue pas un conseil financier. Effectuez toujours vos propres recherches avant de prendre toute décision d'investissement.
Comment calculer la valeur d'entreprise?
Calculer la valeur d'entreprise est simple une fois que vous savez où trouver les chiffres. Une fois que vous comprenez ce qu'est la valeur d'entreprise dans son essence — le coût total d'acquisition, pas seulement le prix des actions — les calculs deviennent simples. Voici un guide étape par étape utilisant un exemple de type réel.
Exemple d'entreprise : TechCorp Inc.
-
Capitalisation boursière : 5 000 000 000 $ (500 M d'actions × 10 $ par action)
-
Dette totale : 1 200 000 000 $ (obligations à long terme + prêts à court terme)
-
Actions privilégiées : 150 000 000 $
-
Intérêts minoritaires : 80 000 000 $
-
Trésorerie et équivalents : 600 000 000 $
Calcul étape par étape :
-
Commencez par la capitalisation boursière : 5 000 000 000 $
-
Ajoutez la dette totale : 5 000 000 000 $ + 1 200 000 000 $ = 6 200 000 000 $
-
Ajoutez les actions privilégiées : 6 200 000 000 $ + 150 000 000 $ = 6 350 000 000 $
-
Ajoutez les intérêts minoritaires : 6 350 000 000 $ + 80 000 000 $ = 6 430 000 000 $
-
Soustrayez la trésorerie : 6 430 000 000 $ − 600 000 000 $ = 5 830 000 000 $
Résultat : La valeur d'entreprise de TechCorp = 5,83 milliards $
Même si la capitalisation boursière est de 5 milliards $, le coût d'acquisition réel est de 5,83 milliards $ — soit près de 830 millions $ de plus. Cet écart est extrêmement important dans l'analyse des fusions-acquisitions et le filtrage des actions.
Valeur d'entreprise vs capitalisation boursière
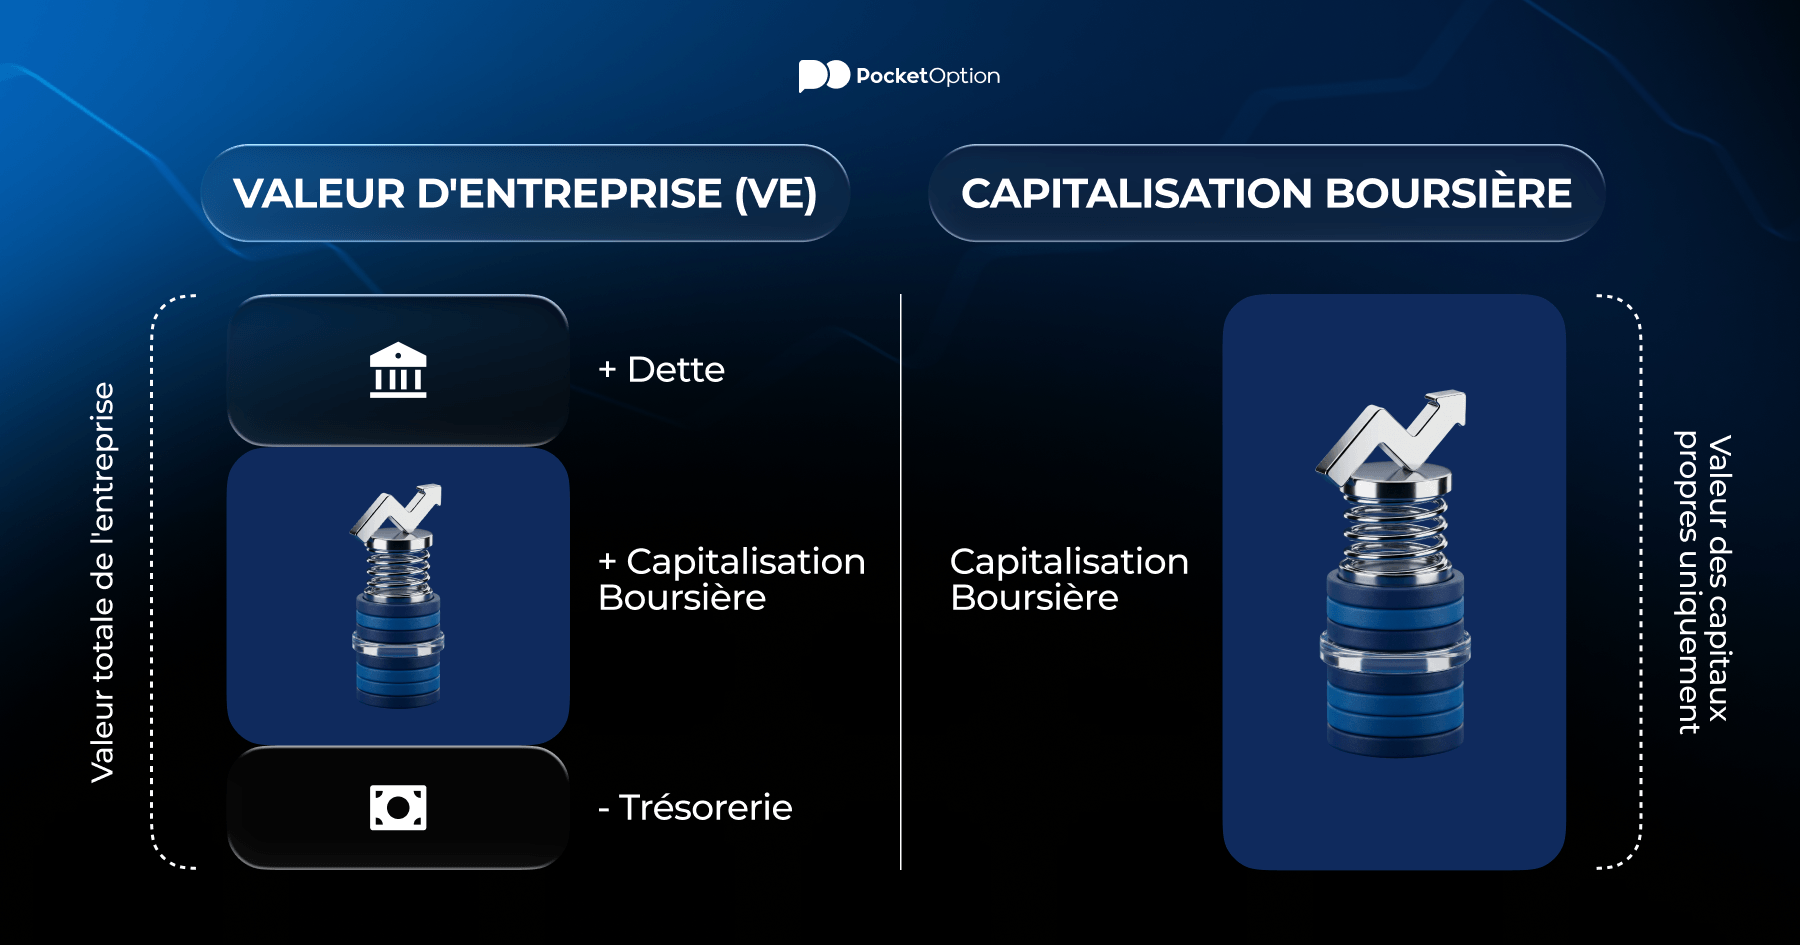
La capitalisation boursière ne reflète que les capitaux propres — ce que possèdent les actionnaires. La valeur d'entreprise capture l'ensemble de la structure du capital. Cette distinction est essentielle lors de la comparaison d'entreprises qui utilisent l'endettement de manière très différente.
Deux entreprises peuvent avoir des capitalisations boursières identiques mais des valeurs d'entreprise radicalement différentes. L'entreprise A avec une capitalisation boursière de 5 Md$ et aucune dette a une VE d'environ 4,5 Md$ après trésorerie. L'entreprise B avec une capitalisation boursière de 5 Md$ mais 3 Md$ de dette pourrait avoir une VE supérieure à 7 Md$. Même prix des actions, coût d'acquisition complètement différent.
|
Indicateur |
Valeur d’entreprise (VE) |
Capitalisation boursière |
|---|---|---|
|
Ce qu’elle mesure |
Valeur totale de l’entreprise (dette + capitaux propres − trésorerie) |
Valeur des capitaux propres uniquement |
|
Inclut la dette? |
Oui |
Non |
|
Inclut la trésorerie? |
Déduite |
Non |
|
Utilisation |
Analyse des fusions-acquisitions, multiples de VE, comparaison entre entreprises |
Référence rapide de taille, pondération dans les indices |
|
Comparaison idéale |
Entreprises avec des structures de capital différentes |
Entreprises du même secteur avec un effet de levier similaire |
|
Peut-elle être négative? |
Oui, dans de rares cas |
Non (cours × nombre d’actions ≥ 0) |
Pour les traders qui analysent les fondamentaux, vérifiez toujours la valeur d'entreprise en plus de la capitalisation boursière. Une entreprise qui semble bon marché selon sa capitalisation boursière peut paraître chère en VE si elle porte une dette importante — c'est un signal d'alarme qui mérite d'être examiné.
Les traders qui sautent les bases les apprennent souvent à leurs dépens — par des pertes. Le pocket option tutorial couvre tout, de la création de compte à l'exécution de votre première position, pour que vous partiez sur des bases solides.
Multiples de valorisation populaires
Les chiffres bruts de valeur d'entreprise signifient peu sans contexte. Les analystes associent la VE à des indicateurs opérationnels pour construire des multiples de valorisation qui permettent des comparaisons objectives entre entreprises et secteurs.
VE/EBITDA
Le multiple basé sur la formule de la VE le plus largement utilisé. Il compare la valeur d'entreprise aux bénéfices avant intérêts, impôts, dépréciation et amortissement — un indicateur approximatif du flux de trésorerie opérationnel. Des ratios plus faibles indiquent généralement une valorisation moins chère.
Formule : VE / EBITDA
Un ratio inférieur à 10x est souvent considéré comme raisonnable dans les industries matures. Les entreprises technologiques se négocient souvent à plus de 20x en raison des anticipations de croissance. Comparez toujours au sein d’un même secteur : un VE/EBITDA de 15x dans le retail n’a pas du tout la même signification que 15x dans le logiciel.
VE/Ventes
VE divisée par le chiffre d'affaires annuel. Utile pour les entreprises pré-bénéficiaires où l'EBITDA est négatif ou faussé. Couramment appliqué dans la technologie, la biotechnologie et les entreprises en croissance précoce.
Formule : VE / Chiffre d'affaires
Un ratio VE/Ventes élevé signale que le marché s'attend à une forte croissance future. Un ratio faible peut indiquer une sous-évaluation — ou une entreprise en déclin structurel. Le contexte compte.
Les deux multiples utilisent le calcul de la valeur d'entreprise comme numérateur précisément parce que la VE capture la valeur totale de l'entreprise, pas seulement les capitaux propres. Utiliser la capitalisation boursière à la place produirait des résultats faussés pour les entreprises endettées.
La valeur d'entreprise peut-elle être négative?
Cela arrive généralement dans les petites capitalisations en difficulté qui ont vendu une division, reçu une importante indemnité d'assurance, ou qui disposent de liquidités alors que l'action s'est effondrée. Alors, la valeur d'entreprise peut-elle être négative dans une entreprise saine? Presque jamais — c'est par définition un signal d'alarme. Le marché dit que l'activité opérationnelle elle-même ne vaut rien, et que la seule chose de valeur est la trésorerie.
Exemple :
-
Capitalisation boursière : 80 M$
-
Dette totale : 10 M$
-
Trésorerie : 200 M$
VE = 80 M$ + 10 M$ − 200 M$ = −110 M$
Une VE négative ne signifie pas automatiquement « achat ». Elle signale souvent des problèmes opérationnels, une consommation de trésorerie ou des problèmes structurels que le marché a déjà intégrés. Certains investisseurs axés sur la valeur recherchent spécifiquement les situations de VE négative comme des opportunités de valeur profonde — mais une diligence raisonnable est essentielle.
Inconvénients et limites potentiels
Aucune mesure n'est parfaite. La valeur d'entreprise a des angles morts que tout analyste sérieux devrait comprendre avant de s'y fier.
-
Instantané dans le temps : La VE utilise la capitalisation boursière actuelle, qui fluctue quotidiennement. Une VE calculée lundi peut sembler très différente vendredi si l'action évolue de manière significative.
-
Obligations hors bilan : Les contrats de location simple, les passifs de retraite et les passifs éventuels peuvent ne pas apparaître dans le chiffre de la dette standard — sous-estimant la VE réelle.
-
La qualité de la trésorerie compte : Toute la trésorerie n'est pas librement disponible. Une partie est bloquée dans des filiales à l'étranger ou réservée à des fins opérationnelles. Traiter toute la trésorerie comme accessible peut surestimer la déduction.
-
Distorsions sectorielles : Les sociétés financières — banques, assureurs — ont des structures de bilan fondamentalement différentes. Les calculs de VE standard ne s'appliquent pas clairement.
-
Ignore les dépenses d'investissement futures : Le ratio VE/EBITDA regarde en arrière. Les besoins importants en capitaux futurs n'apparaissent pas dans le multiple, ce qui peut donner l'impression que les entreprises à forte intensité capitalistique sont moins chères qu'elles ne le sont.
Utilisez l'analyse d'exemple de valeur d'entreprise comme un outil parmi d'autres. Combinez les multiples de VE avec l'analyse des flux de trésorerie disponibles, les vérifications de la qualité du bilan et l'évaluation qualitative de l'entreprise pour obtenir une image complète.
Voir plus:Knowledge baseLearning