Le Ratio de Sharpe Expliqué
Deux traders terminent l'année avec des gains de 20 %. Le même chiffre, mais deux histoires très différentes. L'un a construit ce rendement grâce à des dizaines de petites victoires régulières. L'autre a survécu à trois quasi-effondrements pour y parvenir. Quel compte préféreriez-vous gérer? Le ratio de Sharpe est l’indicateur qui distingue ces deux situations, en mettant le rendement et la volatilité sur la même échelle pour permettre une comparaison honnête. La plupart des traders rencontrent ce ratio à un moment donné, acquiescent, puis retournent à l'examen des rendements. C'est une erreur. Une fois que vous comprenez réellement ce que mesure ce chiffre et où il atteint ses limites, vous commencez à lire les résultats des stratégies très différemment.

Qu'est-ce que le ratio de Sharpe?
Développé par l'économiste William Sharpe en 1966, le ratio mesure une seule chose: le rendement qu'une stratégie génère pour chaque unité de risque prise. Pas le rendement brut. Pas le gain en pourcentage. Le rendement par unité de volatilité.
Vous souhaitez tester votre stratégie de trading sans risquer de capital réel? Ouvrez un compte démo gratuit et suivez vos résultats sur plus de 100 actifs.
Ouvrir un compte démoVoici la distinction essentielle. Une stratégie de trading qui génère 15 % avec des résultats mensuels très stables obtient un score bien plus élevé qu'une stratégie générant 15 % à travers de violentes fluctuations. Les deux atteignent le même chiffre annuel. Seule l'une d'elles a obligé le trader à traverser des drawdowns effrayants pour y parvenir. Le ratio rend cette différence visible en un seul chiffre.
Les traders et les gestionnaires de portefeuille l'utilisent constamment, dans les rapports de fonds, le backtesting, la comparaison de stratégies de trading et la sélection des signaux à suivre. Le chiffre ne vous dit pas si un rendement absolu est impressionnant. Il vous dit si le chemin parcouru pour atteindre ce rendement valait la turbulence impliquée. C'est une question complètement différente, et sans doute la plus utile pour la prise de décision quotidienne concernant l'allocation du capital.
Tester une stratégie de trading sur un compte démo Pocket Option avant d'engager des fonds réels vous fournit les données de performance nécessaires pour calculer des ratios significatifs, exécutions réelles, spreads réels, sans risquer votre capital.
Pourquoi les traders utilisent le ratio de Sharpe
L'argument pratique en faveur de la formule du ratio de Sharpe se résume à un problème récurrent: les comparaisons de rendements bruts sont trompeuses. Si quelqu'un vous dit que son système a réalisé 30 % l'année dernière, la seule réponse sensée est de demander quelle était sa volatilité. Un gain de 30 % construit grâce à une performance régulière et stable est complètement différent d'un gain de 30 % qui a nécessité de survivre à un drawdown intra-annuel de 45 %. Le ratio convertit les deux en un seul chiffre comparable.
Les traders l'utilisent de plusieurs façons spécifiques:
-
Comparer les stratégies de trading: Deux approches avec des rendements similaires semblent souvent très différentes une fois que la volatilité entre en jeu. Le ratio force cette comparaison à se faire équitablement.
-
Évaluer les fournisseurs de signaux: Un fournisseur affichant de bons rendements sur 6 mois ne vous apprend presque rien. Le même rendement sur 3 ans avec un ratio correct est un point de données véritablement utile.
-
Auditer les backtests: Les stratégies de trading sur-optimisées ont tendance à produire des ratios inhabituellement élevés sur les données historiques qui s'effondrent en trading réel. Un chiffre suspicieusement élevé dans un backtest est un signal d'alarme qui mérite d'être examiné.
-
Construction de portefeuille: La combinaison de deux actifs avec des ratios individuels acceptables et une faible corrélation entre eux produit souvent un ratio de portefeuille plus élevé que celui de chaque actif pris séparément. C'est l'un des mécanismes fondamentaux de la diversification.
Avertissement sur les risques: Le trading implique un risque significatif de perte en capital. Cet article est à des fins éducatives uniquement et ne constitue pas un conseil financier. Effectuez toujours des recherches indépendantes et tenez compte de votre tolérance au risque avant de prendre toute décision de trading.
Formule du ratio de Sharpe
Le fonctionnement du ratio de Sharpe repose sur un calcul simple en trois parties:
Ratio de Sharpe = (Rp − Rf) / Op
| Composante | Ce que cela signifie en pratique |
|---|---|
| Rp (Rendement du portefeuille) | Le rendement annualisé de la stratégie de trading ou du portefeuille mesuré. Il s'agit du gain total sur la période, exprimé en chiffre annuel. |
| Rf (Taux sans risque) | Le rendement disponible sur un investissement sans risque, généralement des obligations d'État à court terme. Il représente le rendement de référence ne nécessitant aucun risque de marché. |
| Op (Écart-type) | L'écart-type annualisé des rendements excédentaires. Cela mesure dans quelle mesure les rendements mensuels ou hebdomadaires ont dévié de leur moyenne, capturant la volatilité. |
Le numérateur élimine la partie facile du rendement, la portion que n'importe qui aurait pu obtenir en restant dans des obligations d'État. Ce qui reste est la véritable valeur ajoutée par la prise de risque de marché. Le dénominateur ajuste ensuite ce chiffre en fonction de la turbulence du parcours. Divisez l'un par l'autre et vous obtenez une mesure claire de l'efficacité.
Comment calculer le ratio de Sharpe?
La signification du ratio de Sharpe devient concrète à travers un exemple pratique. Voici deux stratégies de type réel avec des caractéristiques différentes:
Stratégie A: Système de tendance conservateur
-
Rendement annuel (Rp): 16 %
-
Taux sans risque (Rf): 4 %
-
Écart-type (Op): 9 %
Étapes de calcul:
-
Rendement excédentaire: 16 % − 4 % = 12 %
-
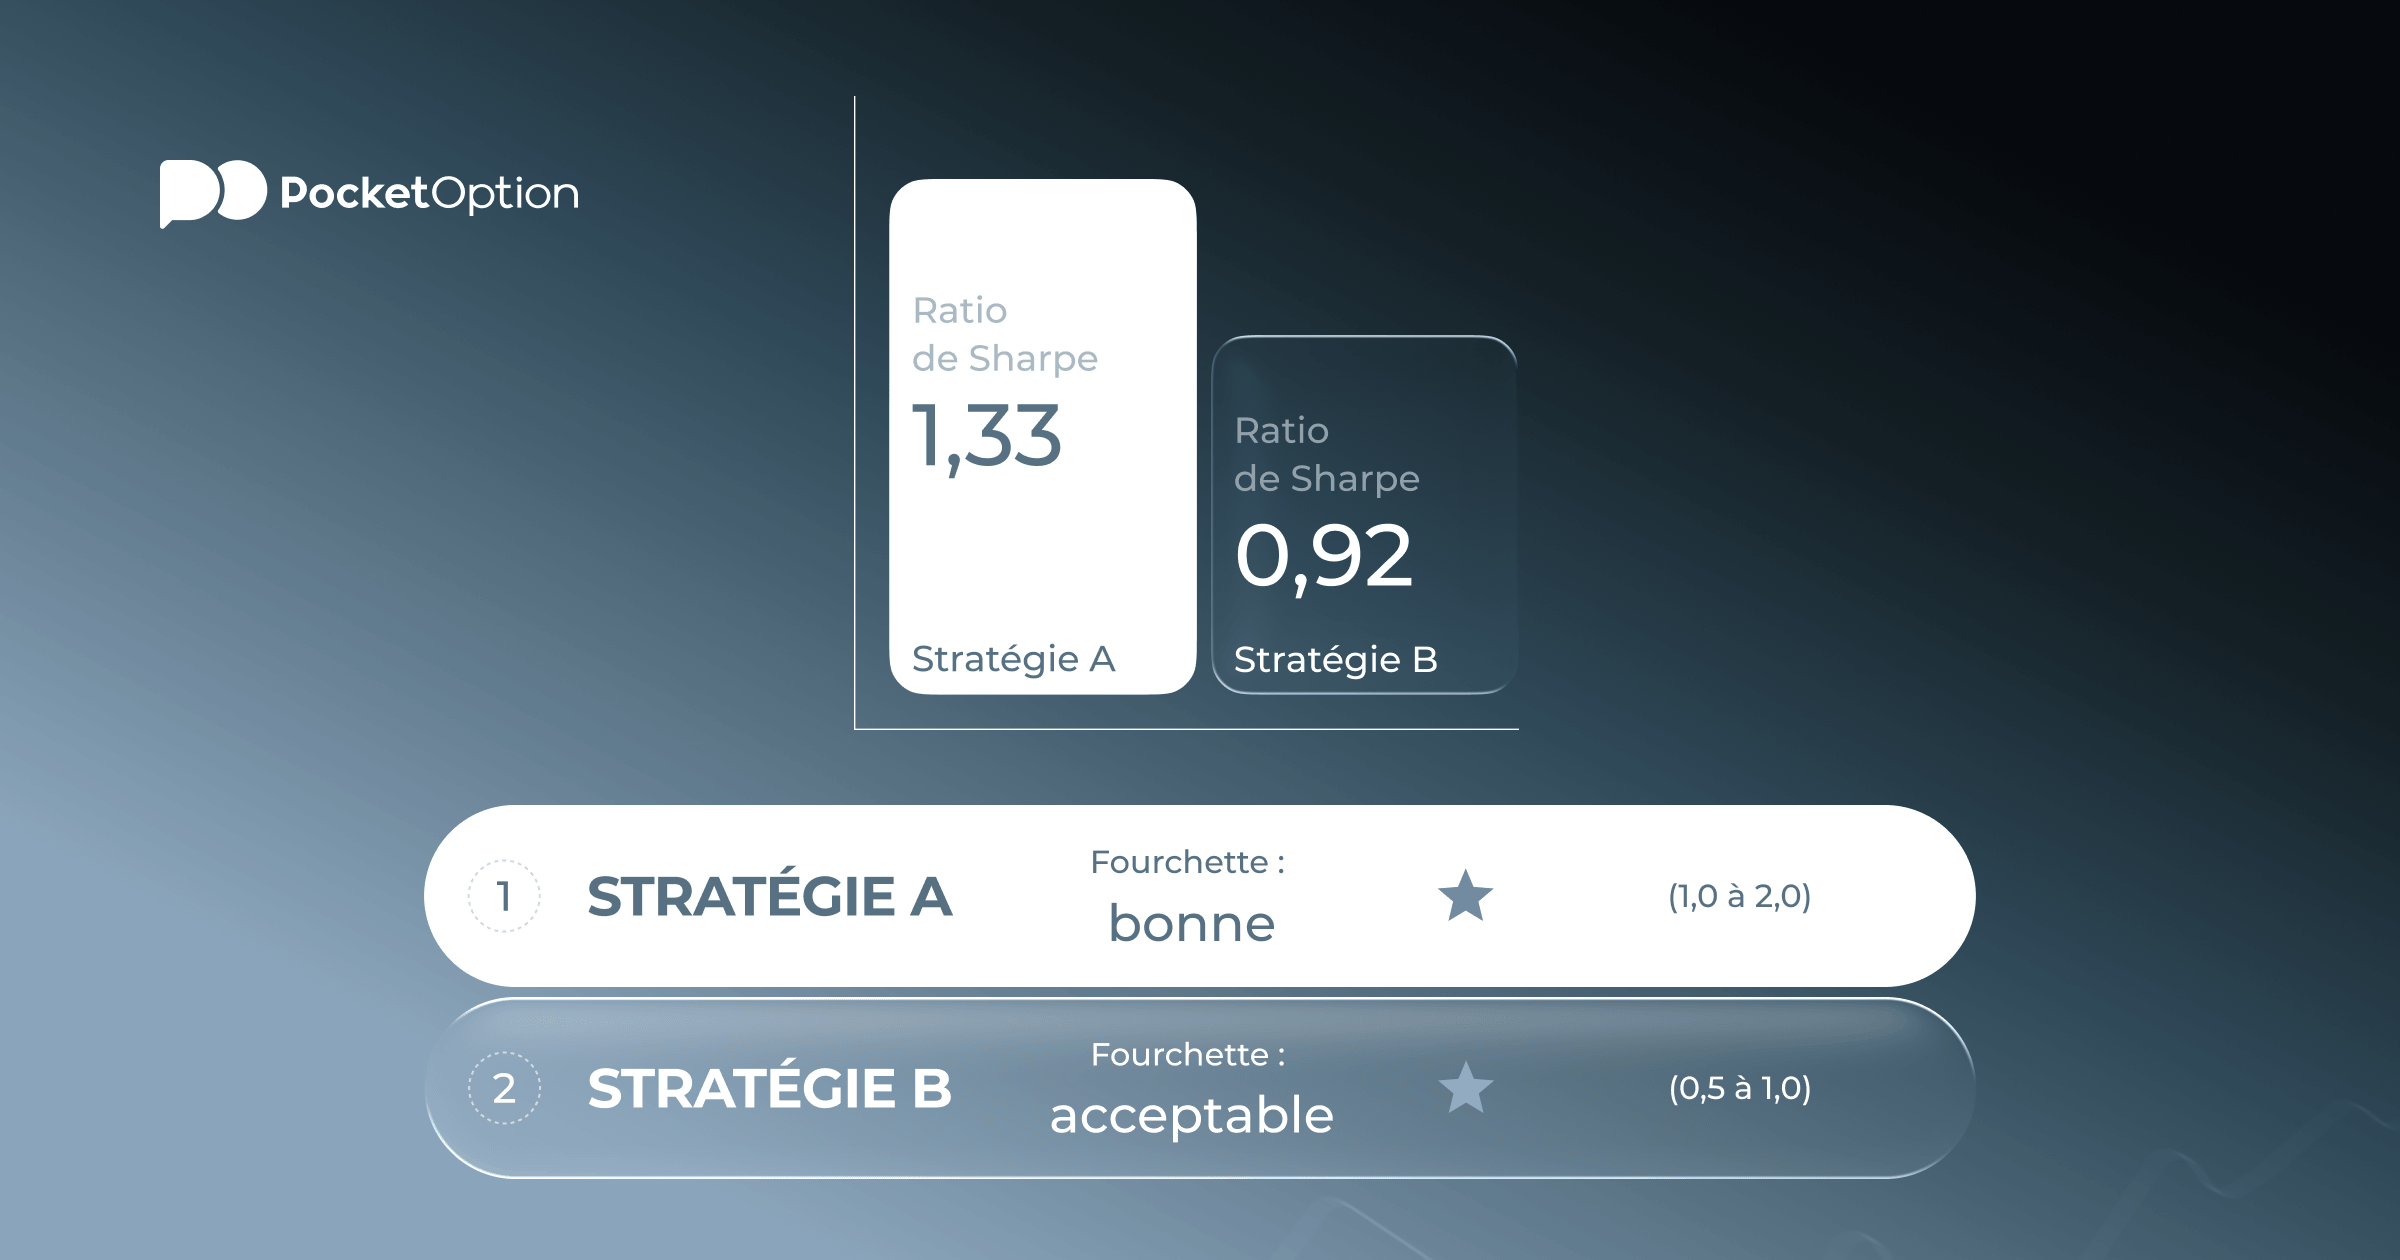
Diviser par la volatilité: 12 % / 9 % = 1,33
Résultat de la stratégie A: 1,33
Stratégie B: Système de Momentum agressif
-
Rendement annuel (Rp): 28 %
-
Taux sans risque (Rf): 4 %
-
Écart-type (Op): 26 %
Étapes de calcul:
-
Rendement excédentaire: 28 % − 4 % = 24 %
-
Diviser par la volatilité: 24 % / 26 % = 0,92
Résultat de la stratégie B: 0,92
La stratégie B a généré un rendement brut presque deux fois plus élevé. Sur une base ajustée au risque, elle a sous-performé la stratégie A par une marge significative. Pour un trader gérant le risque avec soin, notamment avec de l'argent réel et des réactions émotionnelles réelles aux baisses, la stratégie A est le meilleur choix même si le rendement affiché semble inférieur.
Qu'est-ce qu'un bon ratio de Sharpe?
Comprendre ce qu'est un bon ratio de Sharpe nécessite un cadre de référence. Ces plages sont largement utilisées, bien que le contexte soit toujours important:
| Valeur du ratio | Ce qu'il indique généralement |
|---|---|
| En dessous de 0 | Rendement ajusté au risque négatif. La stratégie a perdu par rapport au taux sans risque après prise en compte de la volatilité. |
| 0,0 à 0,5 | Mauvais. Les rendements ne compensent pas adéquatement le risque impliqué. |
| 0,5 à 1,0 | Acceptable. Pas exceptionnel, mais raisonnable pour de nombreuses stratégies actives. |
| 1,0 à 2,0 | Bon. Efficacité solide, relativement difficile à maintenir sur plusieurs années. |
| 2,0 à 3,0 | Très fort. Rare dans le trading en direct ; plus courant dans les backtests, ce qui devrait inciter à un examen approfondi. |
| Au-dessus de 3,0 | Exceptionnel ou surajusté. Nécessite presque toujours une explication dans un contexte en direct. |
Les gestionnaires de fonds professionnels se situent généralement entre 0,5 et 1,5 sur des horizons pluriannuels. Les stratégies de trading au détail constamment au-dessus de 1,0 affichent de bonnes performances par rapport à leur volatilité. Les chiffres supérieurs à 2,0 dans un backtest méritent d'être examinés de près, car le surajustement aux données historiques en est la cause la plus fréquente.
Ratio de Sharpe vs autres indicateurs de risque
La formule de définition du ratio de Sharpe n'est pas la seule façon d'évaluer la performance ajustée au risque, et ce n'est pas toujours le meilleur choix. Deux alternatives répondent à des problèmes spécifiques liés au calcul standard:
| Indicateur | Dénominateur de risque | Cas d'utilisation principal | Avantage clé par rapport au ratio de Sharpe |
|---|---|---|---|
| Ratio de Sharpe | Volatilité totale (à la hausse et à la baisse) | Comparaison générale de stratégies | Largement compris, facile à calculer et à comparer |
| Ratio de Sortino | Volatilité à la baisse uniquement | Stratégies avec de grandes valeurs aberrantes positives | Ne pénalise pas les mois gagnants qui gonflent l'écart-type |
| Ratio de Treynor | Bêta par rapport à l'indice de référence du marché | Performance du portefeuille par rapport à l'indice | Mieux adapté aux portefeuilles mesurés par rapport à un indice de référence |
Le ratio de Sortino résout un problème réel. Lorsqu'une stratégie produit occasionnellement de très grands mois gagnants, ces gains font augmenter l'écart-type et abaissent artificiellement le ratio de Sharpe. Le ratio de Sortino ne prend en compte que les mois où les rendements tombent en dessous d'un seuil minimum. Pour les stratégies de suivi de tendance avec des distributions de rendements positivement asymétriques, le ratio de Sortino est souvent la mesure la plus équitable.
Le ratio de Treynor est moins pertinent pour les stratégies de trading pures et plus utile pour évaluer les portefeuilles traditionnels. Il remplace l'écart-type par le bêta, de sorte qu'il ne capture que le risque systématique plutôt que la volatilité totale. La plupart des traders au détail ont tout intérêt à s'en tenir au ratio de Sharpe et au ratio de Sortino comme outils principaux.
Limites et inconvénients
Aucun chiffre unique ne capture tout. Quiconque s'appuie sur le ratio sans en comprendre les angles morts sera tôt ou tard surpris.
-
Les rendements ne suivent pas une distribution normale dans les marchés réels. La formule suppose que les gains et les pertes mensuels suivent une courbe en cloche. Ce n'est pas le cas. Les krachs surviennent plus souvent que les mathématiques ne le prévoient. Une stratégie peut afficher un ratio parfaitement acceptable jusqu'au moment où un événement extrême efface des mois de gains.
-
La bonne volatilité et la mauvaise volatilité sont traitées de la même façon. Un mois où la stratégie gagne 25 % augmente l'écart-type autant qu'un mois où elle perd 25 %. Les stratégies qui gagnent beaucoup lors de certains mois mais perdent peu le reste du temps semblent plus risquées qu'elles ne le sont réellement en pratique.
-
Les courtes périodes sont presque sans signification. Un ratio calculé sur 12 mois peut être presque entièrement déterminé par un seul régime de marché favorable. Trois ans ou plus de données constituent le minimum pour obtenir quelque chose qui ressemble à une fiabilité.
-
Les schémas de drawdown sont invisibles. Deux stratégies ayant le même rendement annuel et le même écart-type peuvent présenter des séquences de drawdown complètement différentes. L'une peut se remettre des pertes en quelques jours. L'autre peut passer six mois en territoire négatif avant de se redresser. Le ratio ne peut pas les distinguer.
-
Le taux sans risque modifie le résultat. Dans un environnement de taux élevés, la même stratégie génère un ratio plus faible que dans un environnement de taux quasi nuls, même si la stratégie n'a pas changé. Les ratios calculés dans des régimes de taux différents ne sont pas directement comparables sans ajustement.
En pratique, les résultats du calcul du ratio de Sharpe doivent être un point de départ, pas une conclusion. Un ratio élevé est encourageant. Il ne remplace pas la vérification du drawdown maximum, de la durée de récupération, de la cohérence entre les résultats en direct et les backtests, ni des conditions générales du marché dans lesquelles la performance a été réalisée.
Zobacz więcej:Glossary