Qué es el WACC en finanzas
El dinero nunca es gratis. Si una empresa quiere construir una nueva planta o adquirir a un competidor, tiene que conseguir el dinero en algún lugar, y quien lo provee espera algo a cambio. Los accionistas quieren rendimientos. Los prestamistas quieren intereses. Suma el costo de cada fuente de financiamiento, pondera cada una según su peso en la empresa y obtendrás el WACC. Una vez que lo tienes en el radar, lo encuentras en todas partes: en valuaciones, en análisis de inversiones, en la decisión de aprobar un proyecto o descartarlo.

¿Qué es el WACC?
La mayoría de las personas que se inician en las finanzas se encuentran con el acrónimo mucho antes de detenerse a preguntarse qué es el WACC y qué les dice realmente. Desarrollado, significa costo promedio ponderado de capital. Sin tecnicismos, la idea es simple: aproximadamente lo que una empresa paga por todo el dinero que la mantiene en funcionamiento, incluyendo tanto los fondos de los accionistas como los prestados.
La teoría solo llega hasta cierto punto. Pon estas ideas en práctica con una cuenta demo sin presión, más de 100 mercados, fondos virtuales, sin nada que perder mientras encuentras tu camino.
Abrir Demo¿Por qué "ponderado"? Porque casi ninguna empresa opera únicamente con capital propio o únicamente con deuda. Combinan ambos. El WACC no toma un promedio simple de los costos. Pondera cada uno según su participación en el financiamiento total y luego los comprime en un único porcentaje.
Si tuvieras que resumir en una sola línea qué es el WACC, sería el rendimiento mínimo que una empresa debe obtener en sus proyectos para satisfacer tanto a prestamistas como a accionistas. Si cae por debajo de ese umbral, el valor se erosiona, incluso cuando el estado de resultados sigue mostrando un beneficio.
Imagínalo como el alquiler que una empresa paga por cada dólar que pone a trabajar. Algunos de esos dólares provienen de los propietarios, otros de los prestamistas, y cada uno cobra su propia tasa. El WACC es simplemente la factura combinada que llega a fin de mes.
¿Quién realmente lo utiliza? Los analistas que valúan empresas. Los equipos de finanzas que deciden qué proyectos se financian. Los inversores que verifican si un negocio genera más de lo que cuesta operarlo. Puede que nunca lo calcules tú mismo, pero de todas formas te seguirás encontrando con el resultado, escondido entre los precios objetivo y las calificaciones que lees.
Este tipo de cosas se entienden mejor cuando puedes observar cómo los mercados le asignan un precio al riesgo, en lugar de solo leer al respecto.
Una cuenta demo de trading hace que eso sea sencillo. Puedes ver cómo los costos de endeudamiento, los rendimientos esperados y los precios en tiempo real se influyen mutuamente, todo con fondos virtuales, sin que salga nada de tu bolsillo.
Fórmula del WACC
No puedes entender realmente qué es el WACC en finanzas sin enfrentarte de frente a la fórmula. No dejes que te intimide; funciona mucho mejor de lo que parece a primera vista:
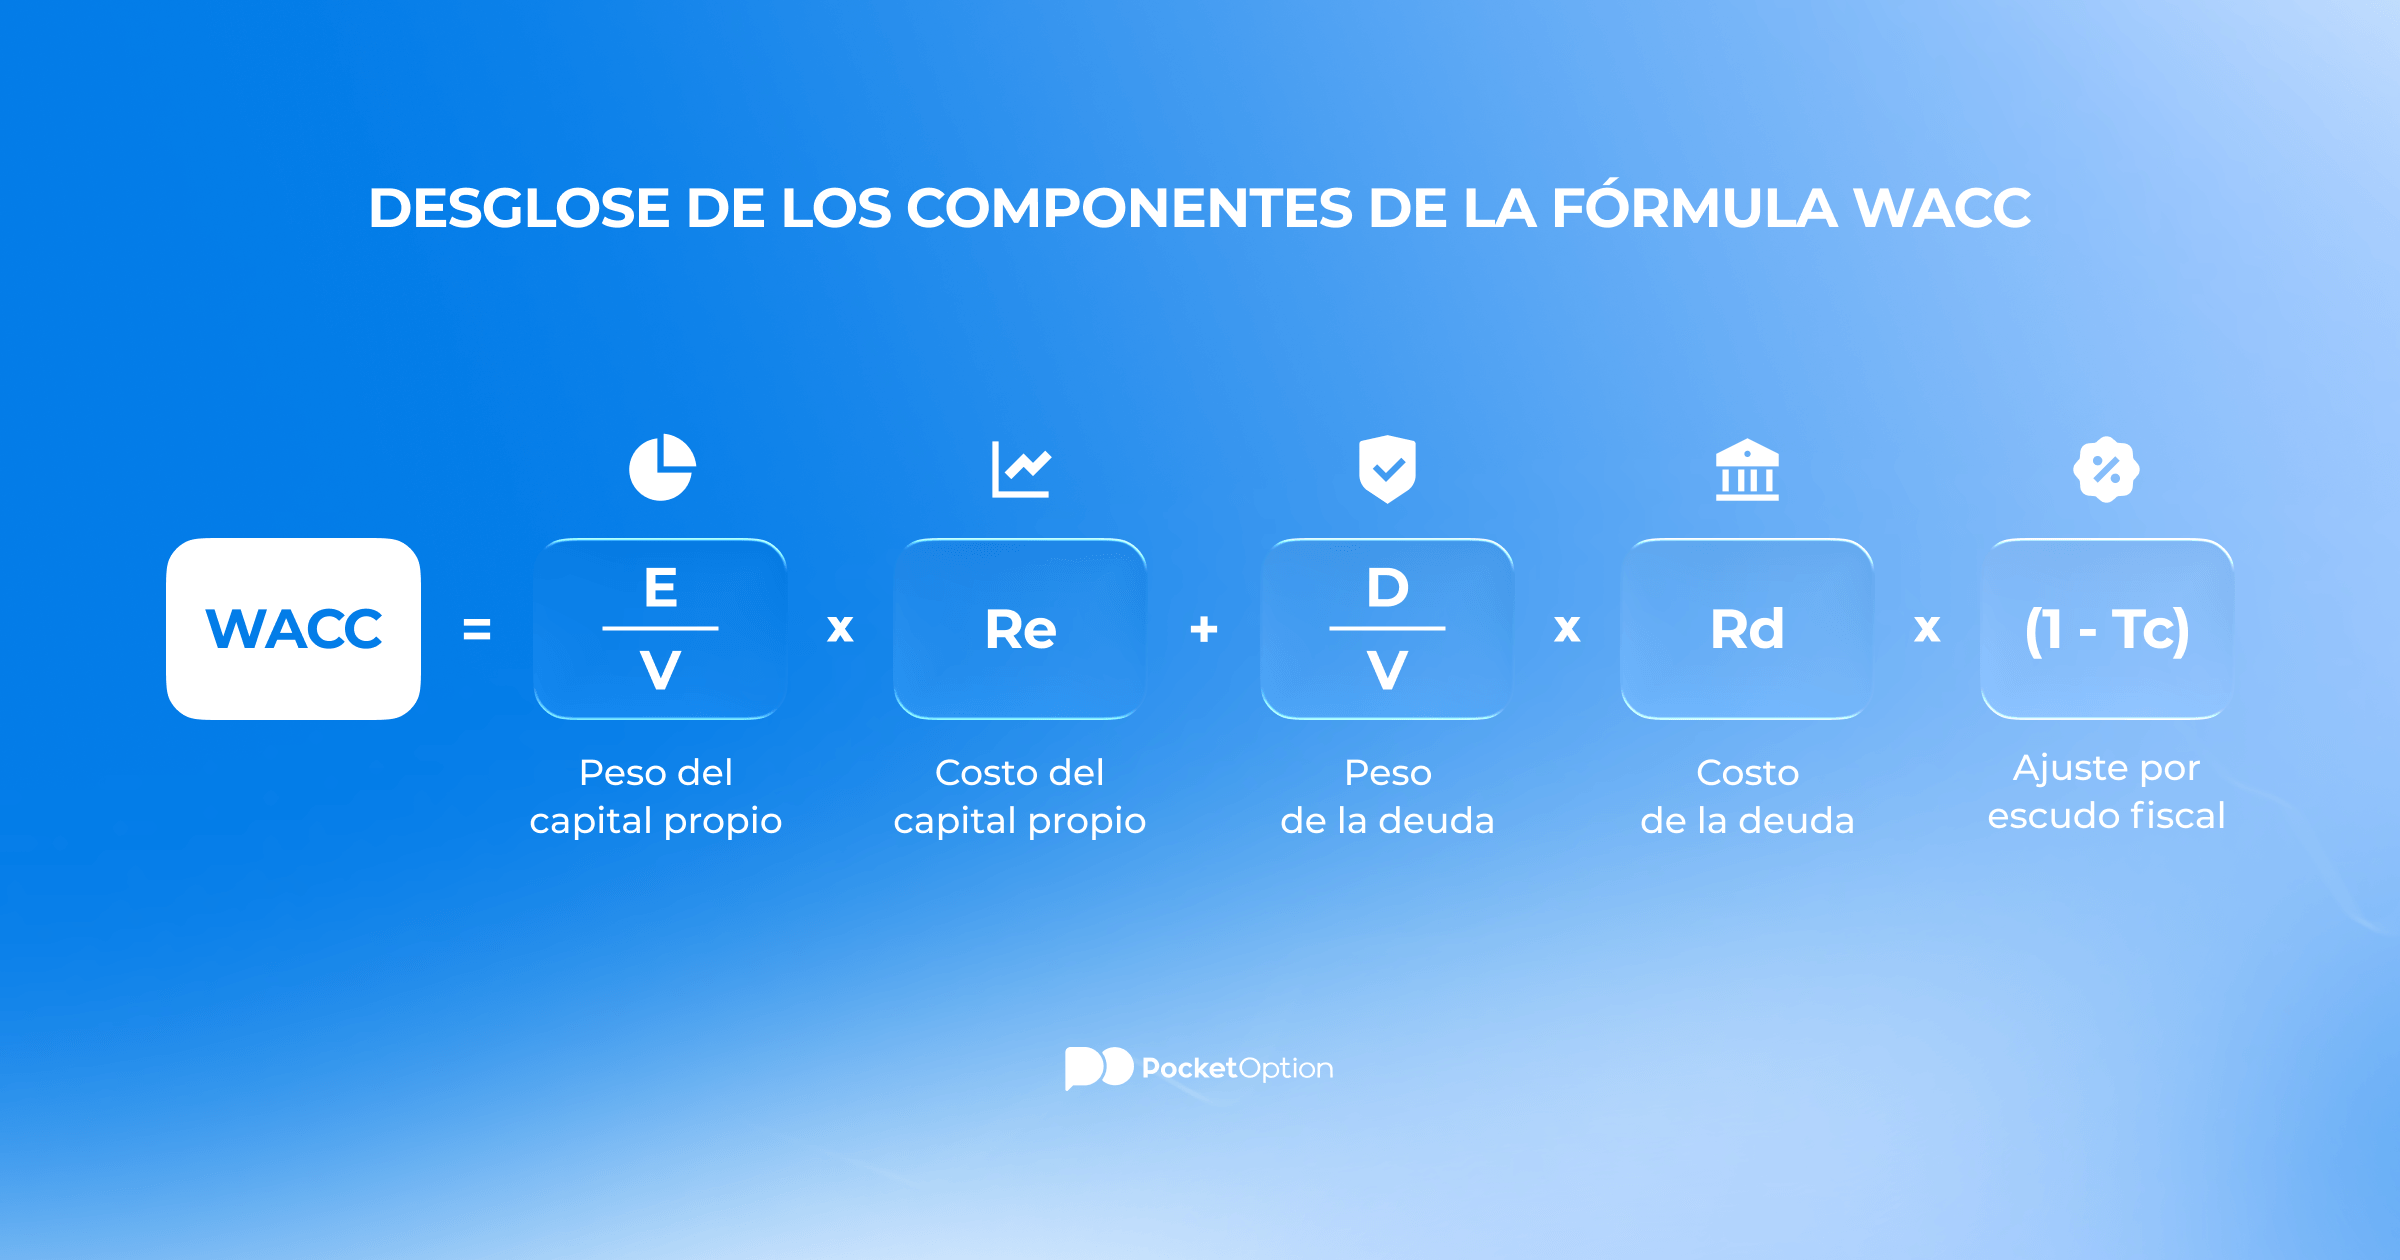
WACC = (E/V) × Re + (D/V) × Rd × (1 − Tc)
Seis símbolos, eso es todo. Una traducción rápida de cada uno:
|
Símbolo |
Qué representa |
|---|---|
|
E |
Valor de mercado del capital propio, lo que valen colectivamente todas las acciones de la empresa. |
|
D |
Valor de mercado de la deuda, el importe total que la empresa debe en sus préstamos. |
|
V |
Capital total, que es simplemente E y D combinados. |
|
Re |
Costo del capital propio, el rendimiento que exigen los accionistas por el riesgo que asumen. |
|
Rd |
Costo de la deuda, el interés efectivo que la empresa paga por lo que toma prestado. |
|
Tc |
Tasa impositiva corporativa, que silenciosamente reduce el costo real de esa deuda. |
Ese factor (1 − Tc) es el escudo fiscal, y tiene más peso del que uno imaginaría. Los pagos de intereses son deducibles de impuestos, por lo que el costo real del endeudamiento queda por debajo de la tasa declarada. Los dividendos a los accionistas no gozan de tal beneficio. Esa es una gran parte de la razón por la que la deuda tiende a ser más barata que el capital propio en términos de costo, y por la que una empresa que no tiene deuda en absoluto no es automáticamente la más inteligente. Una dosis medida de endeudamiento puede reducir el costo total de capital.
Aviso de riesgo: la negociación implica un riesgo significativo de pérdida de capital. Este artículo es solo para fines educativos y no constituye asesoramiento financiero. Siempre realiza una investigación independiente y considera tu tolerancia al riesgo antes de tomar cualquier decisión de negociación.
Cómo calcular el WACC
Determinar cuál es el WACC de una empresa determinada es básicamente un proceso de cinco pasos. La aritmética es sencilla. Obtener datos honestos es la parte difícil.
-
Medir el capital. Obtén el valor de mercado del capital propio (E) y de la deuda (D); luego, súmalos para obtener el capital total (V).
-
Encontrar las ponderaciones. Divide E entre V, luego D entre V. Esos dos números indican qué proporción del financiamiento proviene de cada fuente.
-
Estimar el costo del capital propio (Re). La mayoría de los analistas recurren al modelo CAPM aquí, construyendo Re a partir de una tasa libre de riesgo, el beta de las acciones y el retorno esperado del mercado.
-
Estimar el costo de la deuda (Rd). Tome la tasa promedio de los préstamos y bonos de la empresa, luego ajústala con (1 − Tc) para el escudo fiscal.
-
Combinarlos. Multiplica cada costo por su ponderación, suma ambos resultados y ese será tu WACC.
Definir bien los datos y el cálculo toma segundos. Las estimaciones detrás de esos datos son donde los analistas realmente demuestran su valor.
Ejemplo de cálculo del WACC
Un recordatorio rápido de qué significa WACC: costo promedio ponderado de capital, y luego directo a los números. Imagine una empresa financiada con 600 millones de dólares de capital propio y 400 millones de deuda. Capital total: 1.000 millones. Los datos:
-
Costo del capital propio (Re): 9%
-
Costo de la deuda (Rd): 5%
-
Tasa impositiva corporativa (Tc): 25%
Comienza con las ponderaciones. El capital propio es 600 / 1000, es decir, 0,6. La deuda es 400 / 1000, es decir, 0,4. Aplica todo en la fórmula:
WACC = (0,6 × 9%) + (0,4 × 5% × 0,75)
WACC = 5,4% + 1,5%
WACC = 6,9%
Interpreta eso como un umbral. Un nuevo proyecto tiene que superar el 6,9% para que valga la pena realizarlo. Un retorno del 6% parece perfectamente aceptable por sí solo, pero aquí deja silenciosamente a accionistas y prestamistas en una situación peor que antes.
La combinación hace gran parte del trabajo aquí. Apostar más en deuda barata con escudo fiscal hace que el WACC baje, lo que reduce el umbral para cada proyecto. Apostar demasiado hace que los prestamistas se pongan nerviosos, las tasas suban y el costo vuelva a aumentar. Encontrar el punto entre esas dos presiones es la mitad de lo que los equipos de finanzas corporativas hacen todo el día.
Por qué importa el WACC
Saber cuál es la fórmula del WACC es una cosa. Ver dónde el número realmente tiene impacto es otra. Los mismos tres usos siguen apareciendo en el trabajo real.
La valuación es lo primero. En un modelo de flujo de caja descontado (DCF), el WACC es la tasa que reduce los flujos de caja futuros a lo que valen hoy. Baja la tasa y la valuación sube. Auméntela y la valuación cae. Así es como dos analistas pueden trabajar con los mismos flujos de caja y aun así llegar a resultados muy distintos: nunca acordaron la tasa.
Luego están las decisiones sobre proyectos. Las empresas usan el WACC como un umbral mínimo. Superarlo significa que un proyecto vale la pena perseguir. No alcanzarlo significa que el proyecto destruye valor sin importar qué tan buena sonó la propuesta. El tercer uso es la pregunta sobre el capital en sí, sopesando la deuda frente al capital para decidir cuánto de cada uno debe tener la empresa.
Volvamos a nuestra empresa del 6,9% por un momento. Dos proyectos sobre la mesa, uno proyectado al 8% y el otro al 5%. El proyecto del 8% supera la barra y genera valor. El del 5% genera beneficio y aun así destruye valor, porque nunca cubre el costo de su propio financiamiento. En la superficie, ambos parecen victorias. Solo el WACC señala uno de ellos como un error, el tipo de trampa que parece una ganancia hasta que haces los cálculos.
Limitaciones del WACC
Con todos sus usos, el WACC se apoya en una serie de estimaciones, y ese es su punto débil. También es por eso que nunca hay una respuesta clara sobre qué es un buen WACC. Cambia quién hace los cálculos y los datos de entrada cambian con ellos.
El costo del capital propio es el dato más impreciso por mucho. Generalmente se obtiene del CAPM, que se basa en la beta y un rendimiento de mercado asumido, ambos más cercanos a una suposición que a un hecho. Ajústalos un poco y el WACC final se mueve con ellos. La fórmula también supone que una empresa mantiene la misma proporción de deuda a capital para siempre, lo cual casi nunca ocurre.
También se acumulan otras deficiencias. Los valores de mercado fluctúan diariamente, por lo que cualquier WACC es realmente solo una instantánea de un período de tiempo. La fórmula aplica una única tasa a nivel de toda la empresa a cada proyecto, aunque una apuesta nueva y arriesgada y un negocio central estable claramente no conllevan el mismo riesgo. Y para una empresa privada sin precio de acción al que remitir, obtener una cifra precisa se vuelve complicado rápidamente.
También hay un problema de temporalidad. El número se basa en los valores de mercado y las tasas actuales, por lo que un par de movimientos en las tasas pueden darte un WACC muy diferente el próximo trimestre, incluso si nada en el negocio cambió. Es mejor tratarlo como una estimación informada, no como un evangelio, y apoyarse en otras verificaciones antes de confiar en cualquier valoración que se base en él.
Ver más:News & EventsData