Valor de empresa (EV): Explicación y cálculo
La mayoría de los traders minoristas se enfocan en el precio de la acción o la capitalización de mercado. Eso es un error. El valor de empresa te da el panorama completo: lo que realmente costaría comprar una empresa por completo, incluyendo cada dólar de deuda en sus libros. Los analistas e inversores institucionales usan el valor de empresa porque elimina el ruido de la estructura de capital y hace que las empresas sean genuinamente comparables. Esta guía desglosa qué es el valor de empresa, cómo calcularlo paso a paso y cómo interpretar el resultado. Ya sea que estés filtrando acciones o estudiando una empresa específica, entender el valor de empresa mejora tu análisis.

¿Qué es el Valor Empresarial (EV)?
El valor de empresa representa el valor económico total de una empresa - el precio teórico que un comprador pagaría para adquirir el 100% del negocio, incluyendo todas las obligaciones. A diferencia de la capitalización de mercado, el EV considera la deuda y resta el efectivo, convirtiéndolo en una medida mucho más precisa de lo que realmente vale una empresa.
Piénsalo de esta manera: si compras una casa con hipoteca, el costo real no es solo el precio de compra: es el precio de compra más el préstamo pendiente. El valor de empresa aplica la misma lógica a las empresas. Heredas la deuda cuando adquieres el negocio, pero también te quedas con el efectivo.
Los inversores usan el valor de empresa al comparar empresas entre industrias, evaluar objetivos de adquisición y calcular múltiplos de valoración como EV/EBITDA. La capitalización de mercado por sí sola no te dice si una empresa es barata o cara: dos empresas con capitalizaciones de mercado idénticas pueden tener cifras de valor de empresa drásticamente diferentes si una tiene una deuda considerable.
¿Quieres ver cómo el estado de ánimo del mercado impulsa los precios reales? Abre una cuenta demo gratuita y opera más de 100 activos con fondos virtuales.
Abrir DemoAntes de arriesgar su capital, los inversionistas inteligentes dedican tiempo a una cuenta demo de trading, donde prueban estrategias con fondos virtuales hasta que el análisis se convierte en algo natural.
Fórmula del Valor de empresa
La fórmula estándar del valor de empresa es la siguiente:
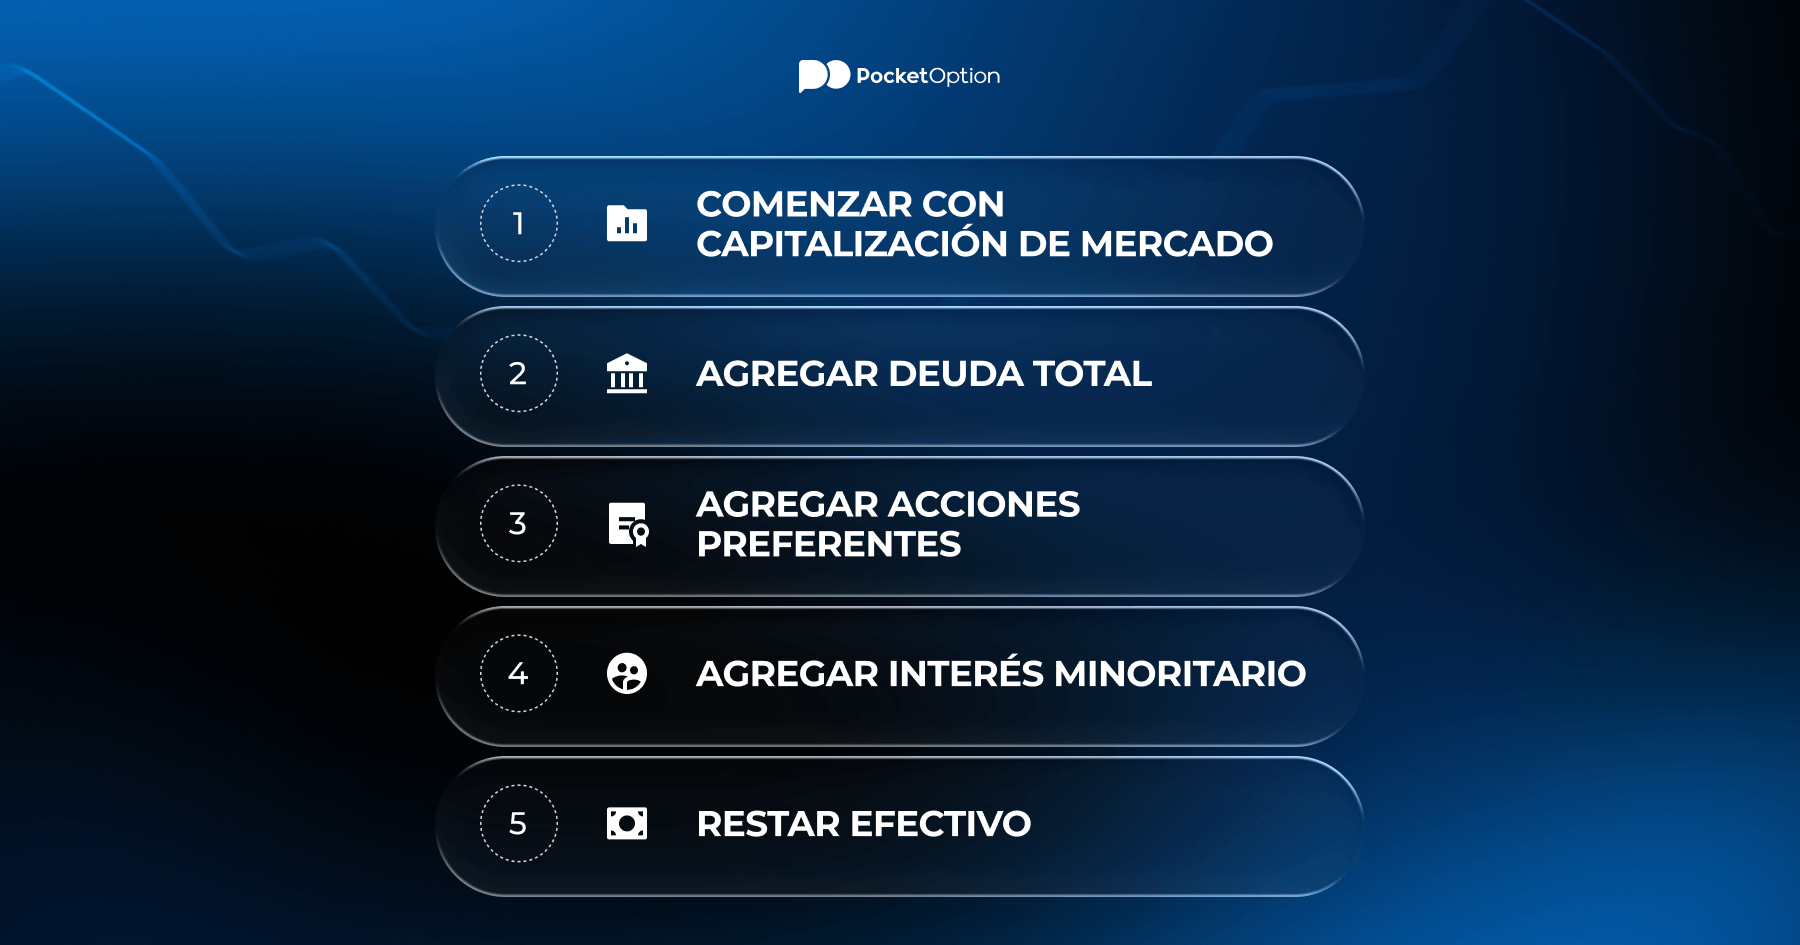
EV = capitalización de mercado + deuda total + acciones preferentes + participación minoritaria − efectivo y equivalentes de efectivo
Componente | Qué Representa | ¿Sumar o Restar? |
|---|---|---|
Capitalización de Mercado | Precio de la acción × total de acciones en circulación: lo que vale el capital público hoy | Sumar |
Deuda Total | Préstamos a corto y largo plazo: obligaciones que asume el adquirente | Sumar |
Acciones preferentes | Instrumentos híbridos con características similares a la deuda, no incluidos en la capitalización de mercado | Sumar |
Participación minoritaria | Participaciones sin control en subsidiarias: parte de la empresa pero no en la capitalización de mercado | Sumar |
Efectivo y equivalentes | Activos líquidos que reducen el costo neto de adquisición | Restar |
Cada componente juega un papel específico. La deuda se suma porque cualquier comprador asume esos pasivos. El efectivo se resta porque compensa parte del precio de compra; el comprador efectivamente recupera ese efectivo después de la adquisición.
Advertencia de riesgo: El trading y la inversión implican riesgo de pérdida de capital. Este artículo es solo para fines educativos y no constituye asesoramiento financiero. Siempre haz tu propia investigación antes de tomar cualquier decisión de inversión.
¿Cómo calcular el valor de empresa?
Calcular el valor empresarial es sencillo una vez que sabes dónde obtener los números. Una vez que entiendes qué es el valor de empresa en su esencia (costo total de adquisición, no solo precio del capital) las matemáticas se vuelven simples. Aquí hay un recorrido paso a paso usando un ejemplo de estilo del mundo real.
Empresa de ejemplo: TechCorp Inc.
Capitalización de mercado: 5.000.000.000 US$ (500M de acciones × 10 US$ por acción)
Deuda total: 1.200.000.000 US$ (bonos a largo plazo + préstamos a corto plazo)
Acciones preferentes: 150.000.000 US$
Participación minoritaria: 80.000.000 US$
Efectivo y equivalentes: 600.000.000 US$
Cálculo paso a paso:
Comienza con la capitalización de mercado: 5.000.000.000 US$
Suma la deuda total: 5.000.000.000 US$ + 1.200.000.000 US$ = 6.200.000.000 US$
Suma las acciones preferentes: 6.200.000.000 US$ + 150.000.000 US$ = 6.350.000.000 US$
Suma la participación minoritaria: 6.350.000.000 US$ + 80.000.000 US$ = 6.430.000.000 US$
Resta el efectivo: 6.430.000.000 US$ − 600.000.000 US$ = 5.830.000.000 US$
Resultado: El valor de empresa de TechCorp = 5.830 millones de US$
Aunque la capitalización de mercado es de 5.000 millones de US$, el costo real de adquisición es de 5.830 millones de US$, casi 830 millones de US$ más. Esa diferencia es enormemente importante en el análisis de fusiones y adquisiciones y en la selección de acciones.
Valor de empresa vs. capitalización de mercado
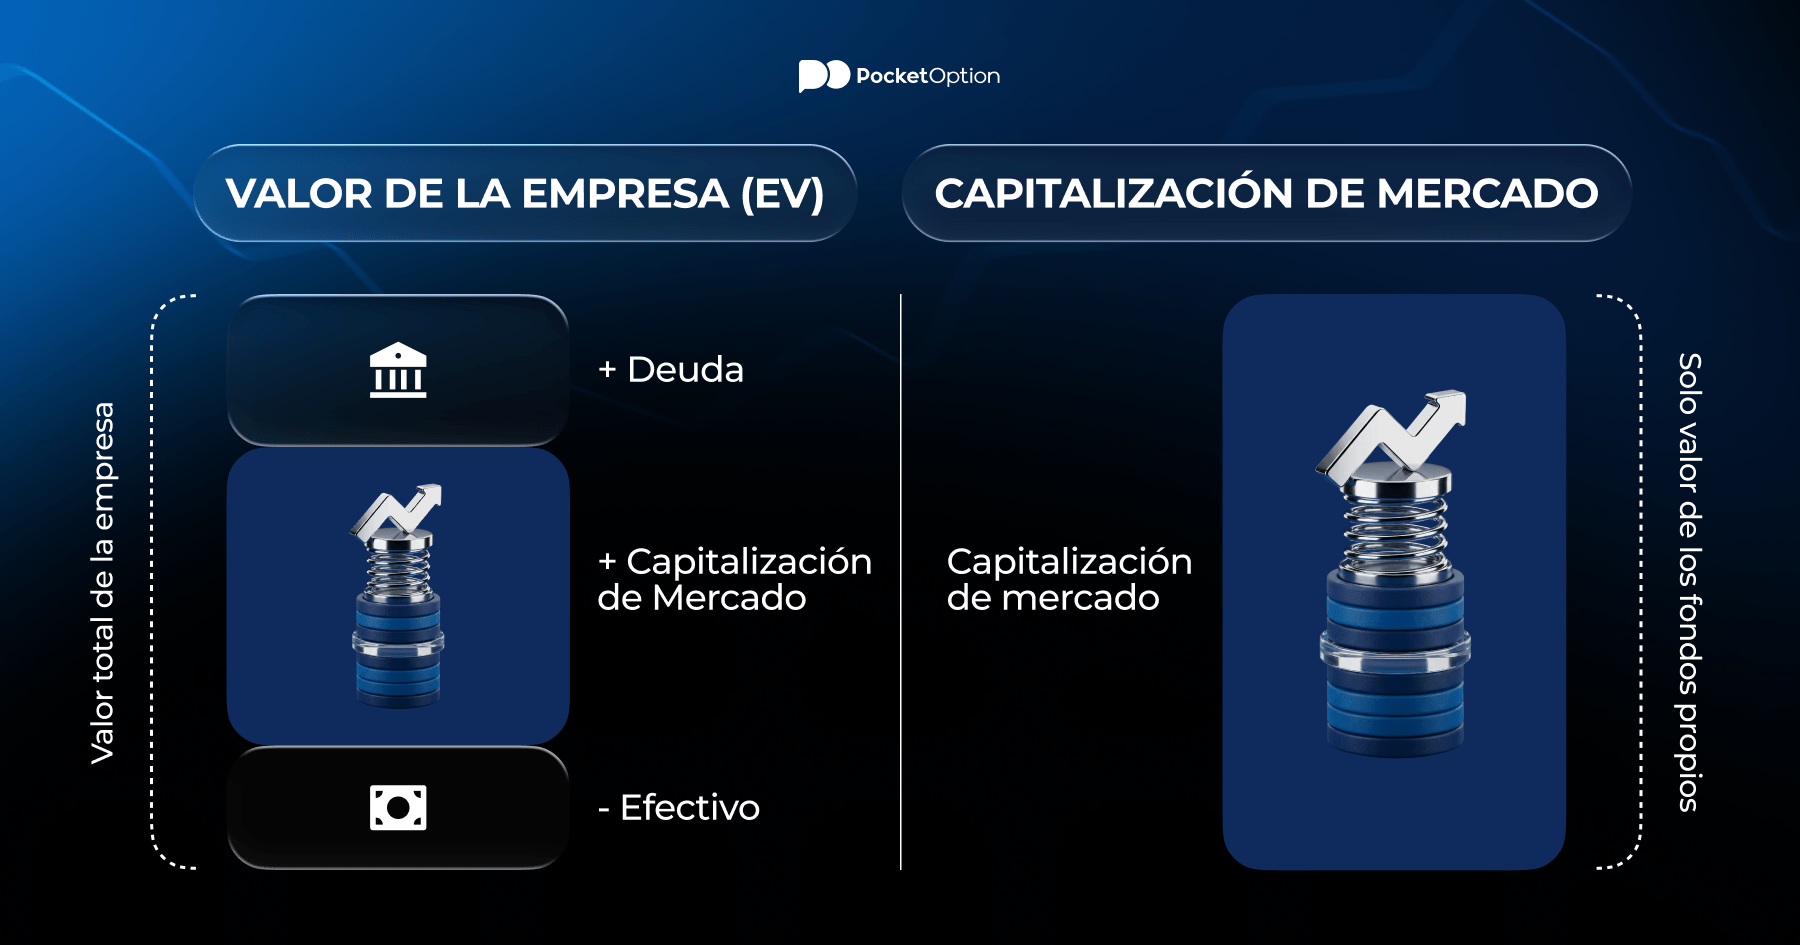
La capitalización de mercado solo refleja el capital accionario, lo que poseen los accionistas. El valor de empresa captura toda la estructura de capital. Esta distinción es fundamental al comparar empresas que utilizan la deuda de manera muy diferente.
Dos empresas pueden tener capitalizaciones de mercado idénticas pero valores empresariales muy diferentes. La Empresa A con una capitalización de mercado de 5.000 millones de US$ y sin deuda tiene un EV de aproximadamente 4.500 millones de US$ después del efectivo. La Empresa B con una capitalización de mercado de 5.000 millones de US$ pero con 3.000 millones de US$ en deuda podría tener un EV superior a 7.000 millones de US$. Mismo precio de capital accionario, costo de adquisición completamente diferente.
Metric | Enterprise Value (EV) | Market Capitalization |
|---|---|---|
What it measures | Valor total de la empresa (deuda + capital − efectivo) | Solo valor del capital accionario |
¿Incluye deuda? | Sí | No |
¿Incluye efectivo? | Se resta | No |
Se utiliza para | análisis de fusiones y adquisiciones, múltiplos de valor de empresa (EV), comparaciones entre empresas | referencia rápida de tamaño, ponderación de índices |
Ideal para comparar | Empresas con diferentes estructuras de capital | Empresas del mismo sector con un nivel de apalancamiento similar |
¿Puede ser negativo? | Sí, en casos excepcionales | No (precio × acciones ≥ 0) |
Para los traders que analizan fundamentos, siempre revisa el valor de empresa junto con la capitalización de mercado. Una empresa que parece barata según su capitalización de mercado puede parecer cara según su valor de empresa si tiene una deuda significativa; eso es una señal de alerta que vale la pena investigar.
Los traders que se saltan lo básico a menudo lo aprenden por las malas, a través de pérdidas. El tutorial de Pocket Option cubre todo, desde la configuración de la cuenta hasta ejecutar tu primera posición, para que comiences sobre una base sólida.
Múltiplos de Valoración Populares
Los números brutos de valor de empresa significan poco sin contexto. Los analistas combinan el EV con métricas operativas para construir múltiplos de valoración que permiten comparaciones directas entre empresas y sectores.
VE/EBITDA
El múltiplo basado en la fórmula de EV más utilizado. Compara el valor de empresa con las ganancias antes de intereses, impuestos, depreciación y amortización, un indicador del flujo de efectivo operativo. Los ratios más bajos generalmente indican una valoración más barata.
Fórmula: VE / EBITDA
Un ratio por debajo de 10x a menudo se considera razonable en industrias maduras. Las empresas tecnológicas frecuentemente cotizan a 20x+ debido a las expectativas de crecimiento. Siempre compara dentro de los sectores: un 15x EV/EBITDA en retail se ve muy diferente de 15x en software.
EV/Ventas
EV dividido por los ingresos anuales. Útil para empresas sin ganancias donde el EBITDA es negativo o está distorsionado. Comúnmente aplicado en tecnología, biotecnología y empresas de crecimiento en etapa temprana.
Fórmula: VE / Ingresos
Un ratio alto de VE/Ventas señala que el mercado espera un fuerte crecimiento futuro. Un ratio bajo puede indicar subvaloración o un negocio en declive secular. El contexto importa.
Ambos múltiplos usan el cálculo del valor de empresa como numerador precisamente porque el EV captura el valor total de la empresa, no solo el capital. Usar la capitalización de mercado en su lugar daría lugar a resultados distorsionados en el caso de las empresas apalancadas.
¿Puede el valor de empresa ser negativo?
Suele ocurrir en empresas de pequeña capitalización muy castigadas por el mercado que vendieron una división, recibieron una importante indemnización del seguro o acumularon efectivo mientras sus acciones se desplomaban. Entonces, ¿puede el valor de empresa ser negativo en una empresa saludable? Casi nunca. Es una señal de alerta por definición. El mercado está diciendo que el negocio operativo en sí no vale nada, y lo único de valor es el efectivo.
Ejemplo:
Capitalización de mercado: 80 millones de US$
Deuda total: 10 millones de US$
Efectivo: 200 millones de US$
EV = 80 millones de US$ + 10 millones de US$ − 200 millones de US$ = 110 millones de US$
Un EV negativo no significa automáticamente "comprar". A menudo señala problemas operativos, quema de efectivo o problemas estructurales que el mercado ya ha valorado. Algunos inversores de valor buscan específicamente situaciones de EV negativo como jugadas de valor profundo, pero la debida diligencia es esencial.
Posibles desventajas y limitaciones
Ninguna métrica es perfecta. El valor de empresa tiene puntos ciegos que todo analista serio debe entender antes de confiar en él.
Instantánea en el tiempo: el EV usa la capitalización de mercado actual, que fluctúa diariamente. Un EV calculado el lunes puede verse muy diferente el viernes si la acción se mueve significativamente.
Obligaciones fuera de balance: los arrendamientos operativos, las obligaciones por pensiones y los pasivos contingentes pueden no estar incluidos en la cifra estándar de deuda, lo que subestima el verdadero valor de empresa.
La calidad del efectivo importa: no todo el efectivo está disponible de forma inmediata. Parte está retenido en subsidiarias en el extranjero o reservado para propósitos operativos. Tratar todo el efectivo como accesible puede sobrestimar la deducción.
Distorsiones sectoriales: Las empresas financieras (bancos, aseguradoras) tienen estructuras de balance fundamentalmente diferentes. Los cálculos estándar de EV no se aplican limpiamente.
Ignora el capex futuro: El EV/EBITDA mira hacia atrás. Los altos requerimientos de capital futuros no se reflejan en el múltiplo, haciendo que los negocios intensivos en capital parezcan más baratos de lo que son.
Usa el análisis de ejemplo de valor de empresa como una herramienta entre muchas. Combina los múltiplos de EV con análisis de flujo de caja libre, verificaciones de calidad del balance y evaluación cualitativa del negocio para obtener una imagen completa.
Ver más:Knowledge baseLearning