sharpe-ratio-explicado
Dos corredores terminan el año con ganancias del 20%. El mismo número, historias muy diferentes. Uno construyó ese rendimiento a través de docenas de ganancias pequeñas y consistentes. El otro sobrevivió tres situaciones casi catastróficas para llegar ahí. ¿Cuál cuenta preferirías manejar? El ratio de Sharpe es la métrica que separa estas dos situaciones, poniendo el rendimiento y la volatilidad en la misma escala para que la comparación sea honesta. La mayoría de los corredores se encuentran con este ratio en algún momento, asienten con la cabeza y luego vuelven a mirar los rendimientos. Eso es un error. Una vez que realmente entiendes qué mide el número y dónde falla, comienzas a leer los resultados de las estrategias de manera muy diferente.

¿Qué es el Ratio de Sharpe?
Desarrollado por el economista William Sharpe en 1966, el ratio captura una sola cosa: cuánto rendimiento genera una estrategia por cada unidad de riesgo que asume. No el rendimiento bruto. No la ganancia porcentual. El rendimiento por unidad de volatilidad.
¿Quieres probar tu estrategia de negociación sin arriesgar tu capital real? Abre una cuenta demo gratuita y rastrea tus resultados en más de 100 activos.
Abrir Cuenta DemoAquí está la distinción clave. Una estrategia que gana un 15% con resultados mensuales muy estables obtiene una calificación mucho más alta que una que gana un 15% a través de oscilaciones violentas. Ambas alcanzan el mismo número anual. Solo una de ellas requirió que el corredor soportara caídas aterradoras para llegar hasta ahí. El ratio hace visible esa diferencia en una sola cifra.
Los corredores y gestores de cartera lo utilizan constantemente, en informes de fondos, backtesting, comparación de estrategias y selección de qué señales seguir. El número no te dice si un retorno absoluto es impresionante. Te dice si el camino hacia ese retorno valió la turbulencia que implicó. Esa es una pregunta completamente diferente, y posiblemente la más útil para la toma de decisiones cotidianas sobre cómo asignar capital.
Ejecutar una estrategia en una cuenta demo de Pocket Option antes de comprometer fondos reales te proporciona los datos de rendimiento necesarios para calcular ratios significativos, ejecuciones reales, diferenciales reales, sin capital en riesgo.
Por qué los corredores usan el Ratio de Sharpe
El caso práctico de la fórmula del ratio de Sharpe se reduce a un problema recurrente: las comparaciones de retornos brutos son engañosas. Si alguien te dice que su sistema ganó un 30% el año pasado, la única respuesta sensata es preguntar qué tan volátil fue. Una ganancia del 30% construida a través de un rendimiento fluido y consistente es completamente diferente de un 30% que requirió sobrevivir una caída intra-anual del 45%. El ratio convierte ambos en un único número comparable.
Los corredores lo utilizan de varias maneras específicas:
Comparar estrategias: Dos enfoques con retornos similares a menudo lucen muy diferentes una vez que la volatilidad entra en juego. El ratio obliga a que esa comparación ocurra de manera justa.
Evaluar proveedores de señales: Un proveedor que muestra retornos sólidos durante 6 meses no te dice casi nada. El mismo retorno durante 3 años con un ratio decente es un dato genuinamente útil.
Auditar backtests: Las estrategias sobreajustadas tienden a producir ratios inusualmente altos sobre datos históricos que colapsan en la negociación en vivo. Un número sospechosamente alto en un backtest es una señal de alerta que vale la pena investigar.
Construcción de cartera: Combinar dos activos con ratios individuales aceptables y baja correlación entre ellos a menudo produce un ratio de cartera más alto que el de cualquiera de los activos por separado. Esta es una de las mecánicas fundamentales detrás de la diversificación.
Aviso de riesgo: El negociación implica un riesgo significativo de pérdida de capital. Este artículo es solo para fines educativos y no constituye asesoramiento financiero. Siempre realiza una investigación independiente y considera tu tolerancia al riesgo antes de tomar cualquier decisión de negociación.
fórmula del ratio de Sharpe
La mecánica de qué es el ratio de Sharpe se encuentra dentro de un cálculo simple de tres partes:
Ratio de Sharpe = (Rp - Rf) / Op
Componente | Lo que significa en la práctica |
|---|---|
Rp (Retorno de la cartera) | El retorno anualizado de la estrategia o cartera que se está midiendo. Esta es la ganancia total durante el período, expresada como cifra anual. |
Rf (Tasa Libre de riesgo) | El retorno disponible de una inversión completamente segura, típicamente bonos gubernamentales a corto plazo. Representa el retorno base que requiere cero riesgo de mercado. |
Op (Desviación estándar) | La desviación estándar anualizada de los retornos en exceso. Esto mide cuánto se desviaron los retornos mensuales o semanales de su promedio, capturando la volatilidad. |
El numerador elimina la parte fácil del retorno, la porción que cualquiera podría haber obtenido invirtiendo en bonos gubernamentales. Lo que queda es el verdadero valor agregado por el riesgo de mercado. El denominador luego ajusta ese número según qué tan accidentado fue el camino. Divide uno entre el otro y obtienes una medida limpia de eficiencia.
¿Cómo calcular el Ratio de Sharpe?
El significado del ratio de Sharpe se vuelve concreto a través de un ejemplo práctico. Aquí hay dos estrategias de estilo real con características diferentes:
Estrategia A: Sistema de tendencia conservador
Retorno anual (Rp): 16%
Tasa Libre de riesgo (Rf): 4%
Desviación estándar (Op): 9%
Pasos del cálculo:
Retorno en exceso: 16% - 4% = 12%
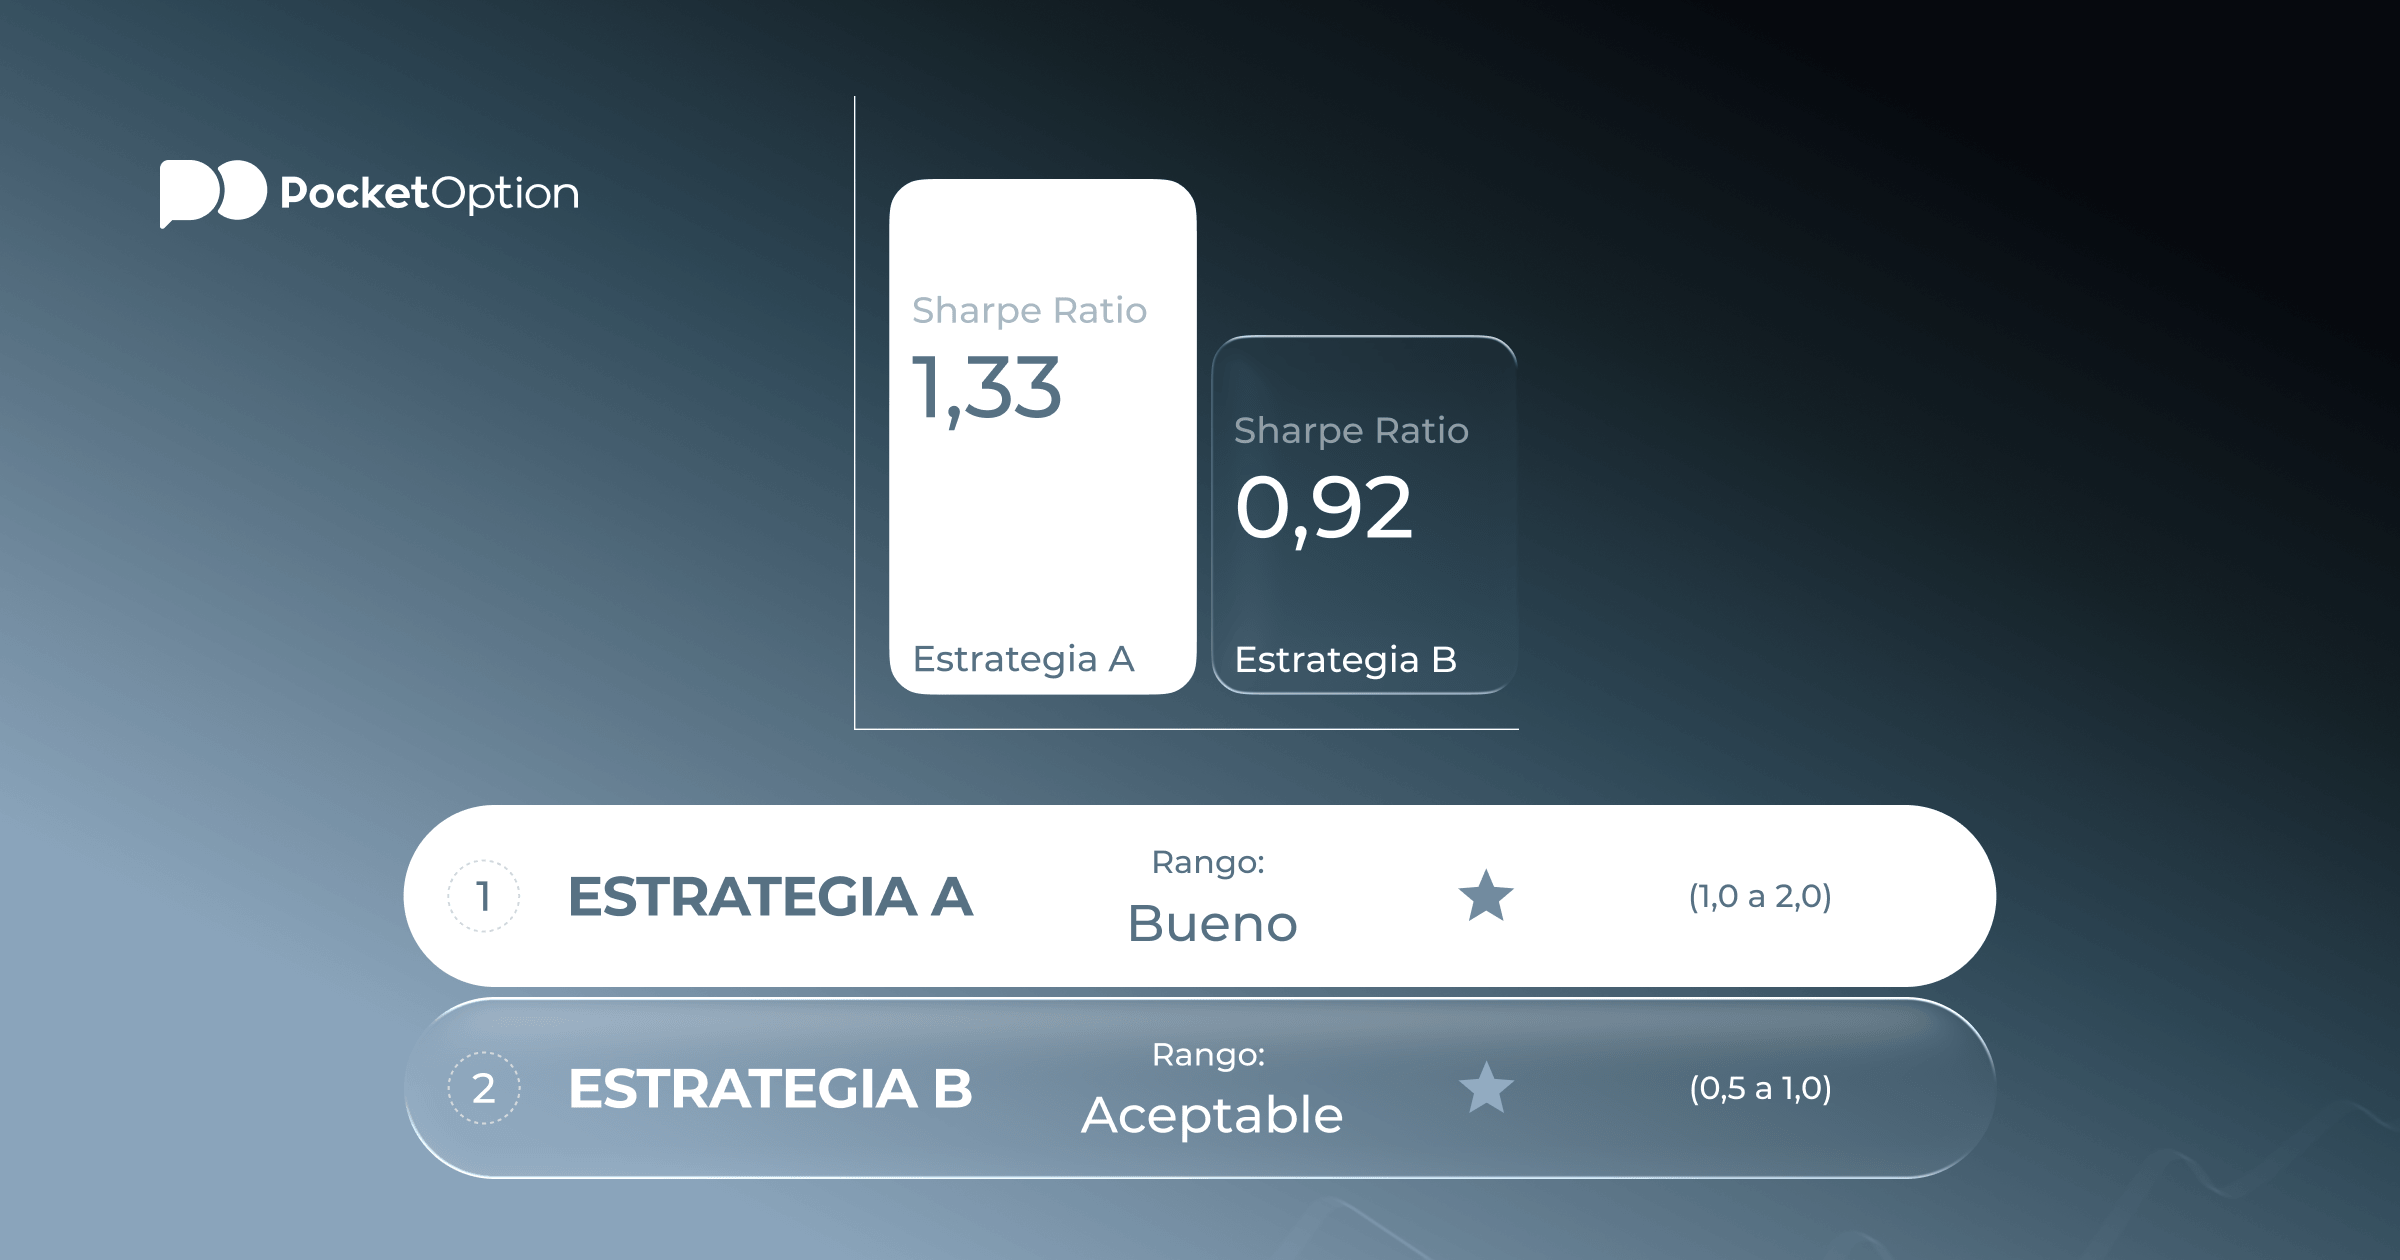
Dividir por volatilidad: 12% / 9% = 1.33
Resultado de la Estrategia A: 1.33
Estrategia B: Sistema de Momentum agresivo
Retorno anual (Rp): 28%
Tasa Libre de riesgo (Rf): 4%
Desviación estándar (Op): 26%
Pasos del cálculo:
Exceso de retorno: 28% - 4% = 24%
Dividir por volatilidad: 24% / 26% = 0.92
Resultado de la Estrategia B: 0.92
La Estrategia B generó casi el doble del retorno bruto. En términos ajustados al riesgo, tuvo un rendimiento inferior al de la Estrategia A por un margen significativo. Para un corredor que gestiona el riesgo con cuidado, especialmente con dinero real y respuestas emocionales reales ante las caídas, la Estrategia A es la opción más sólida, aunque el retorno nominal parezca inferior.
¿Qué es un buen Ratio de Sharpe?
Entender qué es un buen ratio de Sharpe requiere un marco de referencia. Estos rangos son ampliamente utilizados, aunque el contexto siempre importa:
Valor del Ratio | Lo que típicamente señala |
|---|---|
Por debajo de 0 | Retorno ajustado al riesgo negativo. La estrategia perdió en relación con la tasa libre de riesgo después de considerar la Volatilidad. |
0,0 a 0,5 | Deficiente. Los retornos no compensan adecuadamente el riesgo involucrado. |
0,5 a 1,0 | Aceptable. No es sobresaliente, pero es razonable para muchas estrategias activas. |
1,0 a 2,0 | Bueno. Eficiencia sólida, relativamente difícil de mantener durante varios años. |
2,0 a 3,0 | Muy sólido. Poco común en negociación en vivo; más común en backtests, lo que debería generar escrutinio. |
Por encima de 3,0 | Excepcional o sobreajustado. Casi siempre requiere explicación en un contexto en vivo. |
Los gestores de fondos profesionales típicamente se ubican entre 0,5 y 1,5 en horizontes de varios años. Las estrategias minoristas que se mantienen consistentemente por encima de 1,0 están teniendo un buen rendimiento en relación con su volatilidad. Los números por encima de 2,0 en un backtest merecen cuestionarse de cerca, ya que el sobreajuste a datos históricos es la causa más común.
Ratio de Sharpe vs Otras Métricas de Riesgo
La fórmula de definición del ratio de Sharpe no es la única forma de analizar el rendimiento ajustado al riesgo, y no siempre es la mejor opción. Dos alternativas abordan problemas específicos del cálculo estándar:
Métrica | Denominador de Riesgo | Caso de Uso Principal | Ventaja Clave sobre Sharpe |
|---|---|---|---|
ratio de Sharpe | Volatilidad total (al alza y a la baja) | Comparación general de estrategias | Ampliamente comprendido, fácil de calcular y comparar |
Ratio de Sortino | Volatilidad a la baja únicamente | Estrategias con grandes valores atípicos positivos | No penaliza los meses ganadores que inflan la desviación estándar |
Ratio de Treynor | Beta vs referencia del Mercado | Rendimiento del portafolio vs índice | Más adecuado para portafolios medidos frente a una referencia |
El ratio de Sortino resuelve un problema real. Cuando una estrategia ocasionalmente produce meses ganadores muy grandes, esas ganancias elevan la desviación estándar y reducen artificialmente el ratio de Sharpe. Sortino solo cuenta los meses en que los retornos caen por debajo de un umbral mínimo. Para estrategias de seguimiento de tendencias con distribuciones de retorno sesgadas positivamente, Sortino suele ser la medida más justa.
Treynor es menos relevante para estrategias de negociación puras y más útil para evaluar portafolios tradicionales. Reemplaza la desviación estándar con beta, por lo que solo captura el riesgo sistemático en lugar de la volatilidad total. La mayoría de los corredores minoristas se benefician más al utilizar Sharpe y Sortino como sus herramientas principales.
Limitaciones y desventajas
Ningún número por sí solo lo captura todo. Cualquiera que dependa del ratio sin comprender sus puntos ciegos eventualmente se llevará una sorpresa.
Los rendimientos no se distribuyen normalmente en los mercados reales. La fórmula asume que las ganancias y pérdidas mensuales siguen una curva de campana. No es así. Las caídas ocurren con más frecuencia de lo que las matemáticas predicen. Una estrategia puede mostrar un ratio perfectamente aceptable hasta que un evento extremo elimine meses de ganancias.
La volatilidad buena y la volatilidad mala se tratan de la misma manera. Un mes en que la estrategia gana un 25% eleva la desviación estándar tanto como un mes en que pierde un 25%. Las estrategias que ganan mucho en meses ocasionales pero pierden poco el resto del tiempo parecen más arriesgadas de lo que realmente son en la práctica.
Los períodos de tiempo cortos son casi irrelevantes. Un ratio calculado en un período de 12 meses puede estar impulsado casi en su totalidad por un único régimen de mercado favorable. Tres o más años de datos es el mínimo para algo que se asemeje a la confiabilidad.
Los patrones de caída son invisibles. Dos estrategias con el mismo rendimiento anual y la misma desviación estándar pueden tener secuencias de caída completamente diferentes. Una podría recuperarse de las pérdidas en días. La otra podría pasar seis meses en números rojos antes de recuperarse. El ratio no puede distinguir entre ellas.
La tasa libre de riesgo modifica el resultado. En un entorno de tasas altas, la misma estrategia genera un ratio más baja que en un entorno de tasas cercanas a cero, incluso si nada en la estrategia cambió. Los ratios calculados en diferentes regímenes de tasas no son directamente comparables sin un ajuste.
La implicación práctica: use los resultados de aplicar la metodología de cómo calcular el ratio de Sharpe como punto de partida, no como conclusión. Un ratio sólido es alentador. No reemplaza verificar la caída máxima, el tiempo de recuperación, la consistencia entre los resultados en vivo y el backtesting, y las condiciones generales del mercado bajo las cuales se lograron los rendimientos.
Ver más:Glossary