ما هو WACC في التمويل؟
المال ليس مجانياً أبداً. إذا أرادت شركة ما بناء مصنع جديد أو شراء شركة منافسة، فعليها أن تجد الأموال في مكان ما، ومن يزودها بها يتوقع الحصول على شيء في المقابل. يرغب المساهمون في تحقيق عوائد. ويريد المقرضون الفائدة. احسب تكلفة كل مصدر تمويل، وقم بقياس كل منها حسب مدى اعتماد الشركة عليه، والنتيجة هي متوسط تكلفة رأس المال المرجح (WACC). بمجرد أن يصبح الأمر ضمن اهتماماتك، ستلاحظه في كل مكان، في التقييمات، وفي دراسات الجدوى الاستثمارية، وفي قرار الموافقة على مشروع أو إلغائه.

ما هو WACC؟
معظم الأشخاص الجدد في مجال التمويل يتعرفون على هذا الاختصار قبل وقت طويل من أن يتوقفوا ليسألوا ما هو WACC وماذا يخبرهم به حقًا. وبعبارة أخرى، هو متوسط التكلفة المرجح لرأس المال. إذا تخلينا عن الأسلوب الأكاديمي، تصبح الفكرة واضحة: ما تدفعه الشركة تقريبًا مقابل كل الأموال التي تُبقيها عاملة، بما في ذلك أموال المساهمين والأموال المقترضة.
النظرية وحدها لا توصلك إلى أبعد مدى. جرب هذه الأفكار من خلال حساب تجريبي بدون ضغوط، وأكثر من 100 سوق، وصناديق استثمار افتراضية، لا شيء تخسره بينما تتعلم.
افتح حسابًا تجريبيًالماذا "مرجح"؟ لأنه نادراً ما تُدار أي شركة بالاعتماد على حقوق الملكية وحدها أو الديون وحدها. فهي تخلط بين الاثنين. لا يقتصر حساب WACC على أخذ متوسط ثابت للتكاليف. يحسب وزن كل منها ليتناسب مع حصتها من إجمالي التمويل، ثم يضغط كل شيء في نسبة مئوية واحدة.
إذا اختزلنا مفهوم WACC إلى سطر واحد، فهو أصغر عائد يمكن أن تحققه الشركة على مشاريعها مع الحفاظ على رضا كل من المقرضين والمساهمين. إذا انخفضت القيمة عن هذا الحد، فإنها تتسرب إلى أسفل، حتى في الوقت الذي لا يزال فيه بيان الدخل يحقق ربحًا.
تخيل الأمر على أنه الإيجار الذي تدفعه الشركة مقابل كل دولار تستثمره. بعض هذه الدولارات تأتي من الملاك، وبعضها من المقرضين، وكل جهة تفرض سعر فائدة خاص بها. إن WACC هو ببساطة المبلغ الإجمالي الذي يتم تحصيله في نهاية الشهر.
من يهتم بذلك فعلاً؟ المحللون الذين يحددون قيمة الشركات. فرق التمويل التي تختار المشاريع التي يتم تمويلها. المستثمرون الذين يتحققون مما إذا كانت الشركة تحقق أرباحاً تفوق تكاليف تشغيلها. قد لا تتمكن أبدًا من التوصل إلى واحدة بنفسك، ومع ذلك تستمر في تحقيق النتيجة على أي حال، وهي مضمنة داخل أهداف الأسعار والتقييمات التي تقرأها.
يكون هذا النوع من الأمور أكثر وضوحًا عندما يمكنك أن تشاهد فعليًا كيف تُسعّر الأسواق المخاطر، بدلاً من مجرد القراءة عن ذلك.
حساب التداول التجريبي يجعل ذلك بسيطاً. ستتمكن من مشاهدة كيف تؤثر تكاليف الاقتراض والعوائد المتوقعة والأسعار المباشرة على بعضها البعض، كل ذلك من خلال الأموال الافتراضية، دون إنفاق أي منها من جيبك الخاص.
معادلة WACC
لا يمكنك حقًا تحديد ما هو WACC في مجال التمويل دون مواجهة المعادلة بشكل مباشر. لا تدع ذلك يُخيفك، فهو يتصرف بشكل أفضل بكثير مما يبدو عليه:
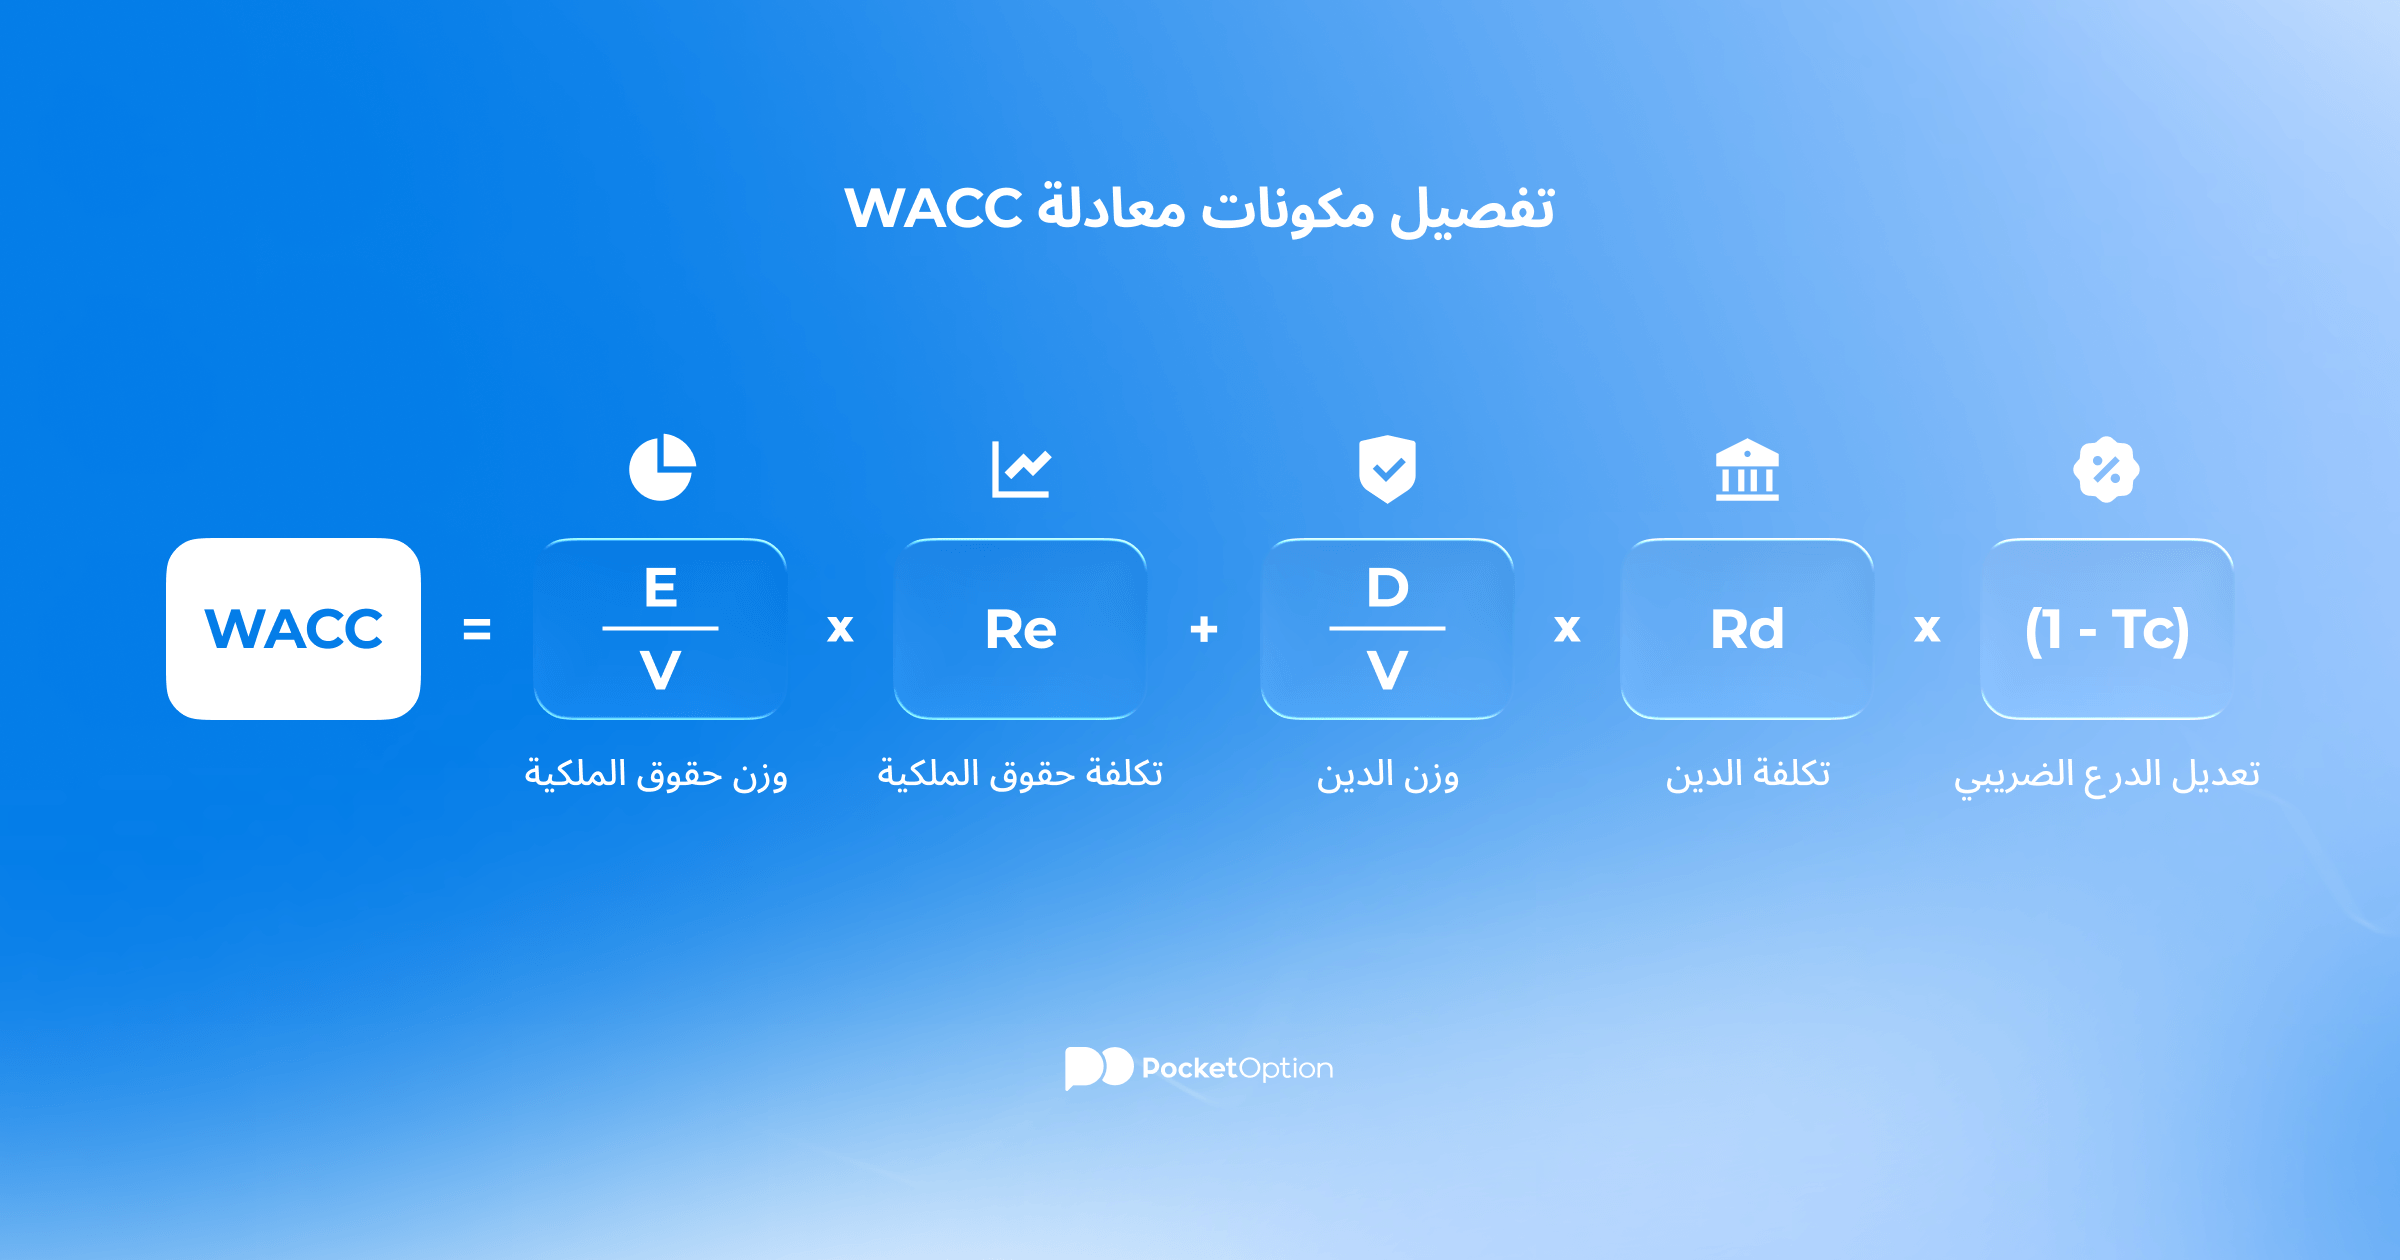
WACC = (E/V) × Re + (D/V) × Rd × (1 − Tc)
ستة رموز، هذا كل شيء. ترجمة سريعة لكل منها:
الرمز | معناه |
|---|---|
E | القيمة السوقية لحقوق الملكية، قيمة كل أسهم الشركة مجتمعة. |
D | القيمة السوقية للدين، أي المبلغ الإجمالي الذي تدين به الشركة عبر اقتراضها. |
V | إجمالي رأس المال، وهو E و D معًا. |
Re | تكلفة حقوق الملكية، وهي العائد الذي يطلبه المساهمون مقابل المخاطر التي يتحملونها. |
Rd | تكلفة الدين، وهي الفائدة الفعلية التي تدفعها الشركة على ما تقترضه. |
Tc | معدل ضريبة الشركات، الذي يقلل بهدوء من التكلفة الحقيقية لهذا الدين. |
إن ذيل (1 − Tc) هو الدرع الضريبي، وله تأثير أكبر مما تتخيل. تُعتبر مدفوعات الفائدة قابلة للخصم الضريبي، لذا فإن التكلفة الحقيقية للاقتراض تقل عن المعدل المعلن. لا تحظى الأرباح الموزعة على المساهمين بمثل هذه الميزة. هذا جزء كبير من سبب ميل الديون إلى أن تكون أرخص من حقوق الملكية من حيث التكلفة، ولماذا لا تعتبر الشركة التي لا تحمل أي ديون على الإطلاق هي الشركة الذكية تلقائياً. يمكن لجرعة محسوبة من الاقتراض أن تخفض التكلفة الإجمالية لرأس المال.
إخلاء مسؤولية المخاطر: ينطوي التداول على مخاطر كبيرة قد تؤدي إلى خسارة رأس المال. هذا المقال لأغراض تعليمية فقط ولا يشكل نصيحة مالية. قم دائماً بإجراء بحث مستقل وضع في اعتبارك قدرتك على تحمل المخاطر قبل اتخاذ أي قرارات تداول.
كيف تحسب WACC
إن معرفة WACC لشركة معينة هي في الأساس عملية روتينية من خمس خطوات. الحسابات سهلة. الصعب هو الحصول على مدخلات صادقة.
قم بقياس رأس المال. استخرج القيمة السوقية لحقوق الملكية (E) والدين (D)، ثم اجمع الاثنين للحصول على إجمالي رأس المال (V).
أوجد الأوزان. اقسم E على V، ثم D على V. هذان الرقمان يوضحان مقدار التمويل الذي يأتي من كل جانب.
قدّر تكلفة حقوق الملكية (Re). يلجأ معظم المحللين هنا إلى نموذج CAPM، حيث يقومون ببناء Re من معدل خالٍ من المخاطر، ومعامل بيتا للسهم، والعائد المتوقع للسوق.
قدّر تكلفة الدين (Rd). خذ متوسط سعر الفائدة على قروض وسندات الشركة، ثم قم بتخفيضه باستخدام (1 − Tc) للحصول على الإعفاء الضريبي.
اجمعهم. اضرب كل تكلفة في وزنها، اجمع الاثنين، وستحصل على الـ WACC.
أدخل البيانات بدقة، وستستغرق عملية الجمع ثوانٍ معدودة. إن التقديرات التي تستند إليها تلك المدخلات هي التي يكسب منها المحللون رزقهم فعلياً.
مثال على حساب WACC
تذكير سريع بما يرمز إليه WACC، وهو متوسط التكلفة المرجح لرأس المال، ثم ننتقل مباشرة إلى الأرقام. تخيل شركة ممولة بـ 600 مليون دولار من حقوق الملكية و400 مليون دولار من الديون. رأس المال الإجمالي: مليار. المدخلات:
تكلفة حقوق الملكية (Re): 9%
تكلفة الدين (Rd): 5%
معدل ضريبة الشركات (Tc): 25%
ابدأ بالأوزان. حقوق الملكية 600 / 1000، يعني 0.6. الديون 400 / 1000، يعني 0.4. ضع كل شيء في المعادلة:
WACC = (0.6 × 9%) + (0.4 × 5% × 0.75)
WACC = 5.4% + 1.5%
WACC = 6.9%
اقرأ ذلك على أنه عتبة. يجب أن يحقق مشروع جديد نسبة نجاح 6.9% حتى يكون جديراً بالتنفيذ. يبدو العائد بنسبة 6% جيدًا تمامًا في حد ذاته، لكنه هنا يترك المساهمين والمقرضين في وضع أسوأ من ذي قبل.
يقوم المزيج بالكثير من العمل هنا. إذا اعتمدت بشكل أكبر على الديون الرخيصة المعفاة من الضرائب، سينخفض WACC، مما يقلل من مستوى كل مشروع. إذا بالغت في الاقتراض، سيشعر المقرضون بالقلق، وسترتفع أسعار الفائدة، وستعود التكلفة للارتفاع تدريجياً. إن إيجاد التوازن بين هذين الضغطين يمثل نصف ما تقوم به فرق التمويل المؤسسي طوال اليوم.
لماذا WACC مهم
معرفة معادلة WACC أمرٌ. أما مراقبة أين يؤثر الرقم فعلياً فهو أمر آخر. تتكرر نفس الاستخدامات الثلاثة في العمل الحقيقي.
التقييم يأتي أولاً. في نموذج التدفق النقدي المخصوم (DCF)، فإن WACC هو المعدل الذي يقلص التدفقات النقدية المستقبلية إلى ما تستحقه اليوم. اخفض السعر وسترتفع قيمة التقييم. ارفع السعر وسينخفض التقييم. هكذا يمكن لمحللين اثنين أن يحللا نفس التدفقات النقدية ومع ذلك ينتهي بهما الأمر إلى نتائج متباعدة للغاية، فهما لم يتفقا أبداً على المعدل.
ثم تأتي قرارات المشروع. تستخدم الشركات WACC كعائق. إذا تغلبت عليه، فإن المشروع يستحق السعي وراءه. إذا لم يحدث ذلك، فإن قيمة المشروع ستتلاشى بغض النظر عن مدى جودة العرض التقديمي. أما الاستخدام الثالث فهو مسألة رأس المال نفسها، حيث يتم موازنة الدين مقابل حقوق الملكية لتحديد مقدار كل منهما الذي يجب أن تتحمله الشركة.
بالعودة إلى الشركة التي اقترحنا نسبة نجاحها 6.9% للحظة. مشروعان مطروحان، أحدهما متوقع بنسبة 8%، والآخر بنسبة 5%. مشروع الـ 8% يتجاوز المعايير ويبني قيمة. أما نسبة 5% فتحقق ربحاً ومع ذلك تدمر القيمة، لأنها لا تغطي تكلفة تمويلها الخاص. ظاهرياً، يبدو كلاهما مكسبًا. مؤشر WACC هو الوحيد الذي يشير إلى واحد منها على أنه خطأ، وهو نوع من الفخ الذي يبدو وكأنه مكسب حتى تقوم بإجراء العمليات الحسابية.
قيود WACC
على الرغم من كل استخداماته، فإن WACC يعتمد على مجموعة من التقديرات، وهذه هي نقطة ضعفه. وهذا أيضاً هو السبب في أنه لا توجد إجابة واضحة أبداً حول ما هو WACC الجيد. غيّر الشخص الذي يقوم بالحسابات، وستتغير المدخلات تبعاً لذلك.
تُعد تكلفة حقوق الملكية أقل المدخلات ثباتاً على الإطلاق. عادة ما تُشتق من نموذج تسعير الأصول الرأسمالية (CAPM)، الذي يعتمد على بيتا وعائد السوق المفترض، وكلاهما أقرب إلى التخمين منه إلى الحقيقة. عدّلهما قليلاً وسيتحرك متوسط تكلفة رأس المال المرجح النهائي معهما. وتفترض المعادلة أيضاً أن الشركة ستحتفظ بنفس مزيج الدين إلى حقوق الملكية إلى الأبد، وهو أمر نادر الحدوث.
وتتراكم الفجوات الأخرى أيضاً. تتغير قيم السوق يومياً، لذا فإن أي متوسط تكلفة رأس مال مرجح هو مجرد لقطة في وقت محدد. تفرض المعادلة معدلاً واحداً على مستوى الشركة على كل مشروع، على الرغم من أن الرهان الجديد المحفوف بالمخاطر والعمل الأساسي الثابت لا يحملان نفس المخاطرة. وبالنسبة لشركة خاصة ليس لديها سعر سهم يمكن الاستناد إليه، فإن الحصول على رقم دقيق يصبح أمراً صعباً بسرعة.
هناك مشكلة توقيت أيضًا. يعتمد هذا الرقم على قيم السوق وأسعار الفائدة الحالية، لذا فإن بعض تحركات أسعار الفائدة يمكن أن تعطيك متوسط تكلفة رأس مال مرجح مختلفًا تمامًا في الربع القادم، حتى لو لم يتغير شيء في العمل. من الأفضل التعامل معه كتقدير مبني على أسس علمية، وليس كحقيقة مطلقة، والاعتماد على بعض الفحوصات الأخرى قبل الوثوق بأي تقييم يستند إليه.
شاهد المزيد:News & EventsData